La respuesta rápida
- Reducir plazo suele ahorrar bastante más intereses, porque dejas de deber ese dinero durante menos tiempo y la cuota se mantiene.
- Reducir cuota ahorra menos, pero te deja más margen cada mes, y eso vale mucho si tus ingresos son ajustados o irregulares.
- Hay una tercera vía: reducir la cuota y seguir pagando la de antes por tu cuenta. Consigues casi el mismo ahorro que reduciendo plazo y puedes parar cuando lo necesites.
- Antes de amortizar, mira las comisiones de tu contrato, el tipo de interés y si te quedas con un colchón de liquidez.
Mismo dinero, dos destinos
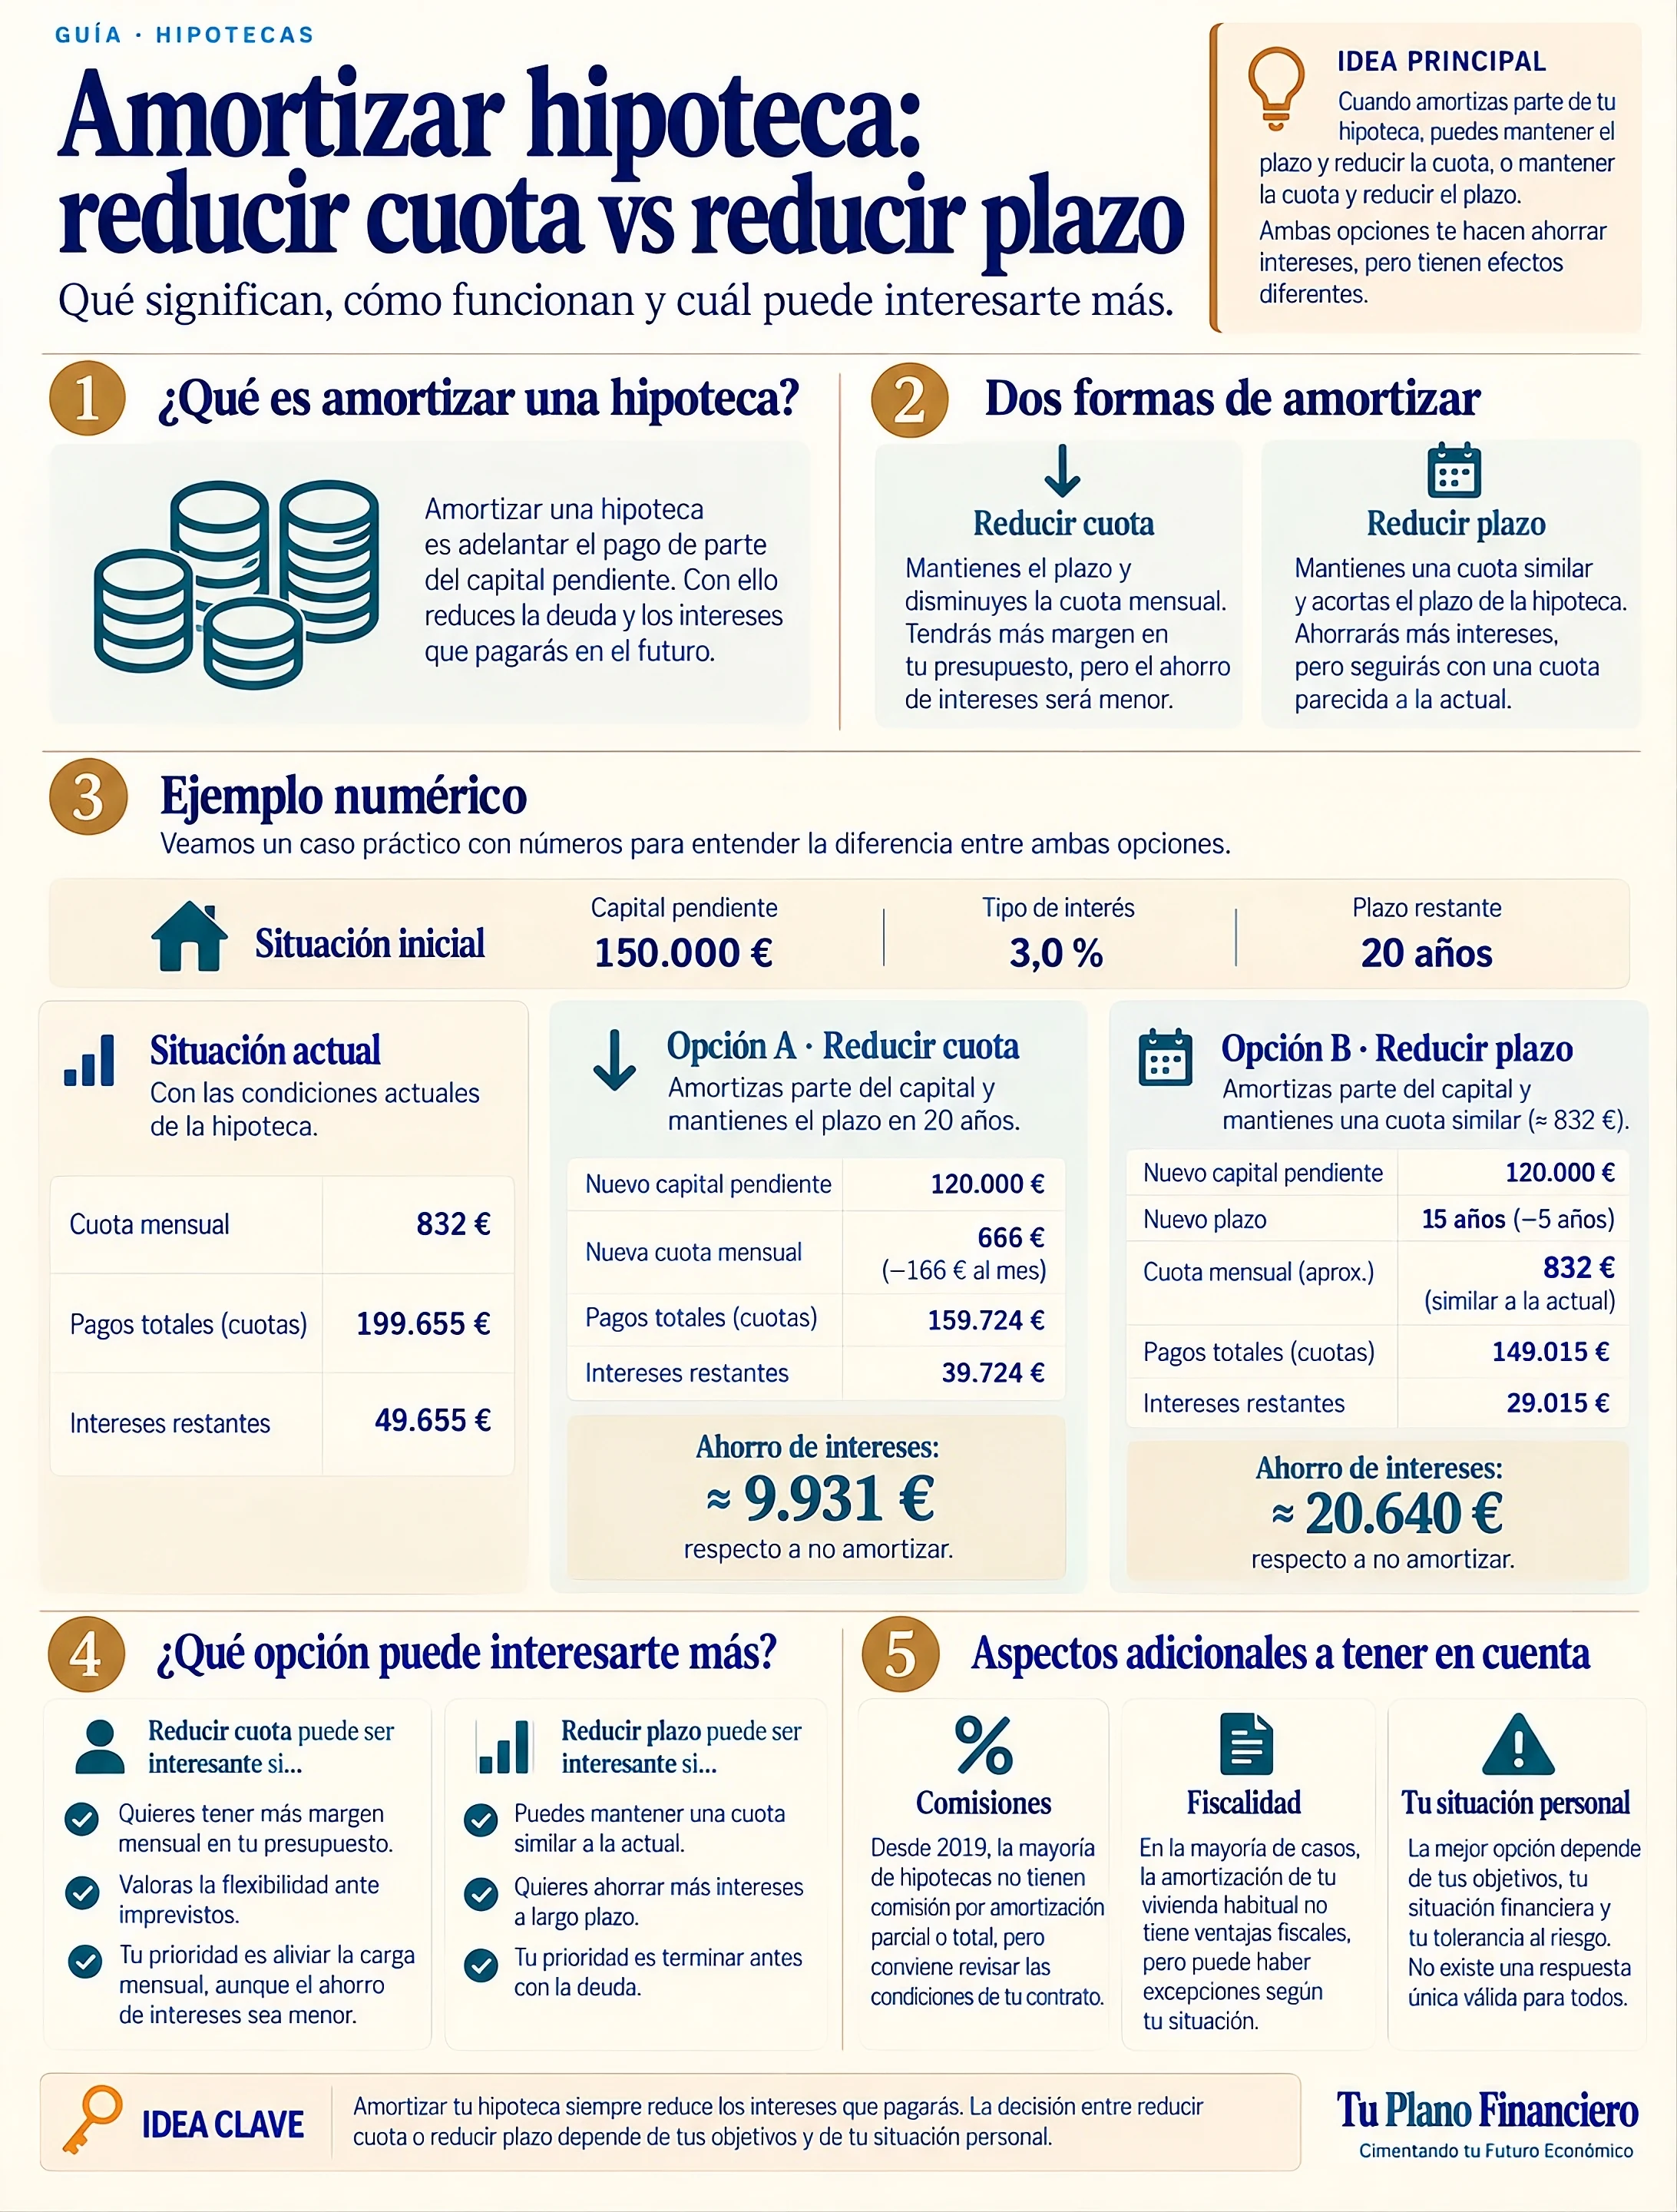
Amortizar anticipadamente es devolver una parte del capital que debes antes de lo previsto. Ese dinero baja tu deuda desde el primer día, tanto si eliges una opción como si eliges la otra. Lo que cambia es qué haces con el hueco que deja.
Si reduces la cuota, la entidad recalcula el cuadro de pagos para que acabes en la misma fecha con una cuota menor. Si reduces el plazo, la cuota se queda casi igual y la deuda termina antes. En los dos casos pagas menos intereses que si no hubieras hecho nada; la diferencia está en cuánto menos y en qué te queda en el bolsillo cada mes.
Los dos caminos usan el mismo dinero. Cambia qué haces con el margen que liberan.
Otro ejemplo, con las tres opciones
Una hipoteca con 100.000 € pendientes, 20 años por delante y un tipo fijo del 3 %. Tienes 20.000 € ahorrados y los destinas a amortizar. Sin comisión, para ver el efecto limpio:
| Concepto | No amortizar | Reducir cuota | Reducir plazo |
|---|---|---|---|
| Capital pendiente | 100.000 € | 80.000 € | 80.000 € |
| Cuota mensual | 554,60 € | 443,68 € | 554,60 € |
| Plazo restante | 20 años | 20 años | 15 años |
| Intereses que te quedan por pagar | 33.103 € | 26.483 € | 19.344 € |
| Ahorro de intereses | — | 6.621 € | 13.760 € |
Reducir plazo ahorra más del doble que reducir cuota: 13.760 € frente a 6.621 €. La razón es sencilla. En los dos casos el capital baja 20.000 €, pero con la cuota más baja sigues pagando intereses sobre el resto durante los mismos 20 años. Con la cuota intacta, esa deuda desaparece cinco años antes.
Aun así, esa comparación pasa por alto algo: reducir cuota te deja 110,92 € más cada mes durante 240 meses. Si ese margen te evita un apuro o una deuda más cara, su valor no sale en la fila del ahorro de intereses.
Cómo se ha calculado. Cuotas mensuales iguales (sistema francés), interés fijo del 3 % nominal, sin comisiones ni gastos. En «Reducir plazo» el préstamo termina en 180 cuotas, y la última es menor (70,63 €). Si cambias algún dato, hay que recalcular todas las cifras.
Profundiza: Cómo se compone una cuota · Coste real de una deuda
La tercera vía: reducir cuota y seguir pagando la de antes
Reducir cuota no te obliga a gastarte el margen. Puedes pedir la cuota menor y, mientras te lo permita tu situación, seguir pagando la anterior con aportaciones adicionales. El efecto sobre la deuda es casi el mismo que reduciendo plazo, porque la cuota que pagas sobre el nuevo capital es la misma.
La ventaja es la flexibilidad: si un mes o un año necesitas liquidez, vuelves a pagar solo la cuota reducida y la deuda sigue siendo manejable. Si hubieras reducido plazo, esa cuota alta ya no se puede bajar sin otra operación.
- Pide antes de amortizar: comprueba cómo tramita la entidad las aportaciones adicionales y si cada una cuenta como una amortización parcial con su propia comisión.
- Pide disciplina: si el margen que liberas se acaba gastando en el día a día, solo conservas el ahorro más bajo de reducir cuota.
Cuándo amortizas importa más que cuánto
Los intereses pesan más al principio de una hipoteca, porque el capital pendiente es mayor. Por eso, la misma cantidad amortizada antes ahorra mucho más. Una hipoteca de 150.000 € a 25 años al 3 % (cuota de 711,32 €, 63.395 € de intereses en total), con una amortización de 20.000 € en distintos momentos:
| Cuando amortizas | Ahorro reduciendo plazo | Cuotas que te ahorras | Ahorro reduciendo cuota |
|---|---|---|---|
| Al cabo de 1 año | 18.395 € | 53 | 8.081 € |
| Al cabo de 5 años | 14.309 € | 48 | 6.621 € |
| Al cabo de 10 años | 9.776 € | 41 | 4.861 € |
| Al cabo de 15 años | 5.815 € | 36 | 3.175 € |
| Al cabo de 20 años | 2.360 € | 31 | 1.562 € |
El mismo desembolso de 20.000 € ahorra casi ocho veces más en el primer año que en el vigésimo. Esto no significa que haya que amortizar enseguida: significa que, si vas a hacerlo, cuanto antes decidas, más pesa tu decisión.
El tipo de interés lo cambia todo
Con el caso de 100.000 €, 20 años y 20.000 € amortizados, el ahorro depende mucho del tipo:
| Tipo de interés | Ahorro reduciendo plazo | Cuotas que te ahorras | Ahorro reduciendo cuota |
|---|---|---|---|
| 1,5 % | 6.107 € | 54 | 3.162 € |
| 3 % | 13.760 € | 60 | 6.621 € |
| 5 % | 26.751 € | 70 | 11.678 € |
Cuanto más caro es el dinero que debes, más rinde cancelarlo. Cuanto más barato, más conviene preguntarse si esos 20.000 € podrían servir para otra cosa: un colchón de emergencia, una deuda más cara o tus objetivos de ahorro. Esa comparación depende de tu caso y la desarrollamos en otras guías.
Profundiza: ¿Amortizar deuda o invertir? · ¿Pagar deuda o mantener el fondo de emergencia?
Las comisiones: qué puede cobrarte la entidad
Amortizar parte de la hipoteca puede llevar una comisión, pero la ley la limita. Para las hipotecas firmadas a partir del 16 de junio de 2019 (Ley 5/2019, de contratos de crédito inmobiliario), los máximos son estos:
- Tipo variable: hasta el 0,25 % de lo que amortizas durante los 3 primeros años, o hasta el 0,15 % durante los 5 primeros (según lo que figure en tu contrato). Pasado ese plazo, nada.
- Tipo fijo: hasta el 2 % durante los 10 primeros años y hasta el 1,5 % después, y solo si la entidad demuestra una pérdida financiera.
En el ejemplo de los 20.000 €, una comisión del 2 % serían 400 € y una del 0,25 %, 50 €: mucho menos que los 6.600 o 13.800 € que ahorrarías en intereses. Aun así, conviene hacer la cuenta con la comisión real de tu contrato, sobre todo si amortizas poco o te queda poco plazo.
Tu contrato manda. Las hipotecas firmadas antes de esa fecha tienen otros límites, y cada entidad puede exigir un preaviso o un importe mínimo para las amortizaciones parciales. Mira la cláusula de amortización anticipada en tu escritura o en tu ficha (FEIN) antes de decidir. Los préstamos personales tienen sus propios límites.
Antes de amortizar, comprueba esto
- Que no te quedas sin colchón. Amortizar es fácil de hacer y casi imposible de deshacer: el dinero entregado no vuelve. Reducir cuota puede darte tranquilidad, pero no sustituye a un fondo de emergencia.
- Que no tienes una deuda más cara. Una tarjeta o un préstamo personal con TAE alta suele merecer ser amortizado antes que una hipoteca barata.
- Si el tipo es variable. La cuota se revisa con el Euríbor. «Cuota similar» significa «sin cambiar tras amortizar», pero puede subir o bajar por el mercado.
Profundiza: Hipoteca fija, variable o mixta · Qué es el Euríbor y cómo afecta a la cuota
Errores frecuentes
- Mirar solo el ahorro de intereses. La opción que más ahorra no siempre es la que mejor te encaja si te deja sin margen.
- Reducir cuota y gastar la diferencia. Entonces el ahorro es el menor y no has ganado liquidez útil.
- Dar por hecho que la entidad aplica la opción que quieres. Indica expresamente si quieres reducir cuota o plazo y pide el cuadro de amortización actualizado.
- Olvidar las comisiones. En los primeros años, y más en tipo fijo, pueden recortar mucho el ahorro de una amortización pequeña.
- Amortizar con todo el ahorro. La deuda baja, pero si surge un imprevisto tendrás que pedir dinero a un tipo más alto.
Qué opción puede encajar mejor
- Si tus ingresos son variables o tienes pocos ahorros líquidos, reducir cuota (aunque sigas pagando de más cuando puedas) te da margen.
- Si tienes ingresos estables, un colchón completo y quieres ahorrar el máximo, reducir plazo suele ser más rentable.
- Si el tipo es bajo, valora si el dinero tiene un destino mejor antes de amortizar.
- Si estás cerca del final, el ahorro de intereses es pequeño: decide con la liquidez y la tranquilidad como criterio.
Qué puedes comprobar esta semana
- Busca en tu escritura o en la FEIN la comisión por amortización anticipada y el plazo durante el que se aplica.
- Pide a tu entidad el cuadro de amortización actual y la simulación de las dos opciones para el importe que tienes en mente.
- Calcula el ahorro neto: intereses ahorrados menos comisión.
- Decide qué colchón de liquidez quieres conservar antes de entregar el dinero.
- Si eliges reducir cuota, decide si seguirás pagando la anterior y cómo lo vas a automatizar.
Preguntas frecuentes
¿Es mejor reducir cuota o reducir plazo?
Reducir plazo suele ahorrar más intereses. Reducir cuota te da más liquidez mensual. No hay una opción mejor para todos: depende de tus ingresos, de tu colchón y de tu tranquilidad.
¿Puedo elegir yo si reducir cuota o plazo?
En una amortización parcial, normalmente eliges tú, y conviene que lo indiques por escrito. Comprueba las condiciones de tu contrato y cualquier preaviso o importe mínimo.
¿Qué comisión me pueden cobrar por amortizar?
Depende de cuándo firmaste y del tipo. En las firmadas desde el 16 de junio de 2019, hasta el 0,25 % o el 0,15 % en tipo variable durante los primeros años, y hasta el 2 % o el 1,5 % en tipo fijo. Mira tu contrato.
¿Compensa amortizar si mi hipoteca tiene un tipo bajo?
El ahorro es menor que con un tipo alto. Antes de amortizar, compara con otros usos del dinero: un fondo de emergencia, una deuda más cara o tus objetivos.
Sigue por aquí
Lo que esta guía no puede resolver por ti
Si amortizar, y cómo, depende de tus ingresos, de tu colchón, del resto de tus deudas y de lo que quieras conseguir con ese dinero. En Tu Plano Financiero lo revisamos juntos antes de plantear decisiones concretas. No gestionamos tu dinero ni vendemos productos financieros.
Empezar diagnóstico gratuito →El diagnóstico es gratuito y la sesión de análisis de 25 minutos también, sin compromiso.
Esta guía es informativa y general. No constituye asesoramiento financiero regulado ni recomendación de amortizar ninguna deuda. Los ejemplos son ilustrativos, sin comisiones ni gastos salvo que se indique, y no sustituyen el cuadro de amortización de tu entidad. Fuentes: Ley 5/2019, reguladora de los contratos de crédito inmobiliario.