La respuesta rápida
- El TIN es el precio del dinero prestado y es lo que determina tu cuota mensual.
- La TAE suma al TIN las comisiones y los gastos que te exigen y lo resume todo en un porcentaje anual. Es la cifra para comparar ofertas.
- Compara solo lo comparable: mismo importe, mismo plazo y mismo tipo de interés (fijo o variable). Y recuerda que la TAE da por hecho que mantienes el préstamo hasta el final.
- No es una cifra mágica: en préstamos variables o con bonificaciones, la TAE es una estimación. Pide siempre la oferta con y sin bonificaciones.
Dos cifras, dos trabajos
Cuando una entidad te ofrece un préstamo, el TIN y la TAE aparecen juntos y se parecen tanto que es fácil tratarlos como si fueran lo mismo. No lo son, y no sirven para lo mismo.
El TIN es el dato con el que se calcula la cuota: la entidad aplica ese tipo al capital que te queda por devolver y de ahí sale lo que pagas cada mes. La TAE no interviene en esa cuenta. Es una medida que mete en un único porcentaje anual el tipo, las comisiones y los gastos que te exigen, y por eso es la que permite poner dos ofertas una al lado de la otra.
El TIN decide cuánto pagas cada mes. La TAE te dice cuál de las ofertas sale más cara.
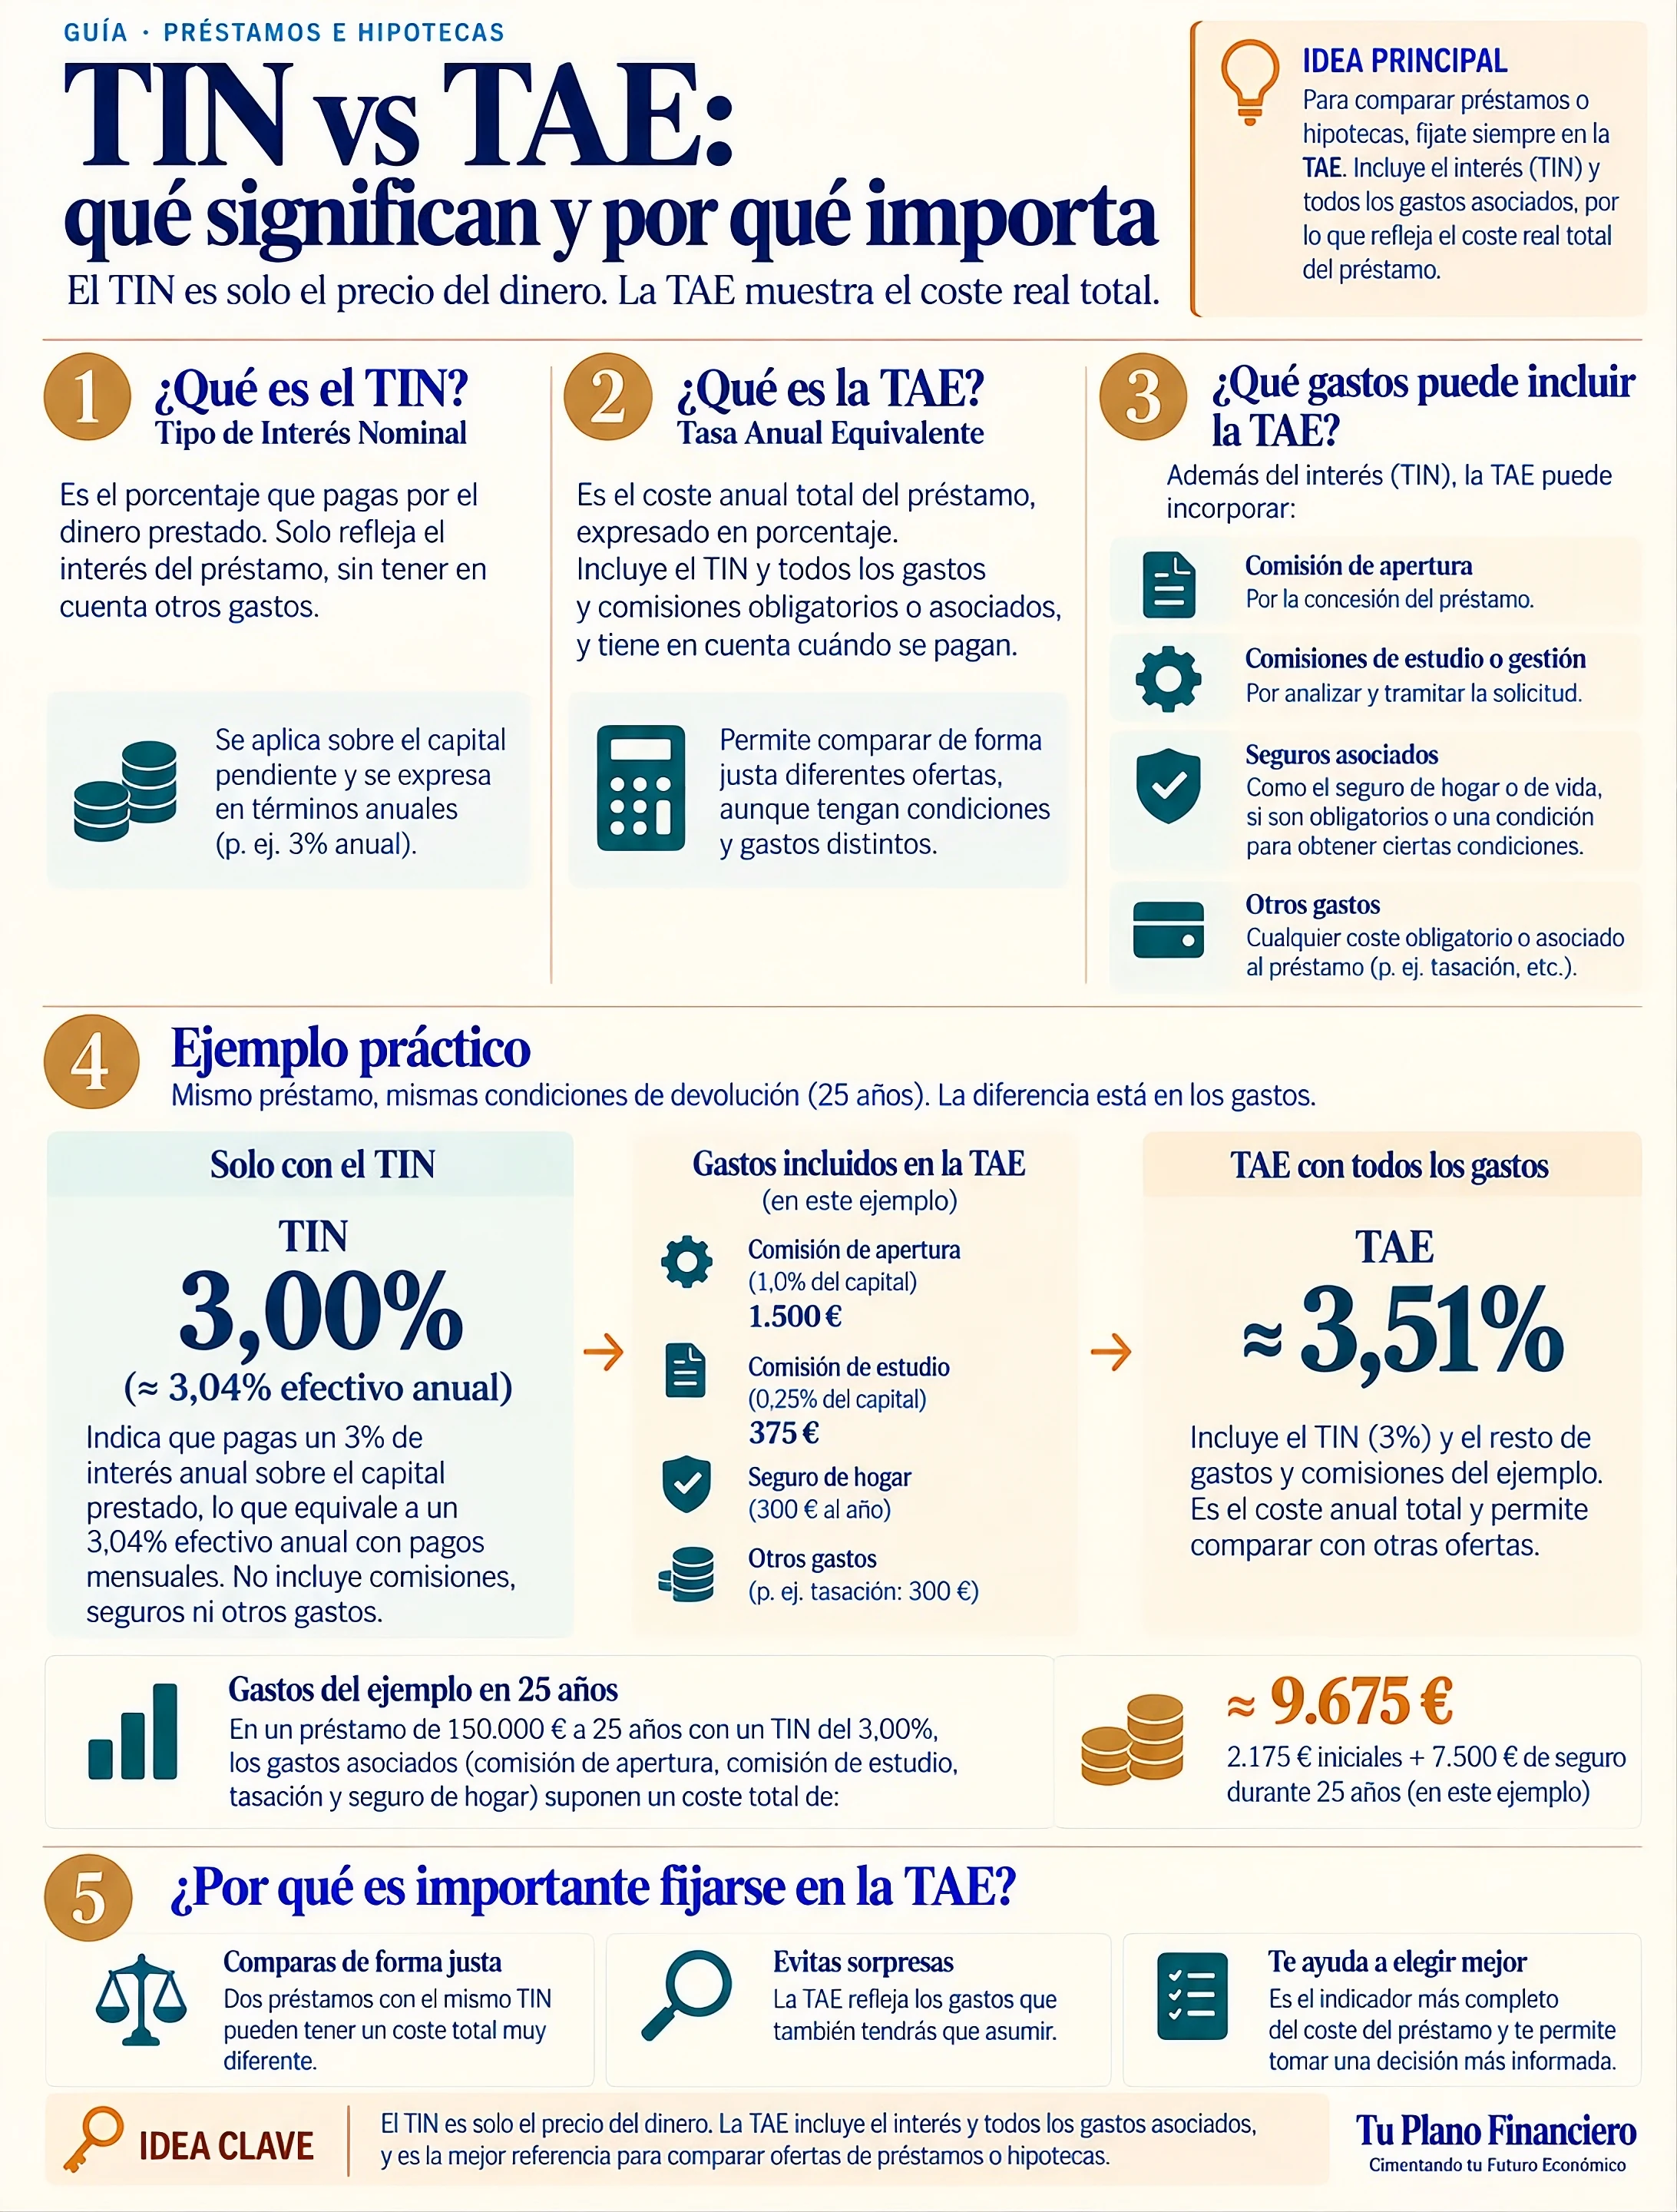
Cómo pasa una oferta del TIN a la TAE
La TAE es el tipo anual que iguala lo que recibes con lo que acabas pagando, teniendo en cuenta cuándo se paga cada cosa. Por eso importa el calendario: una comisión que pagas el día de la firma pesa más que otra de la misma cuantía repartida a lo largo de los años.
Un ejemplo pequeño. Dos ofertas para el mismo préstamo personal de 12.000 € a 4 años (48 cuotas mensuales), a tipo fijo:
| Concepto | Oferta A | Oferta B |
|---|---|---|
| TIN | 6,00 % | 5,00 % |
| Comisión de apertura | 0 € | 300 € (2,5 %) |
| Cuota mensual | 281,82 € | 276,35 € |
| Intereses totales | 1.527 € | 1.265 € |
| Coste total (intereses + comisión) | 1.527 € | 1.565 € |
| TAE | 6,17 % | 6,48 % |
La oferta B tiene el TIN más bajo y la cuota más baja, y aun así es la más cara: unos 37 € más en total y una TAE de 6,48 % frente a 6,17 %. La cuota engaña dos veces: te parece más barata cada mes y no ves los 300 € que ya has pagado el primer día.
Cómo se han calculado. Las TAE son aproximadas: suponen que la comisión se paga el día de la firma, que las cuotas son mensuales e iguales y que no hay más gastos.
Profundiza: Cómo se compone una cuota · Coste real de una deuda
Por qué la comisión pesa más en los préstamos cortos
El TIN de cada oferta es el mismo en todos los plazos. La TAE de la oferta B, no. Una comisión fija se reparte entre menos tiempo cuanto más corto es el préstamo, y eso se nota en la TAE.
| Plazo | Oferta A (TIN 6 %, sin comisión) | Oferta B (TIN 5 %, comisión 2,5 %) |
|---|---|---|
| 12 meses | 6,17 % | 10,20 % |
| 24 meses | 6,17 % | 7,76 % |
| 48 meses | 6,17 % | 6,48 % |
| 84 meses | 6,17 % | 5,92 % |
A uno y dos años, la oferta B es mucho más cara. A cuatro, algo más. A siete, pasa a ser la más barata. Son las mismas ofertas: lo único que ha cambiado es el plazo. Por eso solo tiene sentido comparar TAE cuando el plazo es el mismo.
En un préstamo a muchos años ocurre lo contrario. Una comisión de apertura del 1 % sobre 150.000 € a 25 años, con un TIN del 3 %, sube la TAE solo de 3,04 % a 3,14 %. Una décima parece poco, pero son 1.500 € que pagas el primer día.
Lo que la TAE da por hecho
La TAE es muy útil, pero parte de varias suposiciones. Cuando no se cumplen, la comparación pierde fuerza.
Que mantienes el préstamo hasta el final
La TAE se calcula sobre todo el plazo. Si cancelas antes, lo que pagaste el primer día se reparte entre menos años y el coste real sube. Con las ofertas de antes, y sin contar una posible comisión por cancelar: si las cancelas a los 24 meses, la A sigue costando un 6,17 % y la B sube a un 6,92 %; si las cancelas al cabo de un año, la B llega al 8,2 %.
Profundiza: Amortizar anticipadamente una deuda: ¿reducir cuota o plazo?
Que el tipo no cambia
En un préstamo o una hipoteca a tipo variable, la TAE se calcula suponiendo que el índice de referencia se queda como estaba el día de la oferta. Si sube, tu coste real será mayor; si baja, menor. En los variables, la TAE es una referencia, no una predicción.
Profundiza: Hipoteca fija, variable o mixta: ¿cuál puede encajar mejor? · Qué es el Euríbor y cómo afecta a la cuota
Que contratas todo lo que te piden
Muchas ofertas anuncian un TIN reducido «con bonificaciones»: domiciliar la nómina, contratar un seguro, usar una tarjeta. Esa TAE puede dar por hecho que cumples todo, y mantenerlo durante años tiene su propio coste. Pide la oferta con y sin bonificaciones y compara las dos TAE.
Que están todos los gastos
No todo lo que pagarás por un préstamo tiene por qué estar dentro de la TAE. Antes de firmar, la entidad te tiene que entregar una ficha con las condiciones (en una hipoteca se llama FEIN) donde se detalla qué gastos entran y cuáles no. Léela con un único objetivo: separar lo que ya está en la TAE de lo que tendrás que pagar aparte.
Cuanto más alto es el tipo, más se separan TIN y TAE
Aunque no haya comisiones, TIN y TAE no coinciden cuando los intereses se calculan por meses. Un 3 % nominal equivale a una TAE de 3,04 %. Un 18 % nominal, un tipo del orden del de algunas tarjetas de crédito a plazos, equivale a una TAE de 19,56 %: a tipos altos la diferencia ya no es un detalle.
En cuentas y depósitos pasa lo mismo, a tu favor: la TAE incorpora cada cuánto se abonan los intereses, y por eso es la que conviene comparar también cuando ahorras.
Profundiza: Tarjeta revolving: qué es y por qué puede salir tan cara · Interés compuesto: cómo funciona y por qué importa
Errores frecuentes
- Elegir por la cuota. La cuota depende del TIN y del plazo, no de las comisiones. Una cuota más baja puede esconder un plazo más largo o una comisión inicial.
- Comparar la TAE de préstamos distintos. Vale con el mismo importe, el mismo plazo y el mismo tipo de interés. Si cambia alguno, compara también el coste total en euros.
- Olvidar el coste en euros. La TAE es un porcentaje anual: no dice cuánto pagarás en total. Un plazo más largo puede tener una TAE más baja y costar más euros.
- Fiarte de la TAE del anuncio. Suele ser un ejemplo. La de tu oferta depende de tu importe, tu plazo y tus condiciones.
Cuándo la TAE no te basta
- Si piensas adelantar dinero pronto, mira el coste hasta ese momento y no solo la TAE del plazo completo.
- Si quieres cambiar una deuda por otra, compara el coste total y el plazo. Un TIN más bajo con más años puede salirte más caro. Cuándo tiene sentido refinanciar o reunificar.
- Si el tipo es variable, la TAE es una foto de hoy.
- Si la oferta incluye productos vinculados, pregúntate si los contratarías aunque no hubiera préstamo.
Qué puedes comprobar esta semana
- Localiza el TIN, la TAE y la cuota en tu préstamo (o en la ficha de la oferta que tengas). Si algo no coincide con lo que creías, pregunta por qué.
- Comprueba qué comisiones y qué productos vinculados entran en la TAE y cuáles no.
- Si tienes dos ofertas, compara la TAE y el coste total en euros, con el mismo importe y el mismo plazo.
- Pide la misma oferta con y sin bonificaciones.
- Si piensas cancelar antes de tiempo, pregunta cuánto te costaría hasta ese momento.
Preguntas frecuentes
¿La TAE siempre es mayor que el TIN?
En la práctica, igual o mayor: la TAE incorpora los gastos y la frecuencia de pago de los intereses, y eso solo puede sumar. Coinciden solo si no hay gastos y los intereses se calculan una vez al año.
¿La cuota se calcula con el TIN o con la TAE?
Con el TIN, el capital y el plazo. La TAE no cambia lo que pagas cada mes; te dice cuánto cuesta todo, incluyendo lo que no ves en la cuota.
¿Una TAE más baja es siempre mejor?
Con el mismo importe y el mismo plazo, normalmente sí. Con plazos distintos, cancelación anticipada, tipo variable o productos vinculados, mira también el coste total en euros.
¿Dónde veo la TAE de mi oferta?
En la ficha precontractual que la entidad te entrega antes de firmar; en una hipoteca es la FEIN. Es el documento que conviene leer con calma, mejor que la publicidad.
Entonces, ¿para qué sirve el TIN?
Para saber con qué tipo se calculan tus intereses y tu cuota, y cuánto de cada cuota son intereses.
Sigue por aquí
Lo que esta guía no puede resolver por ti
Qué oferta te conviene depende de en cuánto tiempo quieres pagar, de si piensas adelantar dinero y de qué otras deudas y gastos tienes. En Tu Plano Financiero los revisamos juntos antes de plantear decisiones concretas. No gestionamos tu dinero ni vendemos productos financieros.
Empezar diagnóstico gratuito →El diagnóstico es gratuito y la sesión de análisis de 25 minutos también, sin compromiso.
Esta guía es informativa y general. No constituye asesoramiento financiero regulado ni recomendación de contratar ningún producto. Los ejemplos son ilustrativos, con TAE aproximadas, y no sustituyen la información precontractual de cada entidad.