La respuesta rápida
- Fondo indexado: copia un índice (por ejemplo, el de las grandes empresas mundiales) y cobra poco porque no necesita equipo que elija valores.
- Fondo de gestión activa: un equipo elige qué comprar para intentar superar a su índice de referencia, y cobra más por ello.
- Lo que decide la comparación es el coste: el fondo activo tiene que ganar al índice por encima de lo que cobra, y los datos muestran que la mayoría no lo consigue a largo plazo.
- No es una apuesta segura en ningún sentido: un fondo indexado cae cuando cae el mercado y un fondo activo bueno puede existir. Lo difícil es saber cuál lo será dentro de veinte años.
La diferencia, en una frase
Un fondo indexado no intenta ganar al mercado: intenta parecerse a él. Un fondo de gestión activa sí intenta ganarle, y por eso cobra más. Dicho así, parece que lo activo sale ganando; pero para comparar bien hay que mirar qué te queda cada año después de pagar al fondo.
La pregunta no es si un gestor es bueno, sino si lo es lo bastante como para compensar lo que cobra.
Profundiza: ¿Qué es un fondo indexado? · ¿Qué es un índice bursátil?
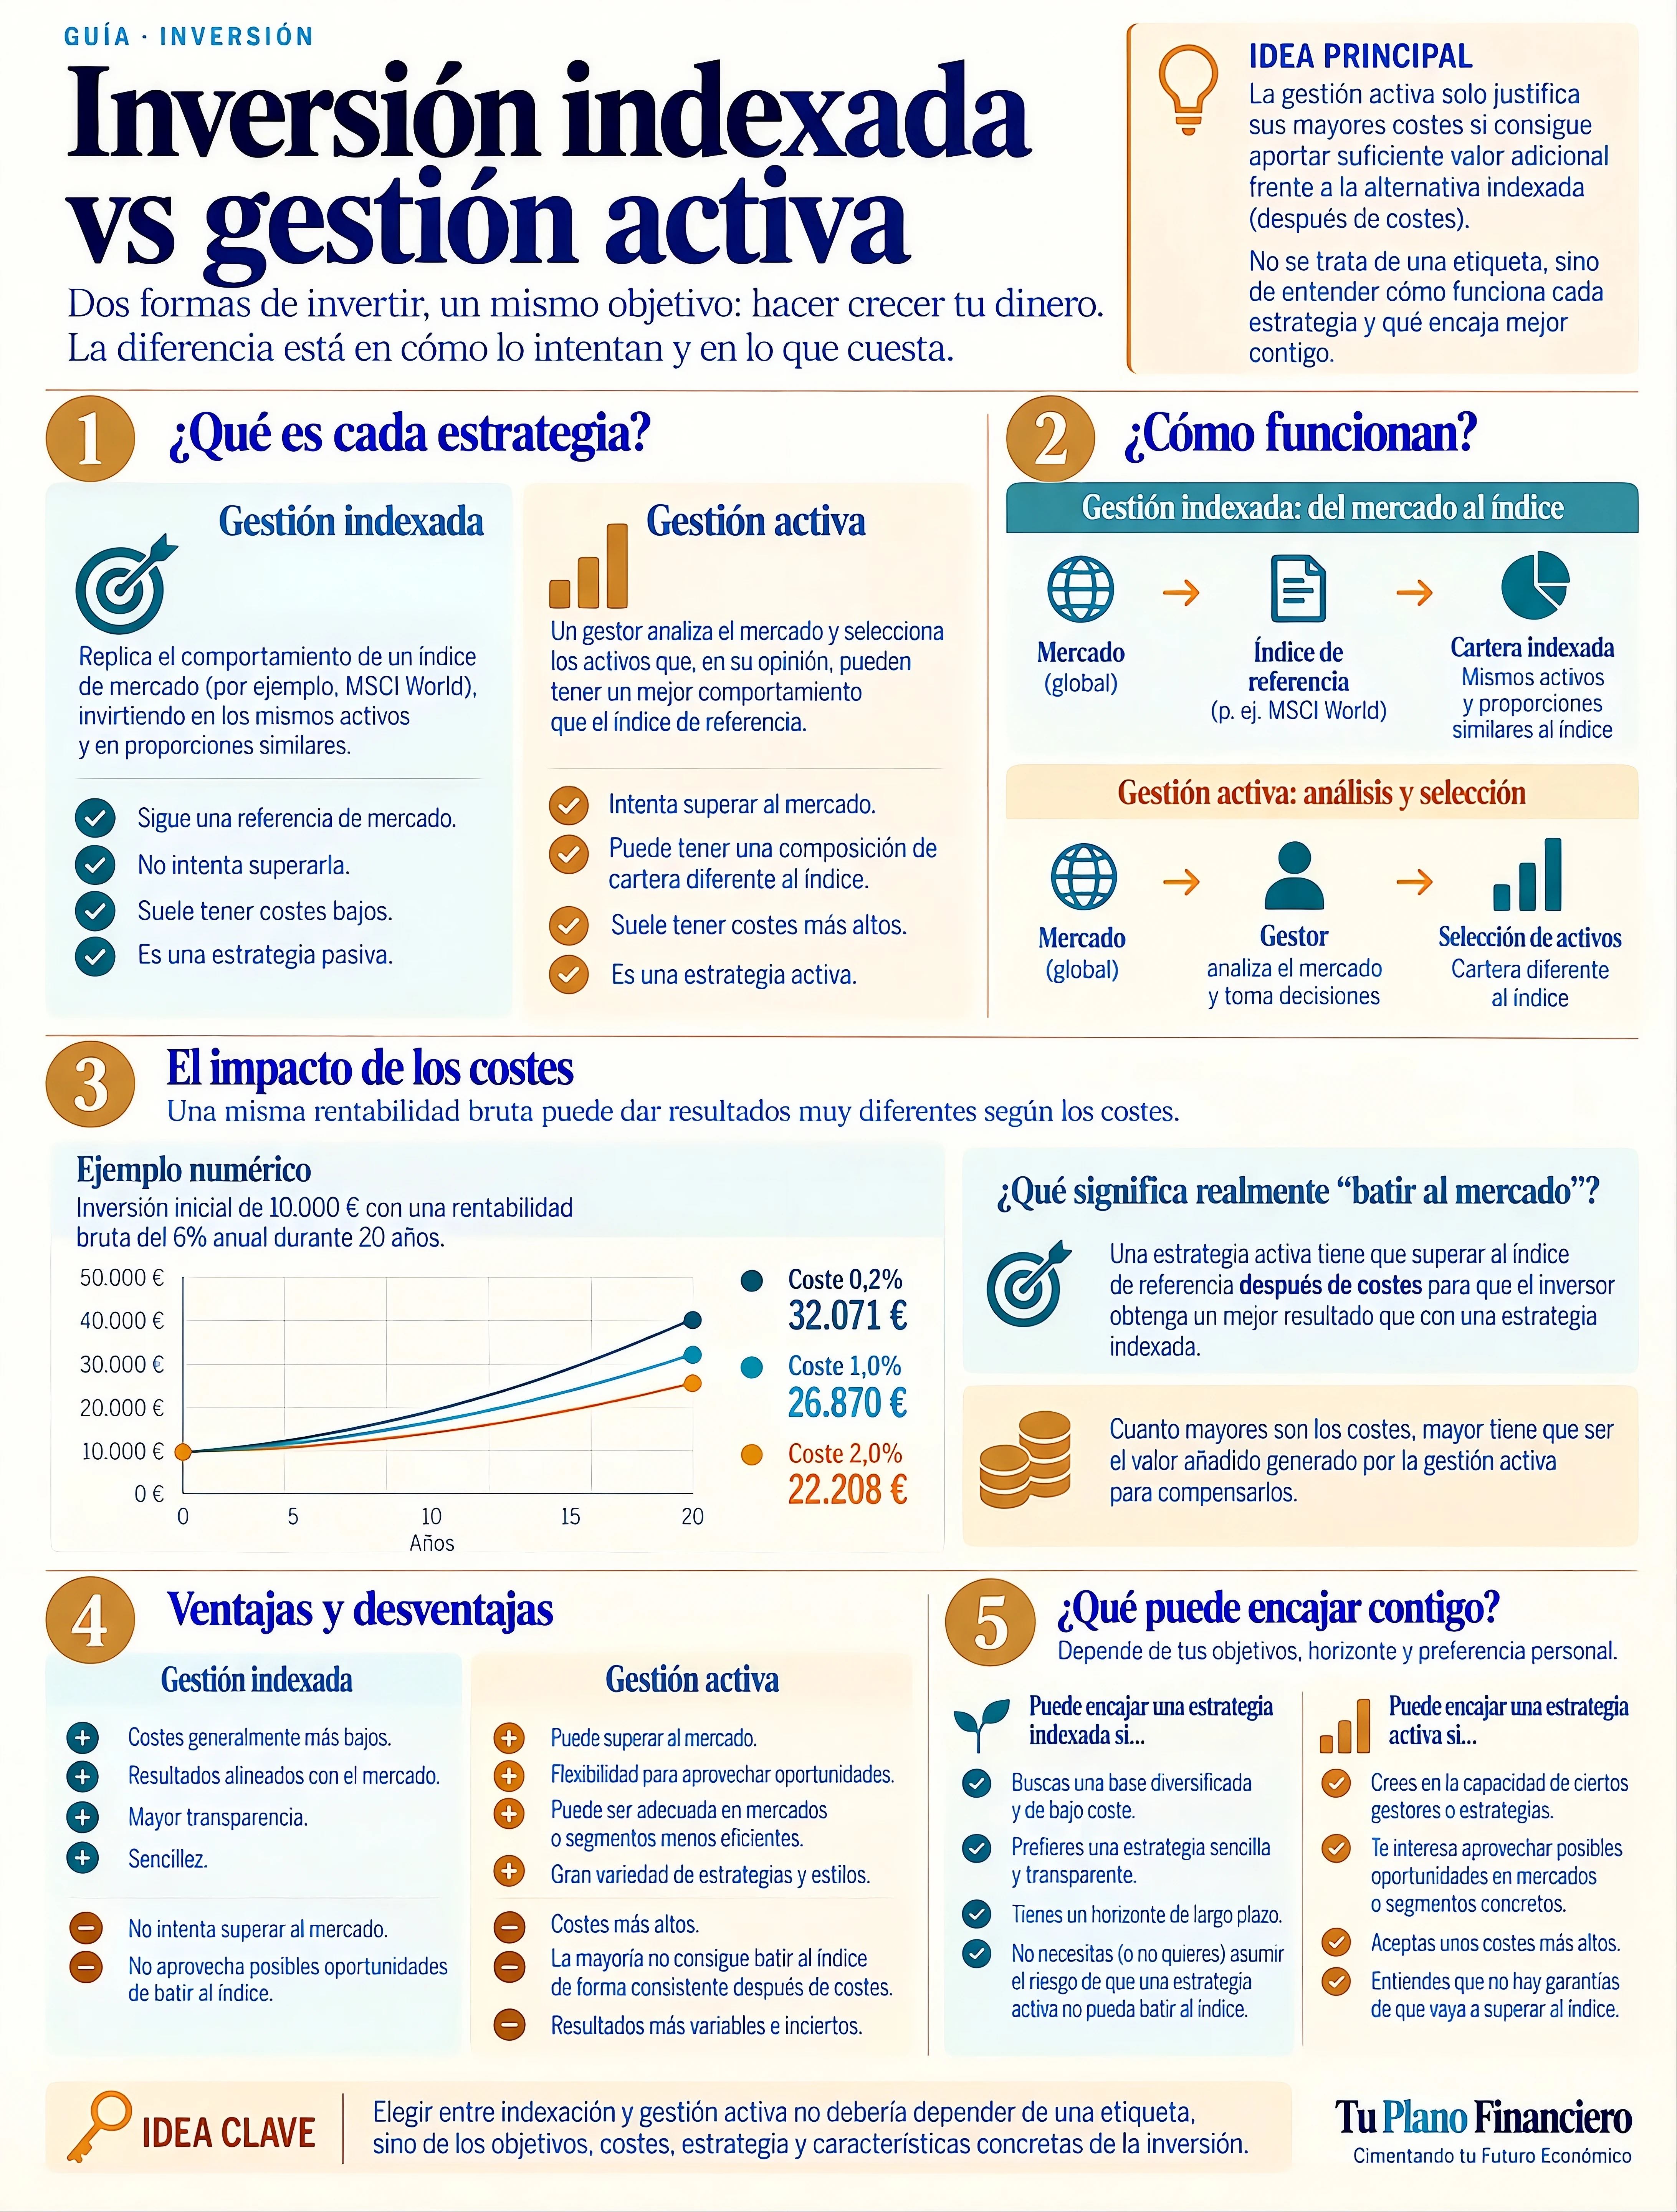
Cuánto pesa el coste cuando pasan los años
Un punto de diferencia en comisiones parece poca cosa, porque se descuenta de la rentabilidad poco a poco y nunca ves el cargo. Pero se acumula año tras año sobre un capital que va creciendo. Supón que aportas 150 € al mes durante 25 años y que el mercado da un 5 % anual bruto (un supuesto ilustrativo, no una previsión):
| Coste anual | Capital final aproximado | Ganancia sobre los 45.000 € aportados |
|---|---|---|
| 0,2 % | 85.400 € | 40.400 € |
| 1,0 % | 76.300 € | 31.300 € |
| 1,5 % | 71.200 € | 26.200 € |
Entre el 0,2 % y el 1,5 % hay unos 14.200 € de diferencia: más de un tercio (el 35 %) de la ganancia se queda por el camino. Fíjate en que la cifra que más se ve, la rentabilidad, es la misma en los tres casos; lo único que cambia es lo que cobra el fondo.
Cómo se ha calculado. Aportaciones mensuales al final de cada mes; el coste anual se resta de la rentabilidad bruta; sin impuestos. Los costes son supuestos para comparar, no los de un fondo concreto.
El listón que debe superar un fondo activo
Visto al revés: si un fondo activo cobra un 1,5 % y uno indexado un 0,2 %, el activo necesita rendir 1,3 puntos más cada año, antes de costes, solo para empatar. No es imposible, pero es un listón alto y hay que superarlo año tras año, no solo en uno bueno.
Profundiza: Comisiones de una inversión: cuáles hay y cuánto es razonable pagar
Qué dicen los datos sobre los fondos activos
S&P Dow Jones Indices publica cada año el informe SPIVA, que compara los fondos de gestión activa con su índice de referencia. En la edición europea con datos a 31 de diciembre de 2025, para fondos de renta variable denominados en euros, este es el porcentaje de fondos que no superó a su índice:
| Categoría | 1 año | 3 años | 5 años | 10 años |
|---|---|---|---|---|
| Renta variable europea | 82 % | 91 % | 94 % | 97 % |
| Renta variable global | 71 % | 92 % | 95 % | 98 % |
Dos lecturas. La primera: cuanto más largo es el plazo, peor sale la mayoría, porque los costes y los errores se acumulan. La segunda, que suele pasar desapercibida: el informe también mide cuántos fondos siguen existiendo. A diez años, solo sobrevivieron el 57 % de los fondos europeos de renta variable y el 62 % de los globales; el resto se cerró o se fusionó, normalmente porque iba mal. Si solo miras los fondos que hoy se venden, ves a los supervivientes y la foto sale más bonita de lo que fue.
Matices. Son porcentajes por categoría y con las referencias que usa el informe, no una sentencia sobre cada fondo: alguno sí supera a su índice durante años. Tampoco prueban nada sobre otros activos, como la renta fija, ni sobre otros mercados. Y que un fondo haya ganado al índice en el pasado no te dice que vaya a hacerlo en el futuro.
Profundiza: Rentabilidad histórica vs. rentabilidad garantizada
Lo que «indexado» no significa
- No significa «sin riesgo». Si el índice cae un 30 %, tu fondo indexado cae aproximadamente lo mismo.
- No significa «diversificado» sin más. Depende del índice: uno de una sola región o sector concentra mucho más que uno global.
- No significa «barato» por definición. Los hay con costes muy distintos entre sí, así que hay que comprobarlo en cada caso.
- No es exactamente igual que el índice. El fondo se queda algo por detrás por sus costes y por pequeñas diferencias al replicar.
Profundiza: Qué es diversificar y cómo saber si tu cartera lo está · Rentabilidad y riesgo: qué relación tienen
Cómo comprobar un fondo, sea indexado o activo
La información está en el documento de datos fundamentales (el KID) y en el folleto del fondo, que te facilita la gestora o tu banco. Mira estos datos:
- Gastos corrientes: lo que cuesta cada año mantener el fondo. Es el dato que más pesa en el ejemplo de arriba.
- Índice de referencia: qué índice replica o con cuál se compara. Si es activo y no se compara con nada claro, es difícil saber si lo hace bien.
- Diferencia de rentabilidad con el índice (en un fondo indexado, lo que se llama tracking difference): cuánto se ha quedado por detrás o por delante del índice en cada año. Cuanto más pequeña, mejor replica.
- Otras comisiones: de suscripción, de reembolso o de éxito, que algunos fondos cobran y otros no.
Si ya tienes un fondo y quieres cambiarlo, el traspaso entre fondos no tributa mientras no recuperes el dinero, así que cambiar no implica pagar impuestos por ello. Eso sí: conviene mirar antes las condiciones concretas de cada fondo.
Profundiza: El traspaso entre fondos no tributa · ETF vs. fondo de inversión tradicional
Cuándo puede tener sentido la gestión activa
Que la media salga mal no significa que lo activo no tenga sitio. Puede encajar si buscas algo que un índice amplio no te da, como una estrategia concreta, un mercado poco cubierto por índices baratos o una cartera ya gestionada que no quieres armar tú. En esos casos conviene saberlo con los ojos abiertos: pagas más, no hay garantía de superar al índice, y lo razonable es comprobar qué te aporta a cambio.
Mantener un fondo activo que ya tienes tampoco es un error por sí mismo. Lo que sí conviene es saber qué cuesta, con qué índice se compara y cómo le ha ido frente a él durante años, no solo el último.
Errores frecuentes
- Fijarse solo en la rentabilidad del último año. Un año bueno no demuestra que el gestor sea bueno.
- No saber qué comisión pagas. Es el dato más fácil de comprobar y el que más pesa a largo plazo.
- Comparar con fondos que ya no existen o no se ven. Los cerrados desaparecen de las tablas y mejoran el aspecto de la media.
- Pensar que indexado es sinónimo de seguro. Sigue al mercado, también cuando baja.
- Cambiar de fondo sin mirar las condiciones. Comprueba comisiones y plazos antes de mover nada.
Qué puedes comprobar esta semana
- Localiza el KID de cada fondo que tienes y apunta sus gastos corrientes.
- Averigua con qué índice se compara y cuánto se ha desviado de él en los últimos años.
- Calcula cuánto te cuesta al año en euros, no solo en porcentaje.
- Si es de gestión activa, pregúntate qué te aporta frente a un fondo que replica ese índice.
- Antes de cambiar nada, revisa comisiones, plazos y que el nuevo fondo encaje con tu horizonte.
Preguntas frecuentes
¿Qué diferencia hay entre un fondo indexado y uno de gestión activa?
El indexado replica un índice y cobra poco; el de gestión activa intenta superar a su índice mediante la selección de un equipo gestor, y cobra más por ello.
¿Es mejor un fondo indexado que uno activo?
En promedio y a largo plazo, la mayoría de los fondos activos de renta variable no supera a su índice después de costes. Pero no es una regla para cada fondo ni garantiza rentabilidad: dependerá de tu caso y de cada producto.
¿Un fondo indexado puede perder dinero?
Sí. Sigue a un índice y, si el mercado cae, el fondo cae de forma parecida. Su ventaja es el coste, no la ausencia de riesgo.
¿Cómo sé cuánto me cobra mi fondo?
En el documento de datos fundamentales (KID) y en el folleto, que te facilita la gestora o la entidad. Busca los gastos corrientes y las comisiones adicionales, si las hay.
¿Pago impuestos si cambio de un fondo a otro?
Un traspaso entre fondos de inversión no tributa mientras no recuperes el dinero. La tributación llega cuando reembolsas y obtienes ganancia.
Sigue por aquí
Lo que esta guía no puede resolver por ti
Qué fondos encajan contigo depende de tu horizonte, de cuánto riesgo puedes asumir y de lo que ya tienes. En Tu Plano Financiero revisamos tu situación antes de plantear decisiones concretas. No gestionamos tu dinero ni vendemos productos financieros.
Empezar diagnóstico gratuito →El diagnóstico es gratuito y la sesión de análisis de 25 minutos también, sin compromiso.
Esta guía es informativa y general. No constituye asesoramiento financiero regulado ni recomendación de contratar ningún producto. Los ejemplos son ilustrativos, con rentabilidades y costes supuestos que no están garantizados y sin impuestos ni otras circunstancias personales. La rentabilidad pasada no garantiza resultados futuros. Datos de SPIVA Europa a 31 de diciembre de 2025. Fuentes: informe SPIVA Europe Scorecard Year-End 2025 (S&P Dow Jones Indices y Morningstar).