La respuesta rápida
- Son la misma familia. Ambos son fondos de inversión: una cartera diversificada gestionada en común. Cambia el canal de compra, no la naturaleza.
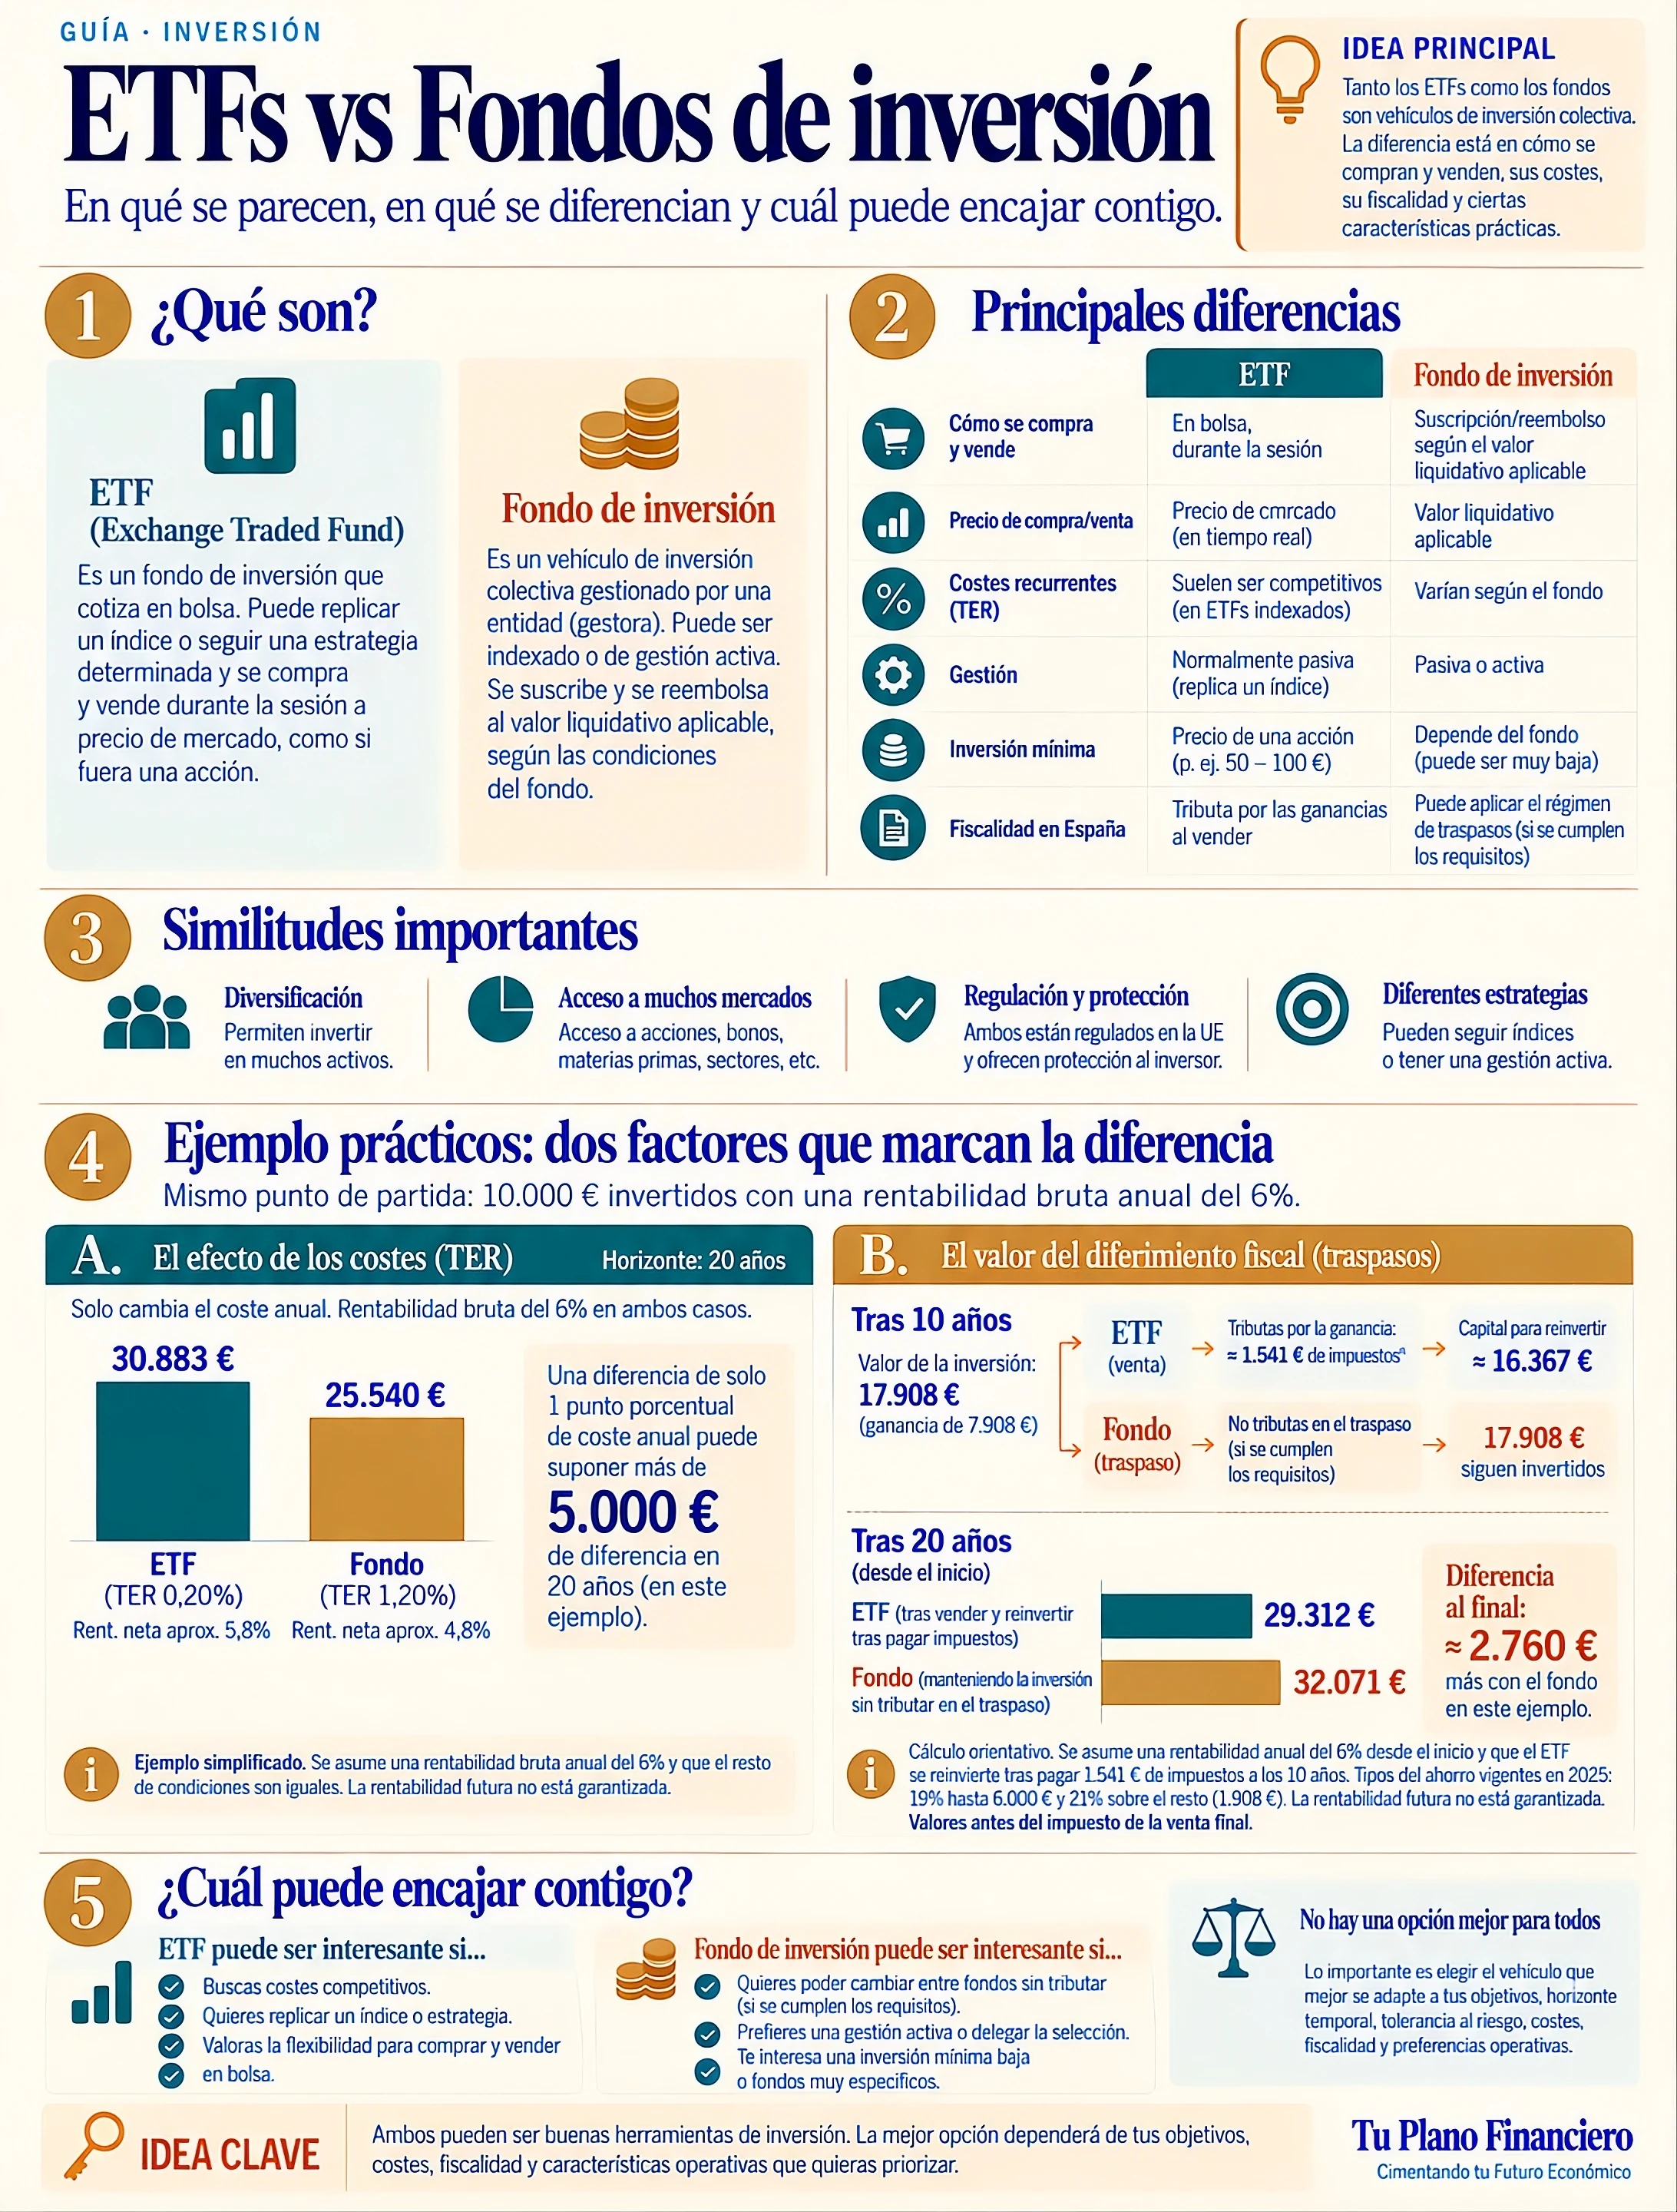
- El fondo se suscribe y se reembolsa a su valor liquidativo; el ETF se compra y se vende en bolsa, durante la sesión, a precio de mercado y desde una cuenta de valores.
- Compara el coste total, no solo la comisión anual. En el ETF se suman la comisión del intermediario, la custodia y la horquilla; en el fondo, las posibles comisiones de suscripción o reembolso.
- Fiscalmente, la ganancia tributa igual al salir. La diferencia está en el camino: el fondo permite traspasar sin tributar y el ETF no, y los dividendos que reparta un ETF tributan cada año.
Dos puertas de entrada al mismo tipo de producto
Un fondo de inversión reúne el dinero de muchos partícipes y lo invierte en una cartera. Un ETF (fondo cotizado) hace lo mismo, con una diferencia: sus participaciones se negocian en un mercado secundario, como las acciones. Según la CNMV, los ETF suelen replicar un índice, pero eso no es una regla: «ETF» describe cómo se negocia el vehículo, no cómo se gestiona.
Por eso conviene separar dos preguntas que se mezclan. Una es indexado o activo, que habla de la estrategia. La otra es ETF o fondo tradicional, que habla del canal. Existen fondos indexados que no cotizan y ETF que no siguen un índice amplio.
Un ETF no es otro tipo de inversión: es el mismo fondo con otra puerta de entrada.
Cómo se compra y se vende cada uno
En un fondo tradicional das la orden a la gestora o a la entidad que lo comercializa. La operación se liquida al valor liquidativo del día de la solicitud o del siguiente, según el folleto, y puede haber una hora de corte. No ves el precio final cuando das la orden.
En un ETF necesitas una cuenta de valores y operas durante la sesión de bolsa. Puedes elegir el tipo de orden: de mercado (se ejecuta al mejor precio disponible, sin control del precio) o limitada (fijas el máximo al que compras o el mínimo al que vendes). El precio de compra suele quedar algo por encima del valor liquidativo estimado y el de venta algo por debajo. Esa diferencia, la horquilla, suele ser pequeña, pero es un coste que no aparece en ninguna comisión.
La contrapartida es que el ETF te da el precio en directo y el fondo no. Aun así, ver el precio cada minuto no mejora por sí solo la inversión. Si no necesitas operar durante el día, esa inmediatez aporta poco.
Lo que cambia, lado a lado
| Aspecto | Fondo tradicional | ETF |
|---|---|---|
| Dónde se contrata | Gestora o comercializadora | Intermediario con cuenta de valores |
| A qué precio | Valor liquidativo aplicable | Precio de mercado, con horquilla |
| Comisiones de entrada y salida | Puede haber de suscripción y de reembolso, según el folleto | No las tiene el ETF, pero el intermediario cobra por operar |
| Costes recurrentes | Gestión y depositaría, ya descontadas del valor liquidativo | Las mismas, más la custodia que cobre tu intermediario |
| Aportaciones periódicas | Habituales y sin coste por aportación | Cada compra es una orden y puede llevar comisión |
| Dividendos | En general se reinvierten dentro del fondo | Muchos ETF los reparten; otros los acumulan (lo dice su documento de datos fundamentales) |
| Traspaso sin tributar | Sí, entre fondos | No |
| Retención al vender | La gestora practica retención a cuenta sobre la ganancia | Según la CNMV, la ganancia de la venta no lleva retención |
| Información previa | Se entrega el documento de datos fundamentales | No es obligatorio entregarlo antes de comprar, pero puedes pedirlo |
Profundiza: Qué es un ETF · Qué es un fondo indexado · El traspaso entre fondos no tributa
El coste total: donde suele decidirse
La comisión anual se compara fácil. El coste de operar, no tanto, y en aportaciones periódicas pesa más de lo que parece, porque una comisión fija se repite en cada compra. La CNMV advierte de que esos gastos pueden afectar de forma significativa a la rentabilidad final.
Un ejemplo con supuestos propios: aportas 150 € al mes durante 25 años a una cartera que rinde un 5 % bruto anual. El fondo y el ETF tienen la misma comisión anual, el 0,20 %. El fondo no cobra por suscribir. El ETF paga una horquilla del 0,05 % en cada compra más una comisión fija por orden que varía según el intermediario. Sin contar custodia ni impuestos, esto es lo que queda:
| Opción | Coste de cada compra de 150 € | Valor final | Diferencia con el fondo |
|---|---|---|---|
| Fondo, sin comisión de suscripción | 0 % | 85.401 € | — |
| ETF, sin comisión fija | 0,05 % | 85.358 € | −43 € |
| ETF, 1 € por orden | 0,72 % | 84.789 € | −612 € |
| ETF, 3 € por orden | 2,05 % | 83.650 € | −1.751 € |
| ETF, 8 € por orden | 5,38 % | 80.803 € | −4.597 € |
Con una comisión fija de 3 €, la diferencia se come alrededor del 4 % de la ganancia; con 8 €, más del 11 %. Con una cuantía mayor por compra, el efecto baja, y con una comisión de 0 € casi desaparece. Cada intermediario cobra distinto, así que estas cifras son una ilustración: lo útil es repetir la cuenta con tus condiciones. Y al revés: un fondo con comisión de suscripción o con una comisión anual más alta también pierde en esta comparación.
Profundiza: Qué comisiones puede tener una inversión · Fondo indexado vs. fondo de gestión activa
Qué cambia y qué no en los impuestos
Lo primero es lo que no cambia: cuando vendes un ETF o reembolsas un fondo, la ganancia es una ganancia patrimonial que se integra en la base del ahorro, con la misma escala del 19 al 30 %. Lo que cambia es el recorrido:
- Traspaso. Entre fondos, cambiar de producto no tributa. Con ETF no existe esa posibilidad: vender para pasar a otro producto es una venta.
- Retención. En el reembolso de un fondo se practica retención a cuenta. En la venta de un ETF no, según la CNMV, pero sigues obligado a declarar la ganancia. La retención es un anticipo, no el impuesto final.
- Dividendos. Si un ETF reparte dividendos, estos tributan como rendimientos del capital mobiliario de la base del ahorro en el año en que los cobras.
Este último punto suele pasar desapercibido. Un ejemplo: inviertes 10.000 € y la cartera da un 6 % anual durante 20 años, de los que 2 puntos son dividendos. Si se acumulan dentro del vehículo, al vender pagas impuestos una sola vez y te quedan 27.556 € netos. Si se reparten y reinviertes lo que queda tras tributar al 19 % cada año, pagas 1.342 € en dividendos y 2.847 € al vender, y te quedan 27.002 €.
Como en el traspaso, el total de impuestos es menor (4.189 € frente a 4.515 €), pero se paga antes, y por eso terminas con 555 € menos. No es una razón para elegir ni descartar ningún producto: es una diferencia de calendario que depende de que el ETF reparta o acumule.
Profundiza: Cómo tributan los fondos de inversión · Cómo tributan los ETF
Riesgos que son propios del ETF
El riesgo de mercado es el mismo en un fondo y en un ETF que invierten en lo mismo. Pero hay cuestiones específicas que conviene mirar en el documento de datos fundamentales:
- Error de seguimiento. Cuánto se aleja el ETF del índice que replica.
- Divisa. Si el índice cotiza en otra moneda, como el S&P 500 en dólares, asumes también el riesgo de cambio.
- Réplica sintética. Algunos ETF replican con derivados, lo que añade riesgo de contrapartida.
- ETF apalancados e inversos. Reflejan la evolución de un día, no la de un periodo largo, y son más complejos y arriesgados. No son equivalentes a un fondo tradicional.
El indicador de riesgo del documento va de 1 a 7. Un 1 no significa que el producto no tenga riesgo.
Qué puede encajar mejor con cada situación
No hay un ganador para todos. Estas son las preguntas que suelen inclinar la balanza:
- ¿Aportas cada mes una cantidad pequeña? Si tu intermediario cobra por orden, el coste de operar puede pesar. Si la comisión es cero, deja de ser un factor.
- ¿Piensas cambiar de producto con el tiempo? Con fondos, el traspaso aplaza el impuesto. Con ETF, cada cambio es una venta.
- ¿Necesitas operar durante la sesión o prefieres delegarlo todo? Para muchos inversores a largo plazo, la inmediatez no aporta nada.
- ¿Qué ofrece tu entidad? No todas comercializan los mismos fondos, ni todas permiten contratar ETF en las mismas condiciones.
- ¿Qué cuesta cada opción en total? Con la misma estrategia, gana el que tenga menos costes totales.
Confusiones frecuentes
- «ETF significa pasivo». Suelen replicar índices, pero «ETF» habla del canal, no de la estrategia. Un fondo también puede ser indexado.
- «El ETF siempre es más barato». Suele tener una comisión de gestión baja, pero suma el coste de operar y la custodia. Comprueba el total.
- «Un ETF con participación a 50 € es más barato que uno a 500 €». El precio de una participación no dice nada sobre su coste ni su calidad.
- «Si se negocia cada segundo, es más seguro (o más arriesgado)». El riesgo lo marca lo que hay dentro, no cómo se negocia.
- «Con ETF no pago impuestos hasta que venda». En general sí, salvo los dividendos que reparta, que tributan cada año.
Lo que esta guía no cubre
- Cómo elegir un fondo o un ETF concreto, ni cuánto invertir en cada uno.
- La mecánica completa del traspaso, la declaración de una venta y la compensación de pérdidas, que tienen guía propia.
- ETF y fondos especiales: de materias primas, de renta fija o de estrategias complejas.
- La situación de los no residentes y el régimen de los territorios forales.
Qué puedes comprobar esta semana
- Mira qué comisión por orden y qué custodia cobra tu intermediario por comprar ETF.
- Si ya tienes fondos, revisa si tienen comisión de suscripción o reembolso y cuál es su comisión anual.
- Calcula cuánto supone la comisión por orden sobre lo que aportas cada mes.
- Si un ETF te interesa, abre su documento de datos fundamentales: comisión, divisa, indicador de riesgo y si reparte dividendos.
- Antes de vender nada para cambiar de producto, calcula cuánto tributaría la ganancia.
Preguntas frecuentes
¿Qué diferencia hay entre un ETF y un fondo de inversión?
Un ETF es un fondo de inversión cuyas participaciones cotizan en bolsa. Se compra y se vende durante la sesión, a precio de mercado y desde una cuenta de valores. El fondo tradicional se suscribe y se reembolsa a su valor liquidativo.
¿Es mejor un ETF que un fondo indexado?
Depende de los costes totales y de cómo inviertas. Si ambos siguen el mismo índice, importan la comisión anual, el coste de operar, la divisa y la fiscalidad del recorrido. Ninguno es mejor para todos los casos.
¿Puedo traspasar un ETF a otro ETF sin pagar impuestos?
No. El traspaso sin tributar solo existe entre fondos de inversión. Vender un ETF para comprar otro es una venta y tributa la ganancia.
¿Los ETF llevan retención?
Según la CNMV, la ganancia al vender un ETF no está sujeta a retención. Eso no la exime de tributar: la declaras en la renta y se integra en la base del ahorro.
¿Tiene comisiones un ETF?
Tiene una comisión anual de gestión y depósito, descontada del valor liquidativo, y no cobra suscripción ni reembolso. Pero tu intermediario puede cobrar por cada compra o venta y por la custodia, y la horquilla es un coste adicional.
Sigue por aquí
- El traspaso entre fondos no tributaPor qué solo funciona entre fondos y qué se arrastra.
- Fondo indexado vs. fondo de gestión activaLa otra pregunta: la estrategia, no el canal.
- Qué comisiones puede tener una inversiónLas que se ven y las que no.
- ¿Cómo tributan los ETF?Ventas, dividendos y declaración.
Lo que esta guía no puede resolver por ti
Qué vehículo encaja mejor depende de cuánto aportas, con qué frecuencia, qué ofrece tu entidad, cuánto cuesta operar y para qué es ese dinero. En Tu Plano Financiero revisamos tu situación completa antes de plantear decisiones concretas. No gestionamos tu dinero ni vendemos productos financieros.
Empezar diagnóstico gratuito →El diagnóstico es gratuito y la sesión de análisis de 25 minutos también, sin compromiso.
Esta guía es informativa y general. No constituye asesoramiento fiscal ni financiero regulado ni una recomendación de inversión. Los ejemplos son ilustrativos: suponen rentabilidad constante y los costes indicados, sin otras rentas del ahorro, y no sustituyen el cálculo de tu declaración. Datos de la escala del ahorro del ejercicio 2025, salvo cambios normativos posteriores. Fuentes: guías de la CNMV sobre fondos cotizados (ETF) y fondos de inversión; Ley 35/2006 del Impuesto sobre la Renta de las Personas Físicas; manuales de la Agencia Tributaria sobre la declaración de la renta.