La respuesta rápida
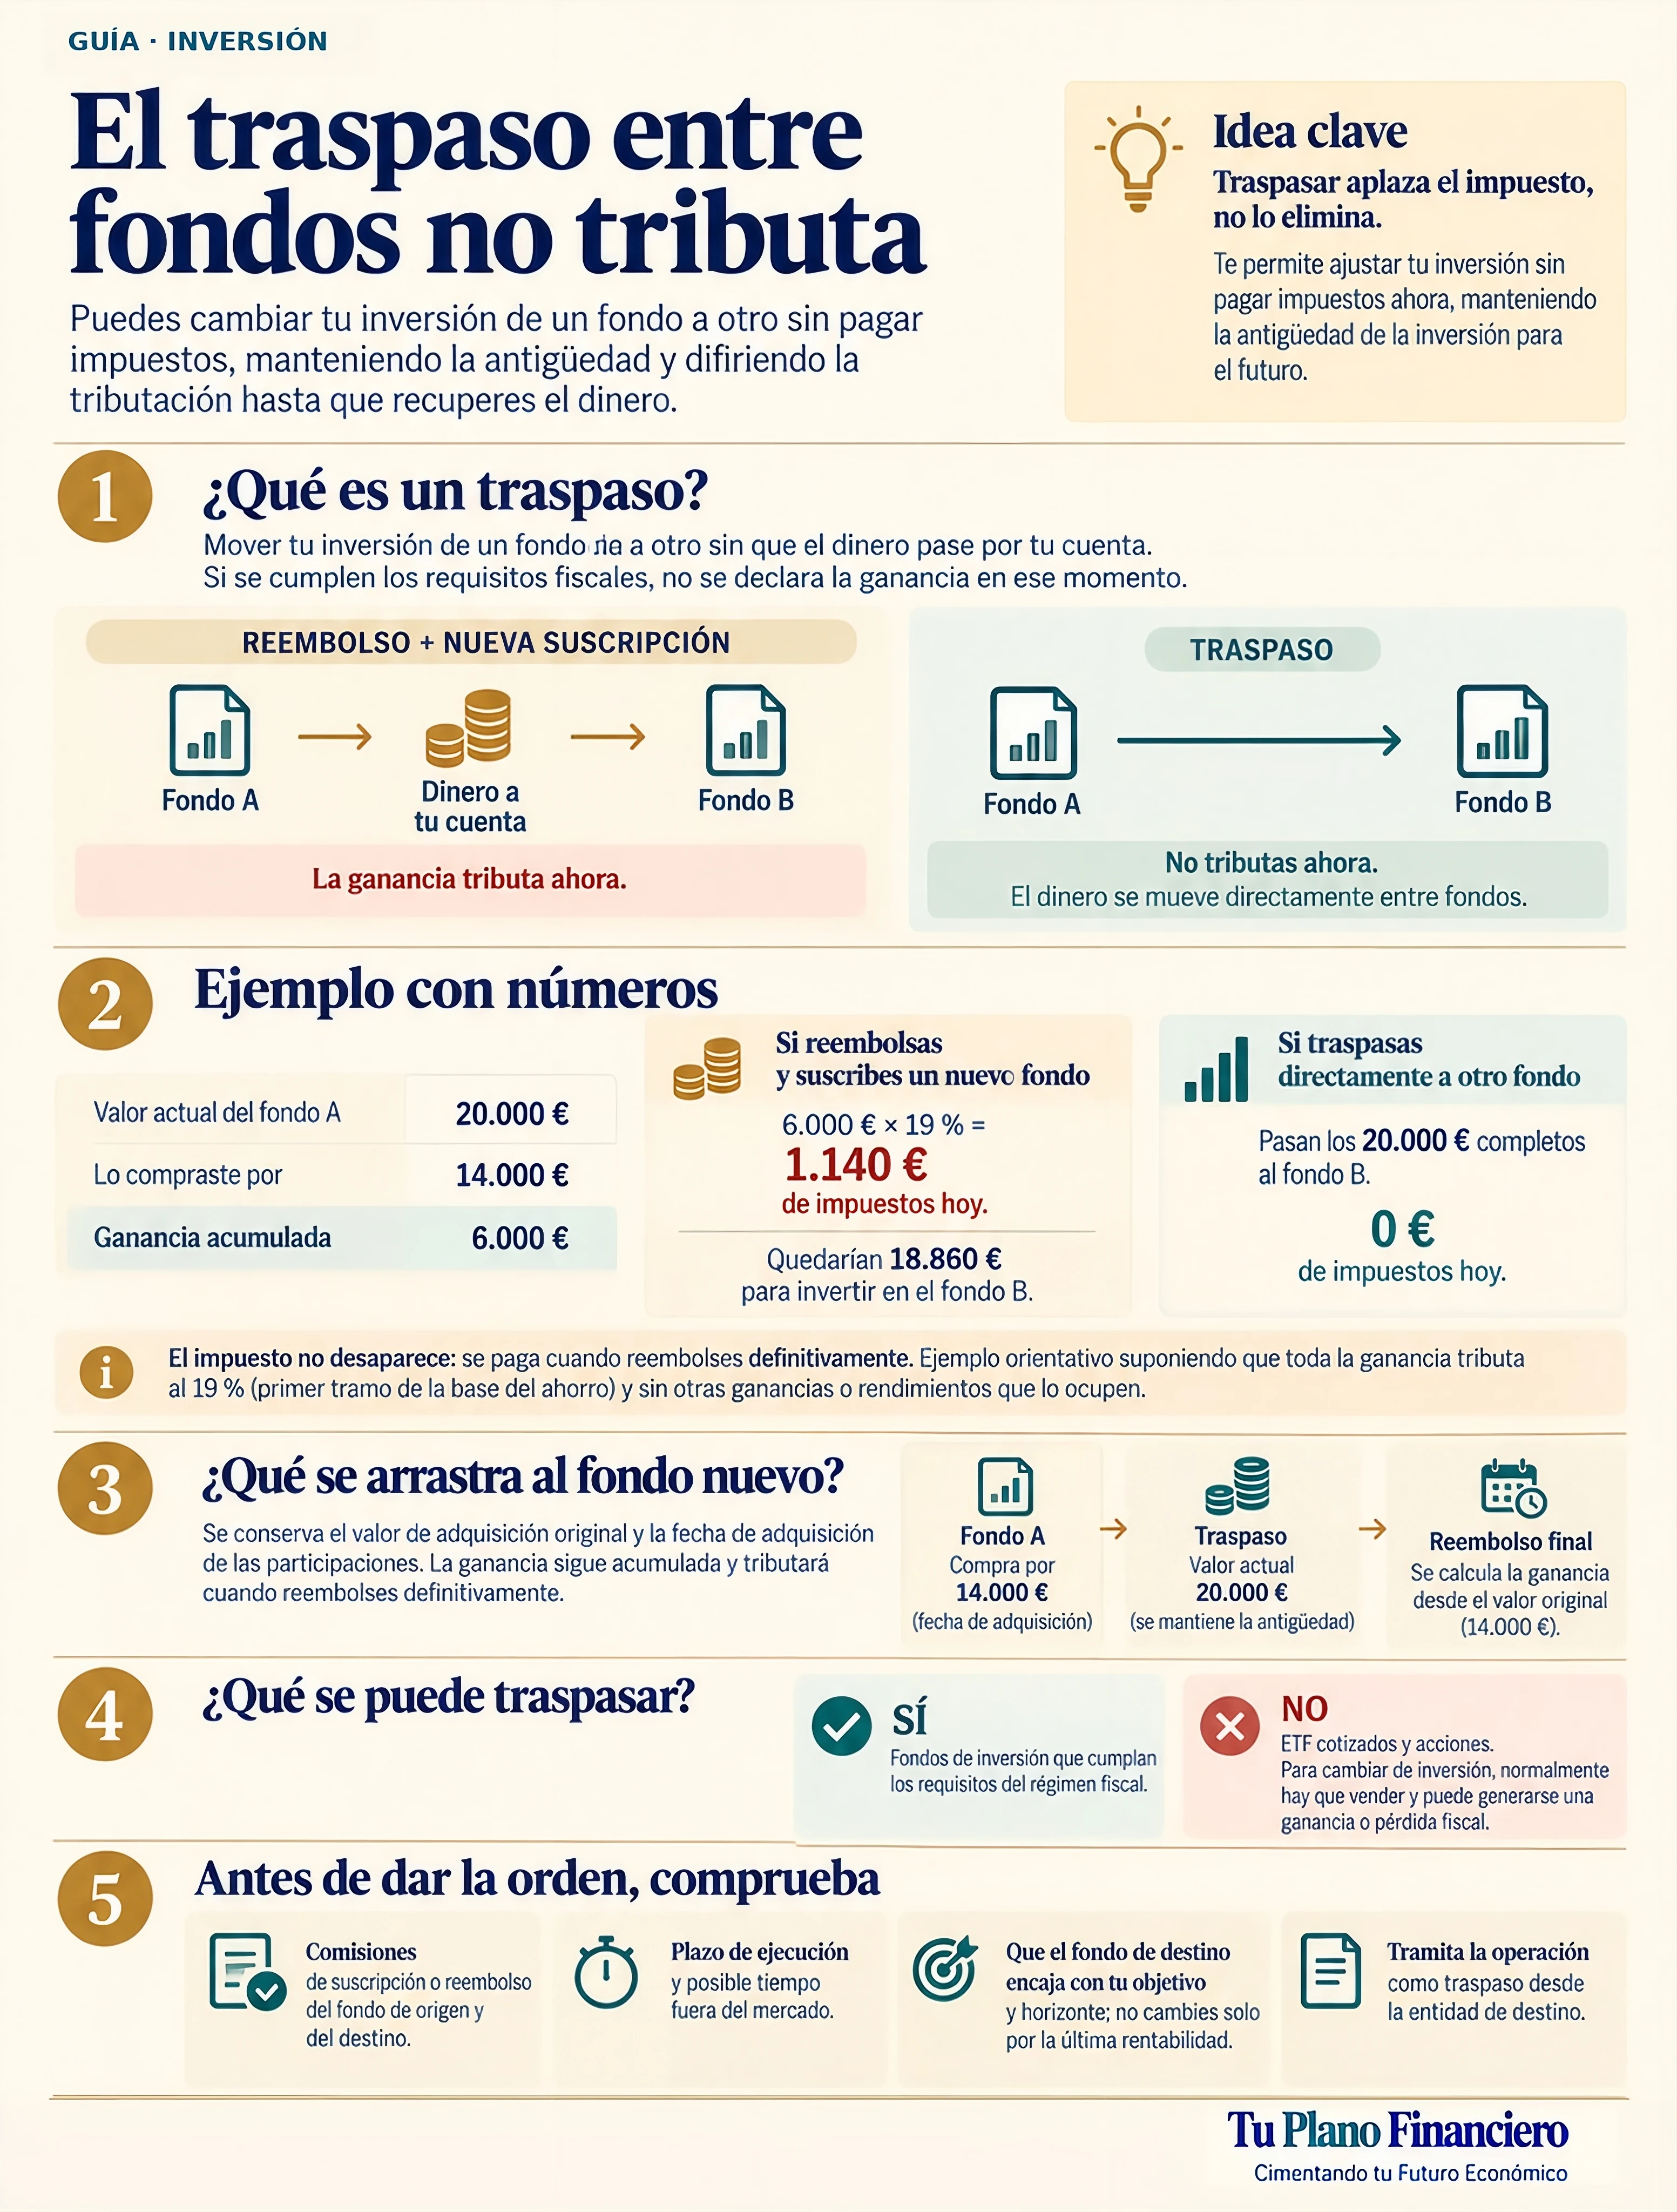
- Un traspaso entre fondos de inversión no tributa en el momento. No se computa ganancia ni pérdida, siempre que el dinero no pase por tus manos y la operación sea un traspaso de verdad.
- Es un aplazamiento, no una exención. Las participaciones nuevas heredan el valor y la fecha de adquisición de las antiguas, y el impuesto sale cuando reembolses.
- Solo funciona entre fondos (y algún caso de SICAV). Vender y volver a comprar por tu cuenta, o pasar a o desde ETF o acciones, es una venta y tributa.
- Sin impuestos no significa sin costes. El traspaso lleva dentro un reembolso y una suscripción, así que pueden aplicarse comisiones y tardar unos días.
Qué es un traspaso y por qué no tributa
Cuando reembolsas un fondo, vendes participaciones: si hay ganancia, tributa en la base del ahorro, y si hay pérdida, se computa. Con un traspaso ordenas pasar tu inversión de un fondo a otro sin que el dinero llegue a estar a tu disposición. La Ley del IRPF (art. 94) lo trata como una reinversión dentro de las instituciones de inversión colectiva y no computa ganancia ni pérdida patrimonial.
Por dentro, la operación sigue siendo un reembolso del fondo de origen y una suscripción en el de destino. La diferencia está en que el importe va directamente de uno a otro. Esa es la condición que mantiene el aplazamiento: si el dinero pasa por tu cuenta, aunque sea un día, hay una venta.
Un traspaso no hace desaparecer el impuesto: cambia el momento en el que se paga.
Qué se arrastra al fondo nuevo
El traspaso no empieza de cero. Las participaciones que recibes conservan el valor de adquisición (lo que pagaste) y la fecha de adquisición de las que dejas. La ganancia latente viaja contigo. Un ejemplo con participaciones, para ver cómo cambia el recuento sin que cambie el fondo fiscal:
Compraste 1.500 participaciones a 12 € (18.000 €). Hoy valen 15,20 € cada una: 22.800 €. Las traspasas a otro fondo cuya participación vale 8 € y recibes 2.850.
| Concepto | Antes (fondo A) | Después (fondo B) |
|---|---|---|
| Participaciones | 1.500 | 2.850 |
| Valor de mercado | 22.800 € | 22.800 € |
| Valor de adquisición total | 18.000 € | 18.000 € |
| Valor de adquisición por participación | 12,00 € | 6,32 € |
| Ganancia latente | 4.800 € | 4.800 € |
| Fecha de adquisición | La original | La original |
| Impuesto pagado al traspasar | — | 0 € |
Si hubieras reembolsado, los 4.800 € de ganancia habrían tributado al 19 % (912 €), porque caen en el primer tramo de la base del ahorro. Con el traspaso, esos 912 € siguen trabajando dentro del fondo.
Hay dos efectos menos obvios. El primero: las pérdidas también se aplazan. Si traspasas con minusvalía, no puedes usarla para compensar ganancias; sigue pendiente hasta que reembolses. El segundo: si traspasas solo una parte y tenías varias compras, se traspasan primero las participaciones más antiguas (criterio FIFO), por lo que lo que te queda es lo más reciente.
Profundiza: Compensar ganancias y pérdidas patrimoniales · Cómo tributan los fondos de inversión
Qué se puede traspasar y qué no
El aplazamiento solo existe entre instituciones de inversión colectiva no cotizadas, es decir, entre fondos. El resto de movimientos entre productos son ventas, aunque a ti te parezcan «cambiar de sitio»:
| De → a | ¿Traspaso sin tributar? | Comentario |
|---|---|---|
| Fondo → fondo | Sí | El caso general, tanto total como parcial. |
| Fondo extranjero comercializado en España → otro fondo | Sí, con requisitos | Debe contratarse a través de una entidad comercializadora registrada en la CNMV. |
| Acciones de SICAV → fondo | Solo si la SICAV cumple los requisitos | En general, más de 500 accionistas y que tú tengas menos del 5 % del capital. |
| Fondo → ETF | No | Reembolsas (tributa) y después compras el ETF. |
| ETF → fondo | No, con una excepción transitoria | Los fondos cotizados quedaron fuera del régimen en 2022. Hay un régimen transitorio para ciertos ETF extranjeros adquiridos antes de esa fecha. |
| Acciones de empresas o bonos → fondo | No | Es una venta del valor de origen. |
| Fondo → plan de pensiones | No | Reembolsas el fondo y aportas al plan. El plan tiene su propia fiscalidad. |
| Plan de pensiones → plan de pensiones | Otro régimen | Es otra figura, con sus normas. Aquí solo la mencionamos. |
Si el tuyo es un caso de ETF extranjero adquirido antes de 2022, de SICAV o de fondo comprado a través de una comercializadora, confirma con tu entidad o con un asesor fiscal que el diferimiento sigue siendo aplicable. Son los supuestos donde las condiciones de la norma cuentan de verdad.
Profundiza: ETF vs. fondo de inversión tradicional · Cómo tributan los ETF · Plan de pensiones vs. fondo de inversión
Cómo se pide en la práctica
La mecánica es más simple de lo que parece, pero tiene un detalle que se olvida: el traspaso se solicita en la entidad del fondo de destino, no en la del origen. Esa entidad gestiona la operación con la de origen. No tienes que vender antes ni mover dinero a tu cuenta; si lo haces, ya no es un traspaso.
- Total o parcial. Puedes traspasar todo o solo una parte. En un traspaso parcial se aplica el criterio FIFO que hemos visto.
- Plazos. Como referencia, la CNMV habla de unos cinco días hábiles cuando origen y destino son de la misma gestora o comercializadora, y de hasta ocho cuando son entidades distintas.
- Sin retención. Al no haber ganancia computable, no se practica retención en el traspaso.
- Condiciones del destino. Inversión mínima, divisa del fondo y a través de qué entidad se comercializa. Si el fondo de destino exige una cantidad mayor de la que traspasas, la operación puede no salir.
Durante esos días, tu dinero no está invertido en ningún fondo: sale del origen a un valor liquidativo y entra en el destino a otro. Si el mercado se mueve mucho en medio, esa diferencia puede jugar a favor o en contra. No es un coste, pero sí un riesgo de calendario que conviene tener presente cuando el mercado está volátil.
Cuánto vale aplazar: un ejemplo con números
Supón que inviertes 25.000 € y rentan un 5 % anual durante 12 años, sin comisiones. Comparamos mantener el aplazamiento (cambias de fondo por traspaso, pagas una sola vez al final) con pagar el impuesto cada vez que cambias, reembolsando y suscribiendo de nuevo. Siempre con la escala del ahorro de 2025 (19, 21, 23, 27 y 30 %) y sin otras rentas del ahorro.
| Cambios de fondo | Con traspaso | Con reembolso y nueva suscripción | Diferencia |
|---|---|---|---|
| 1 (año 6) | 40.838 € | 40.511 € | 327 € |
| 2 (años 4 y 8) | 40.838 € | 40.474 € | 364 € |
| 3 (años 3, 6 y 9) | 40.838 € | 40.428 € | 411 € |
| 5 (años 2, 4, 6, 8 y 10) | 40.838 € | 40.343 € | 495 € |
Con traspasos, el fondo llega a 44.896 € brutos, con 19.896 € de ganancia, y el impuesto único es de 4.058 €: 1.140 € por los primeros 6.000 € al 19 % más 2.918 € por los otros 13.896 € al 21 %. Neto: 40.838 €.
Con un solo cambio por reembolso, en el año 6 el fondo vale 33.502 € y pagas 1.665,50 € de impuesto sobre 8.502 € de ganancia; reinviertes 31.837 €. Al terminar, el neto es de 40.511 €, es decir, 327 € menos.
Hay un matiz que sorprende. Pagando en cada cambio, el total de impuestos es menor (3.819 € con un cambio, frente a 4.058 €), porque la ganancia se reparte en varios ejercicios y caben más euros en el tramo del 19 %. Aun así terminas con menos dinero, porque Hacienda cobra años antes y ese dinero deja de crecer. Lo que importa en el traspaso no es pagar menos, sino pagar más tarde.
La ventaja es moderada: entre 327 € y 495 € sobre más de 40.000 €. Crece con el número de cambios, con la rentabilidad y con el plazo, y se reduce si cambias poco. El traspaso conviene entenderlo como una herramienta que quita fricción fiscal cuando cambiar tiene sentido, no como un motivo para cambiar.
«No tributa» no es «no pagarás nunca»
El día que reembolses, tributará toda la ganancia acumulada de golpe, y en un solo ejercicio. Eso importa por la escala del ahorro, que sube por tramos. Con 30.000 € de ganancia:
- Reembolsando todo en un año: 6.180 € de impuesto.
- Repartido en tres años de 10.000 €: 5.940 € en total.
- Repartido en cinco años de 6.000 €: 5.700 € en total.
Son 240 € y 480 € de diferencia, siempre con el supuesto de que no tienes otras rentas del ahorro que ocupen esos tramos. El traspaso aplaza el impuesto, pero no te quita la posibilidad de decidir cuándo y cuánto reembolsas. Quien cambia de fondo muchas veces por traspaso y reembolsa todo al final puede acabar con una factura grande concentrada. Es un punto a tener en cuenta cuando se acerque el momento de reembolsar.
Profundiza: Qué es la base del ahorro y sus tramos · Cómo declarar una venta de acciones o fondos
Qué mirar antes de dar la orden
Que no haya impuestos en el traspaso no quiere decir que no haya coste. Estas son las cuestiones que más se pasan por alto:
- Comisión de reembolso del fondo de origen. Como el traspaso incluye un reembolso, puede aplicarse la comisión que indique su folleto, por ejemplo si no has cumplido un plazo mínimo de permanencia.
- Comisiones del fondo de destino. Suscripción, gestión y depositaría. Si cambias a un fondo más caro, el ahorro fiscal puede quedarse corto.
- Plazo y valoración. Los días en tránsito y el valor liquidativo de salida y de entrada.
- Mínimos y condiciones del destino. Inversión inicial, divisa y comercializadora.
- El motivo del cambio. Cambiar porque el nuevo fondo cuesta menos o encaja mejor con tu objetivo es un motivo sólido; cambiar porque el otro fondo rindió más el último año, no.
Profundiza: Qué comisiones puede tener una inversión · Rentabilidad histórica vs. rentabilidad garantizada
Confusiones frecuentes
- «Vendo y compro otro fondo el mismo día, es lo mismo». No. Si el dinero pasa por tu cuenta, es un reembolso y tributa, aunque inviertas lo mismo.
- «Con el traspaso me libro del impuesto». Lo aplazas. La ganancia se paga al reembolsar.
- «Si tengo pérdidas, traspasar las hace desaparecer». Quedan aplazadas como las ganancias, y no sirven para compensar hasta que reembolses.
- «Cambio de fondo a ETF por traspaso». No existe. Un ETF se compra en bolsa, y el paso desde un fondo es un reembolso.
- «Mi fondo está en otra entidad, no se puede traspasar». Sí se puede; el plazo suele ser algo mayor.
Lo que esta guía no cubre
- Cómo tributa un fondo en general, en qué casilla se declara el reembolso y las reglas para compensar pérdidas.
- Los casos con régimen específico: ETF extranjeros anteriores a 2022, SICAV y fondos comercializados por entidades extranjeras. Aquí solo señalamos que existen.
- Las normas forales del País Vasco y Navarra, que tienen su propia regulación, y la situación de quien no es residente fiscal en España.
- Qué fondo elegir. Esta guía explica cómo cambiar de uno a otro, no si te conviene hacerlo.
Qué puedes comprobar esta semana
- Mira en tus fondos cuánto has aportado y cuánto valen hoy, para saber qué ganancia latente llevas.
- Si quieres cambiar de fondo, comprueba que el destino sea otro fondo y no un ETF ni acciones.
- Revisa en el folleto del fondo de origen si hay comisión de reembolso, y en el de destino las comisiones y la inversión mínima.
- Pide el traspaso en la entidad de destino y asegúrate de que lo solicitas como traspaso, no como reembolso.
- Anota el valor y la fecha de adquisición originales; te harán falta el día que reembolses.
Preguntas frecuentes
¿Paga impuestos un traspaso entre fondos?
No en el momento. Entre fondos de inversión, la ley no computa ganancia ni pérdida patrimonial. El impuesto queda aplazado hasta que reembolses.
¿Puedo traspasar un ETF a un fondo sin pagar impuestos?
En general no. Los ETF quedaron fuera del régimen de traspaso desde 2022, así que venderlos tributa. Existe un régimen transitorio para ciertos ETF extranjeros anteriores a esa fecha; confirma con tu entidad si es tu caso.
¿Cuánto tarda un traspaso?
Como referencia de la CNMV, unos cinco días hábiles si origen y destino son de la misma gestora o comercializadora, y hasta ocho si son distintas. Durante ese tiempo tu dinero no está invertido.
¿Puedo traspasar solo una parte?
Sí. En un traspaso parcial se traspasan primero las participaciones más antiguas, y las que se quedan en el fondo original conservan su valor y fecha de compra.
¿Hay comisiones en un traspaso?
Puede haberlas. El traspaso incluye un reembolso y una suscripción, así que se aplican las condiciones de los folletos de ambos fondos. Revísalas antes de dar la orden.
Sigue por aquí
- ¿Cómo tributan los fondos de inversión?Cuándo hay impuestos y cómo se calculan.
- ETF vs. fondo de inversión tradicionalDiferencias de funcionamiento, costes y fiscalidad.
- Qué comisiones puede tener una inversiónLas que se ven y las que no.
- Fondo indexado vs. fondo de gestión activaQué cambia entre copiar un índice y intentar batirlo.
Lo que esta guía no puede resolver por ti
Si cambiar de fondo compensa depende de lo que llevas ganado, de lo que cuesta el fondo nuevo, de tu tramo fiscal y del objetivo de ese dinero. En Tu Plano Financiero revisamos tu situación completa antes de plantear decisiones concretas. No gestionamos tu dinero ni vendemos productos financieros.
Empezar diagnóstico gratuito →El diagnóstico es gratuito y la sesión de análisis de 25 minutos también, sin compromiso.
Esta guía es informativa y general. No constituye asesoramiento fiscal ni financiero regulado ni una recomendación de inversión. Los ejemplos son ilustrativos: suponen una rentabilidad constante, sin comisiones y sin otras rentas del ahorro, y no sustituyen el cálculo de tu declaración. Datos de la escala del ahorro del ejercicio 2025, salvo cambios normativos posteriores. Fuentes: Ley 35/2006 del Impuesto sobre la Renta de las Personas Físicas (art. 94); guías de la CNMV sobre fondos de inversión y traspasos; manuales de la Agencia Tributaria sobre la declaración de la renta.