La respuesta rápida
- No te devuelven lo que aportas. Lo aportado se resta de tu base imponible general y, con una base menor, la cuota de IRPF baja.
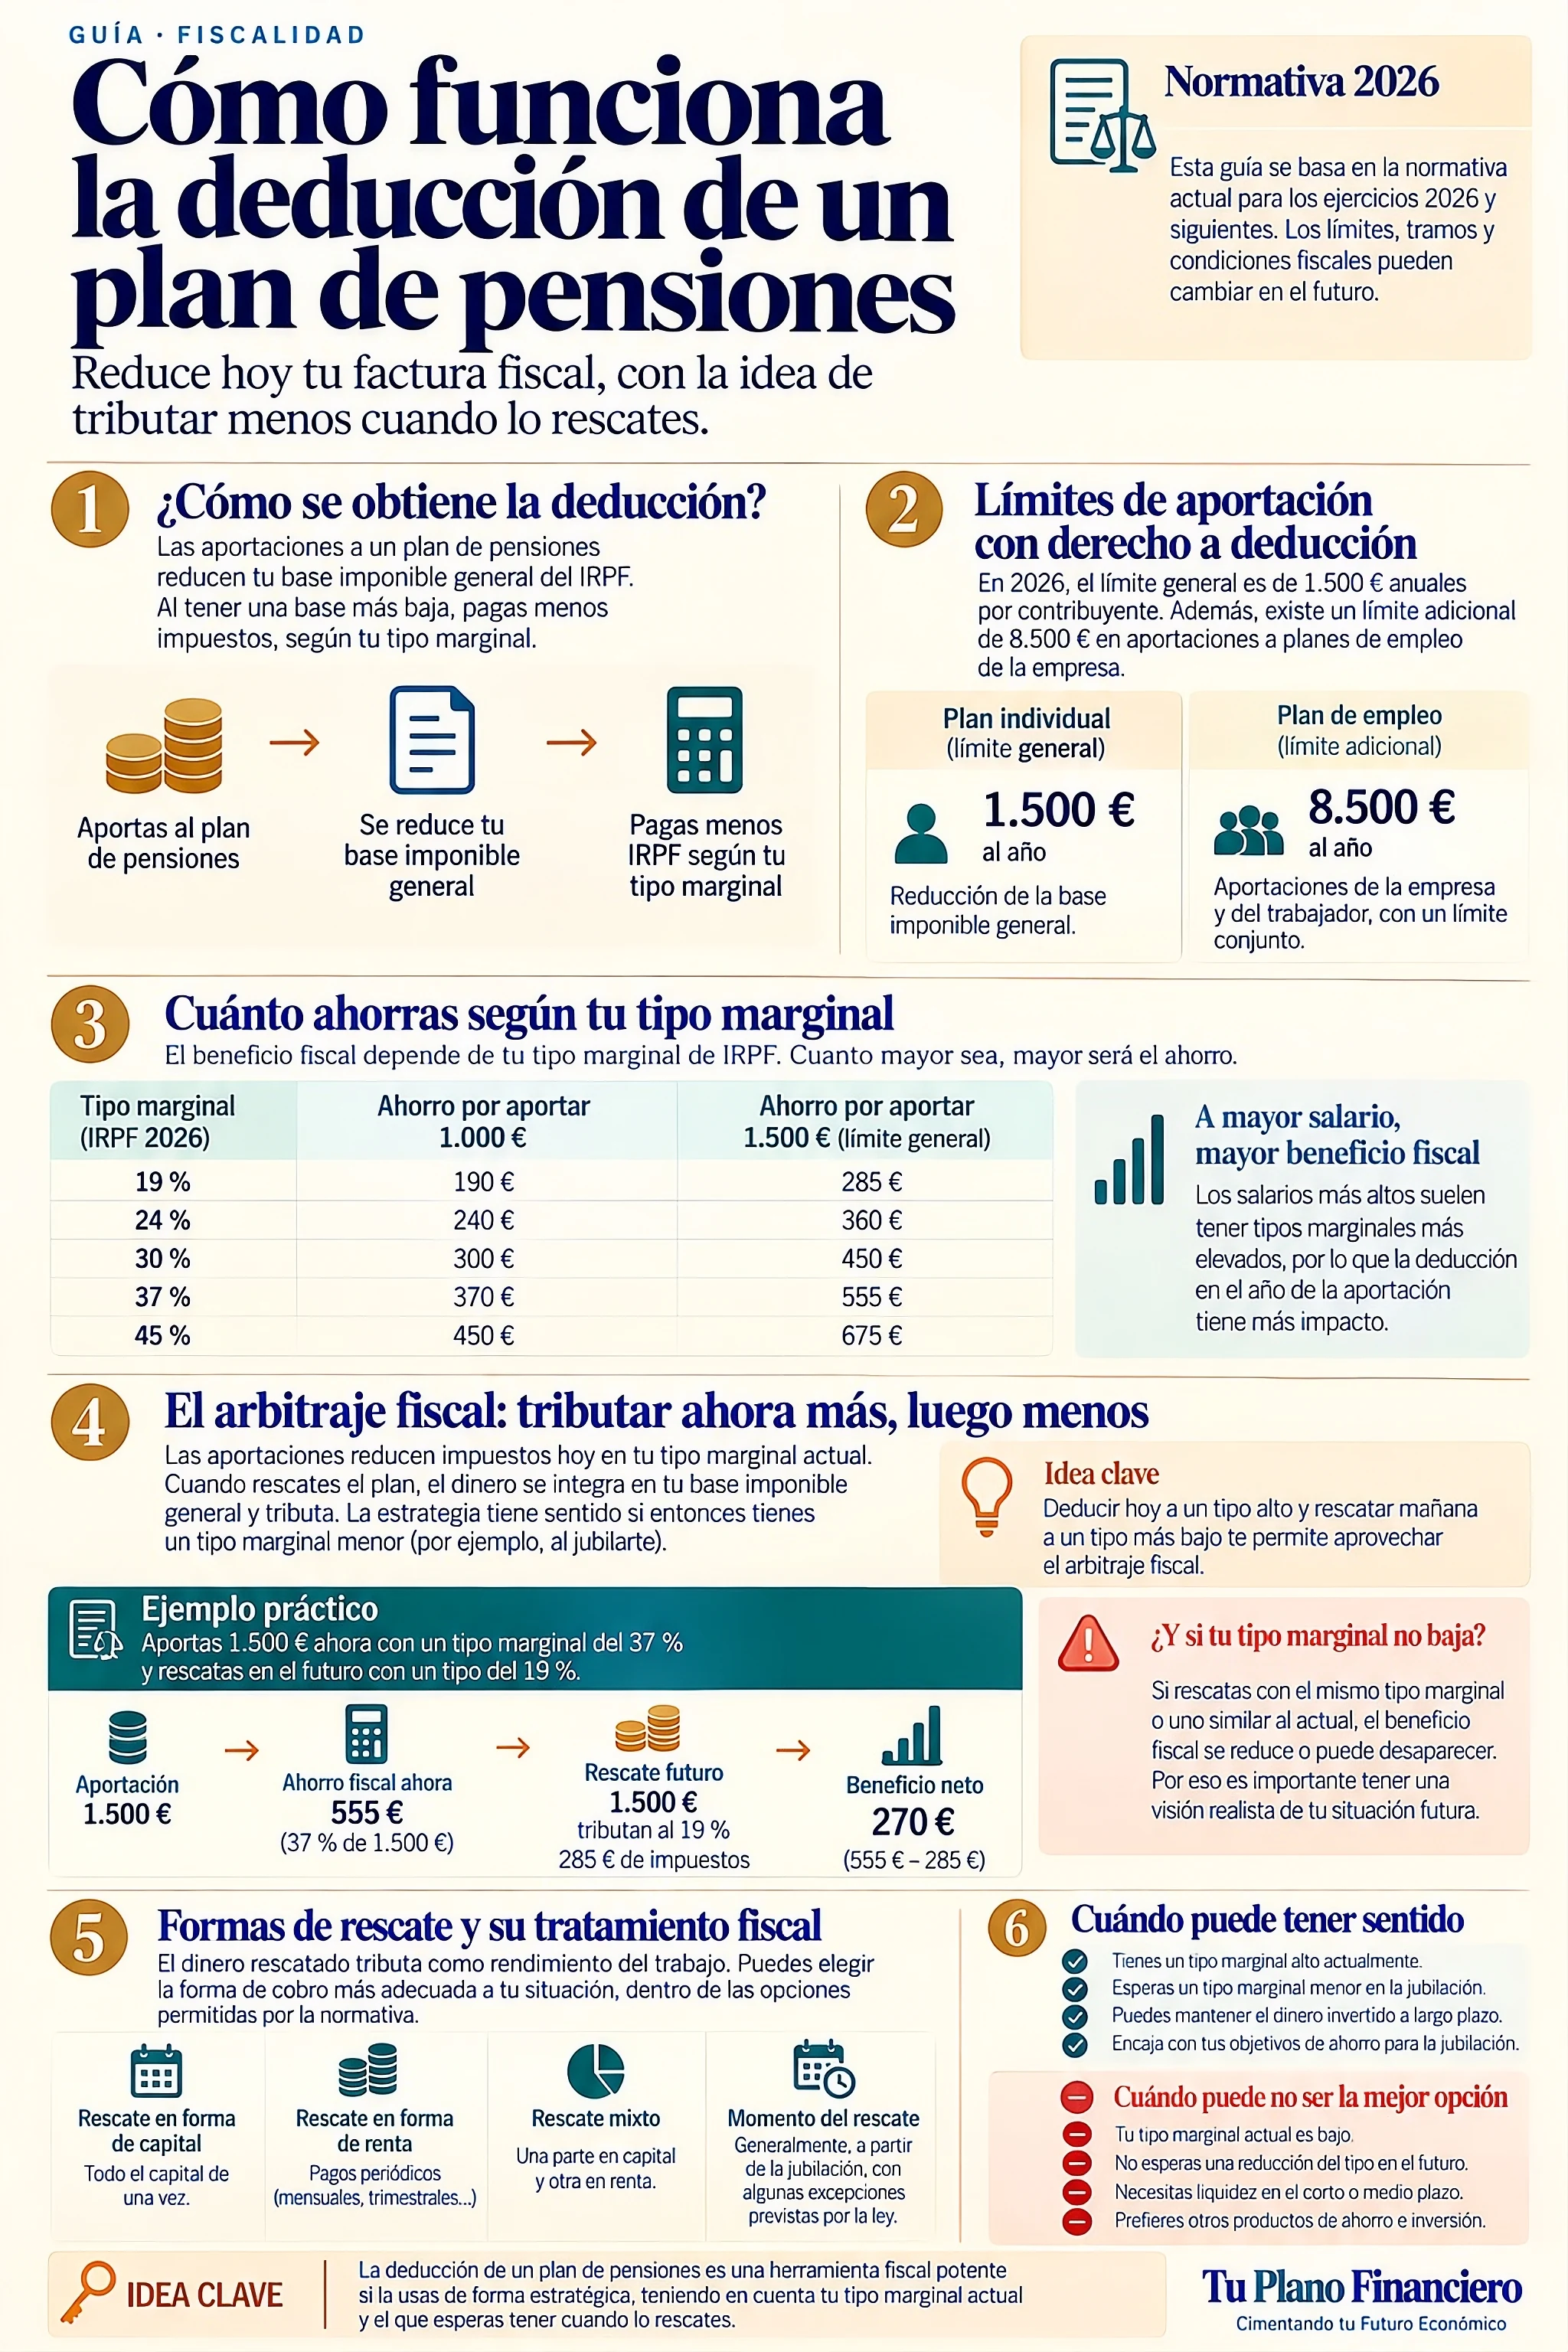
- El ahorro es tu tipo marginal por lo que aportas: con un tipo del 37 %, aportar 1.500 € ahorra unos 555 €. Con uno del 24 %, unos 360 €.
- Hay tope: lo que puedes reducir es el menor entre 1.500 € al año y el 30 % de tus rendimientos netos del trabajo y de actividades económicas (con ampliaciones para ciertos casos).
- Es un diferimiento, no un regalo: lo que rescates tributará como rendimiento del trabajo.
Qué es realmente esta «deducción»
Se la llama deducción, pero técnicamente es una reducción de la base imponible general. La diferencia importa. Una deducción en cuota resta euros directamente del impuesto ya calculado. Una reducción de la base actúa antes: baja la cantidad sobre la que se aplica la escala del IRPF, y por eso su valor depende del tipo al que se gravaba esa parte de tu renta.
Cuenta lo que aportas entre el 1 de enero y el 31 de diciembre del año. Y vale para planes de pensiones y otros sistemas de previsión social, aunque aquí hablamos del plan individual, que es el más habitual.
Aportar no te devuelve dinero: hace que una parte de tu renta deje de tributar este año.
Profundiza: Deducción fiscal vs. desgravación o bonificación · Tramos del IRPF: tipo marginal y tipo efectivo
Cuánto puedes reducir al año
El tope general es el menor de estas dos cantidades: 1.500 € anuales o el 30 % de la suma de tus rendimientos netos del trabajo y de actividades económicas. Con rendimientos altos, manda el límite fijo. Con rendimientos bajos, manda el porcentaje.
| Rendimientos netos del trabajo y de actividades | 30 % de esa cifra | Límite aplicable |
|---|---|---|
| 3.000 € | 900 € | 900 € |
| 4.000 € | 1.200 € | 1.200 € |
| 5.000 € | 1.500 € | 1.500 € |
| 18.000 € | 5.400 € | 1.500 € |
| 40.000 € | 12.000 € | 1.500 € |
A partir de 5.000 € de rendimientos netos el tope es siempre 1.500 €. Ese tope se aplica al conjunto de todas tus aportaciones, sea cual sea el número de planes. Y puedes aportar más de lo que podrás reducir; simplemente, el exceso no te dará ahorro fiscal ese año.
Cuando el límite sube
- Planes de empleo. Si tu empresa aporta a un plan de empleo, el límite sube hasta 8.500 € más, siempre que el incremento proceda de contribuciones empresariales o de aportaciones tuyas al mismo plan. Tu aportación máxima depende de una tabla ligada a lo que ponga la empresa.
- Aportaciones a tu cónyuge. Hasta 1.000 € anuales, si tu cónyuge no tiene rendimientos del trabajo ni de actividades económicas o son inferiores a 8.000 € al año.
- Autónomos y personas con discapacidad. Tienen reglas y límites propios. Si es tu caso, mira tus condiciones antes de decidir la cifra.
Profundiza: ¿Cuál es el límite anual de aportación a un plan de pensiones?
Un ejemplo completo con la cuota delante
Parte de una base liquidable general de 40.000 €, la misma del ejemplo de la guía de tramos (escala de referencia, sin otras deducciones, mínimo personal de 5.550 €). Aportas 1.500 € a un plan de pensiones:
| Concepto | Sin aportar | Aportando 1.500 € |
|---|---|---|
| Base liquidable general | 40.000 € | 38.500 € |
| Cuota de IRPF | 9.447 € | 8.892 € |
| Ahorro de IRPF | — | 555 € |
| Lo que te cuesta aportar de verdad (aportación menos ahorro) | — | 945 € |
Los 555 € salen de multiplicar 1.500 € por el 37 %, el tipo marginal de esa base. Dicho de otra manera: de los 1.500 € que metes en el plan, solo has dejado de tener 945 € este año. El resto lo pone el menor IRPF.
Cómo se ha calculado. Cuota con la escala de referencia (estatal + autonómico) de la guía de tramos, restando la escala aplicada al mínimo personal. Si tu comunidad tiene otra escala, el resultado cambia un poco.
Cuando la aportación cruza un tramo
El 37 % no siempre se aplica a toda la aportación. Si al restarla tu base baja de un tramo a otro, cada parte ahorra según el tipo de su tramo. Con una base de 36.000 €, aportar 1.500 € la deja en 34.500 €, y el umbral está en 35.200 €:
- 800 € de la aportación estaban en el tramo del 37 %: ahorran 296 €.
- Los otros 700 € estaban en el tramo del 30 %: ahorran 210 €.
- Ahorro total: 506 €, no 555 €.
Por eso conviene mirar el tramo de tu base, no solo un tipo «aproximado».
Cuando el ahorro es menor de lo esperado
Una reducción no puede dejar la cuota por debajo de cero. Si tu base es baja, el ahorro puede quedarse corto. Con una base liquidable de 6.000 €, tu cuota es de 85,50 €. Aportar 1.500 € deja la base en 4.500 €, por debajo del mínimo personal, y la cuota pasa a ser cero: ahorras 85,50 €, no los 285 € que saldrían de aplicar el 19 %.
La conclusión práctica es que el ahorro no puede ser mayor que el IRPF que pagarías sin aportar.
Cuándo se nota el ahorro
En un plan individual, la aportación suele no cambiar la retención que te practican en la nómina. El ahorro llega al hacer la declaración de la Renta, que se presenta entre abril y junio del año siguiente: tu cuota será menor, y saldrá a pagar menos o a devolver más. Si aportas a través de la nómina a un plan de empleo, el efecto sí puede notarse antes en la retención.
Hay un detalle práctico: la aportación debe estar hecha antes del 31 de diciembre y conviene conservar el justificante que te envía la gestora, porque lo necesitarás para la declaración.
Lo que la deducción no hace
- No te regala dinero. Adelanta un ahorro fiscal. Lo que rescates, tu aportación más lo que haya crecido, tributará como rendimiento del trabajo cuando lo cobres.
- No te asegura el resultado. El valor del plan puede subir o bajar, y la ventaja fiscal no compensa una mala rentabilidad.
- No te deja disponer del dinero cuando quieras. Solo se puede rescatar en los supuestos que fija la ley.
Profundiza: Planes de pensiones: diferir impuestos no significa eliminarlos · Plan de pensiones: cuándo compensa y cuándo no · Formas de rescate: capital vs. renta
Errores frecuentes
- Pensar que te devuelven la aportación. Te ahorras una parte, la que corresponde a tu tipo marginal.
- Aportar más de lo que puedes reducir. El exceso sobre el límite no te da ahorro fiscal ese año.
- Calcular el ahorro con el tipo equivocado. Usa el tipo marginal de tu base, no tu tipo medio ni el de la retención de tu nómina.
- Aportar en enero del año siguiente. Esa aportación cuenta para el ejercicio nuevo, no para el que acaba de cerrar.
- Ignorar el rescate. Mira también qué pasará con la fiscalidad cuando cobres, no solo con la de hoy.
Qué puedes comprobar esta semana
- Mira en tu última declaración tu base liquidable general y averigua en qué tramo está.
- Calcula cuál sería tu límite: el menor entre 1.500 € y el 30 % de tus rendimientos netos.
- Comprueba cuánto has aportado este año a todos tus planes juntos.
- Estima el ahorro con tu tipo marginal y calcula cuánto te costaría de verdad la aportación.
- Antes de aportar, decide si podrías prescindir de ese dinero hasta que se pueda rescatar.
Preguntas frecuentes
¿Cuánto puedo desgravar con un plan de pensiones?
En un plan individual, el menor entre 1.500 € al año y el 30 % de tus rendimientos netos del trabajo y de actividades económicas. El ahorro de IRPF depende de tu tipo marginal.
¿Me devuelven lo que aporto?
No. Lo que aportas se resta de tu base imponible y eso reduce tu cuota. El ahorro es una parte de la aportación, según tu tipo marginal.
¿Cuándo veo el ahorro fiscal?
En la declaración de la Renta del año de la aportación, que se presenta en la campaña de primavera del año siguiente.
¿Qué pasa si aporto más del límite?
Puedes hacerlo, pero la parte que supera el límite no te da ahorro fiscal ese año.
¿Puedo aportar al plan de mi pareja?
Sí, y puede reducir tu base hasta 1.000 € al año si tu pareja (cónyuge) no tiene rendimientos del trabajo o de actividades económicas, o son inferiores a 8.000 € anuales.
Sigue por aquí
- Planes de pensiones: diferir impuestos no significa eliminarlosQué pasa con la fiscalidad cuando rescatas.
- Plan de pensiones: cuándo compensa y cuándo noTipo marginal, liquidez y alternativas.
- Formas de rescate: capital vs. rentaCómo se cobra y cómo se tributa.
- ¿Cuál es el límite anual de aportación a un plan de pensiones?Qué cuenta y en qué casos sube.
Lo que esta guía no puede resolver por ti
Si aportar a un plan te conviene depende de tu tipo marginal de hoy y del que esperas tener, de tu liquidez y de tus otros objetivos. En Tu Plano Financiero lo revisamos juntos antes de plantear decisiones concretas. No gestionamos tu dinero ni vendemos productos financieros.
Empezar diagnóstico gratuito →El diagnóstico es gratuito y la sesión de análisis de 25 minutos también, sin compromiso.
Esta guía es informativa y general. No constituye asesoramiento fiscal ni financiero regulado ni recomendación de contratar ningún producto. Los ejemplos son ilustrativos, con una escala de referencia y sin otras deducciones ni circunstancias personales. Datos del ejercicio 2025 (declaración presentada en 2026), salvo cambios normativos posteriores; los territorios forales tienen su propia normativa. Fuentes: Ley 35/2006 del Impuesto sobre la Renta de las Personas Físicas; texto refundido de la Ley de Regulación de los Planes y Fondos de Pensiones; manual de la declaración de la Renta de la Agencia Tributaria.