La respuesta rápida
- Los tramos se aplican por partes. Cada tramo grava únicamente la parte de tu base que cae dentro de él, no toda tu renta.
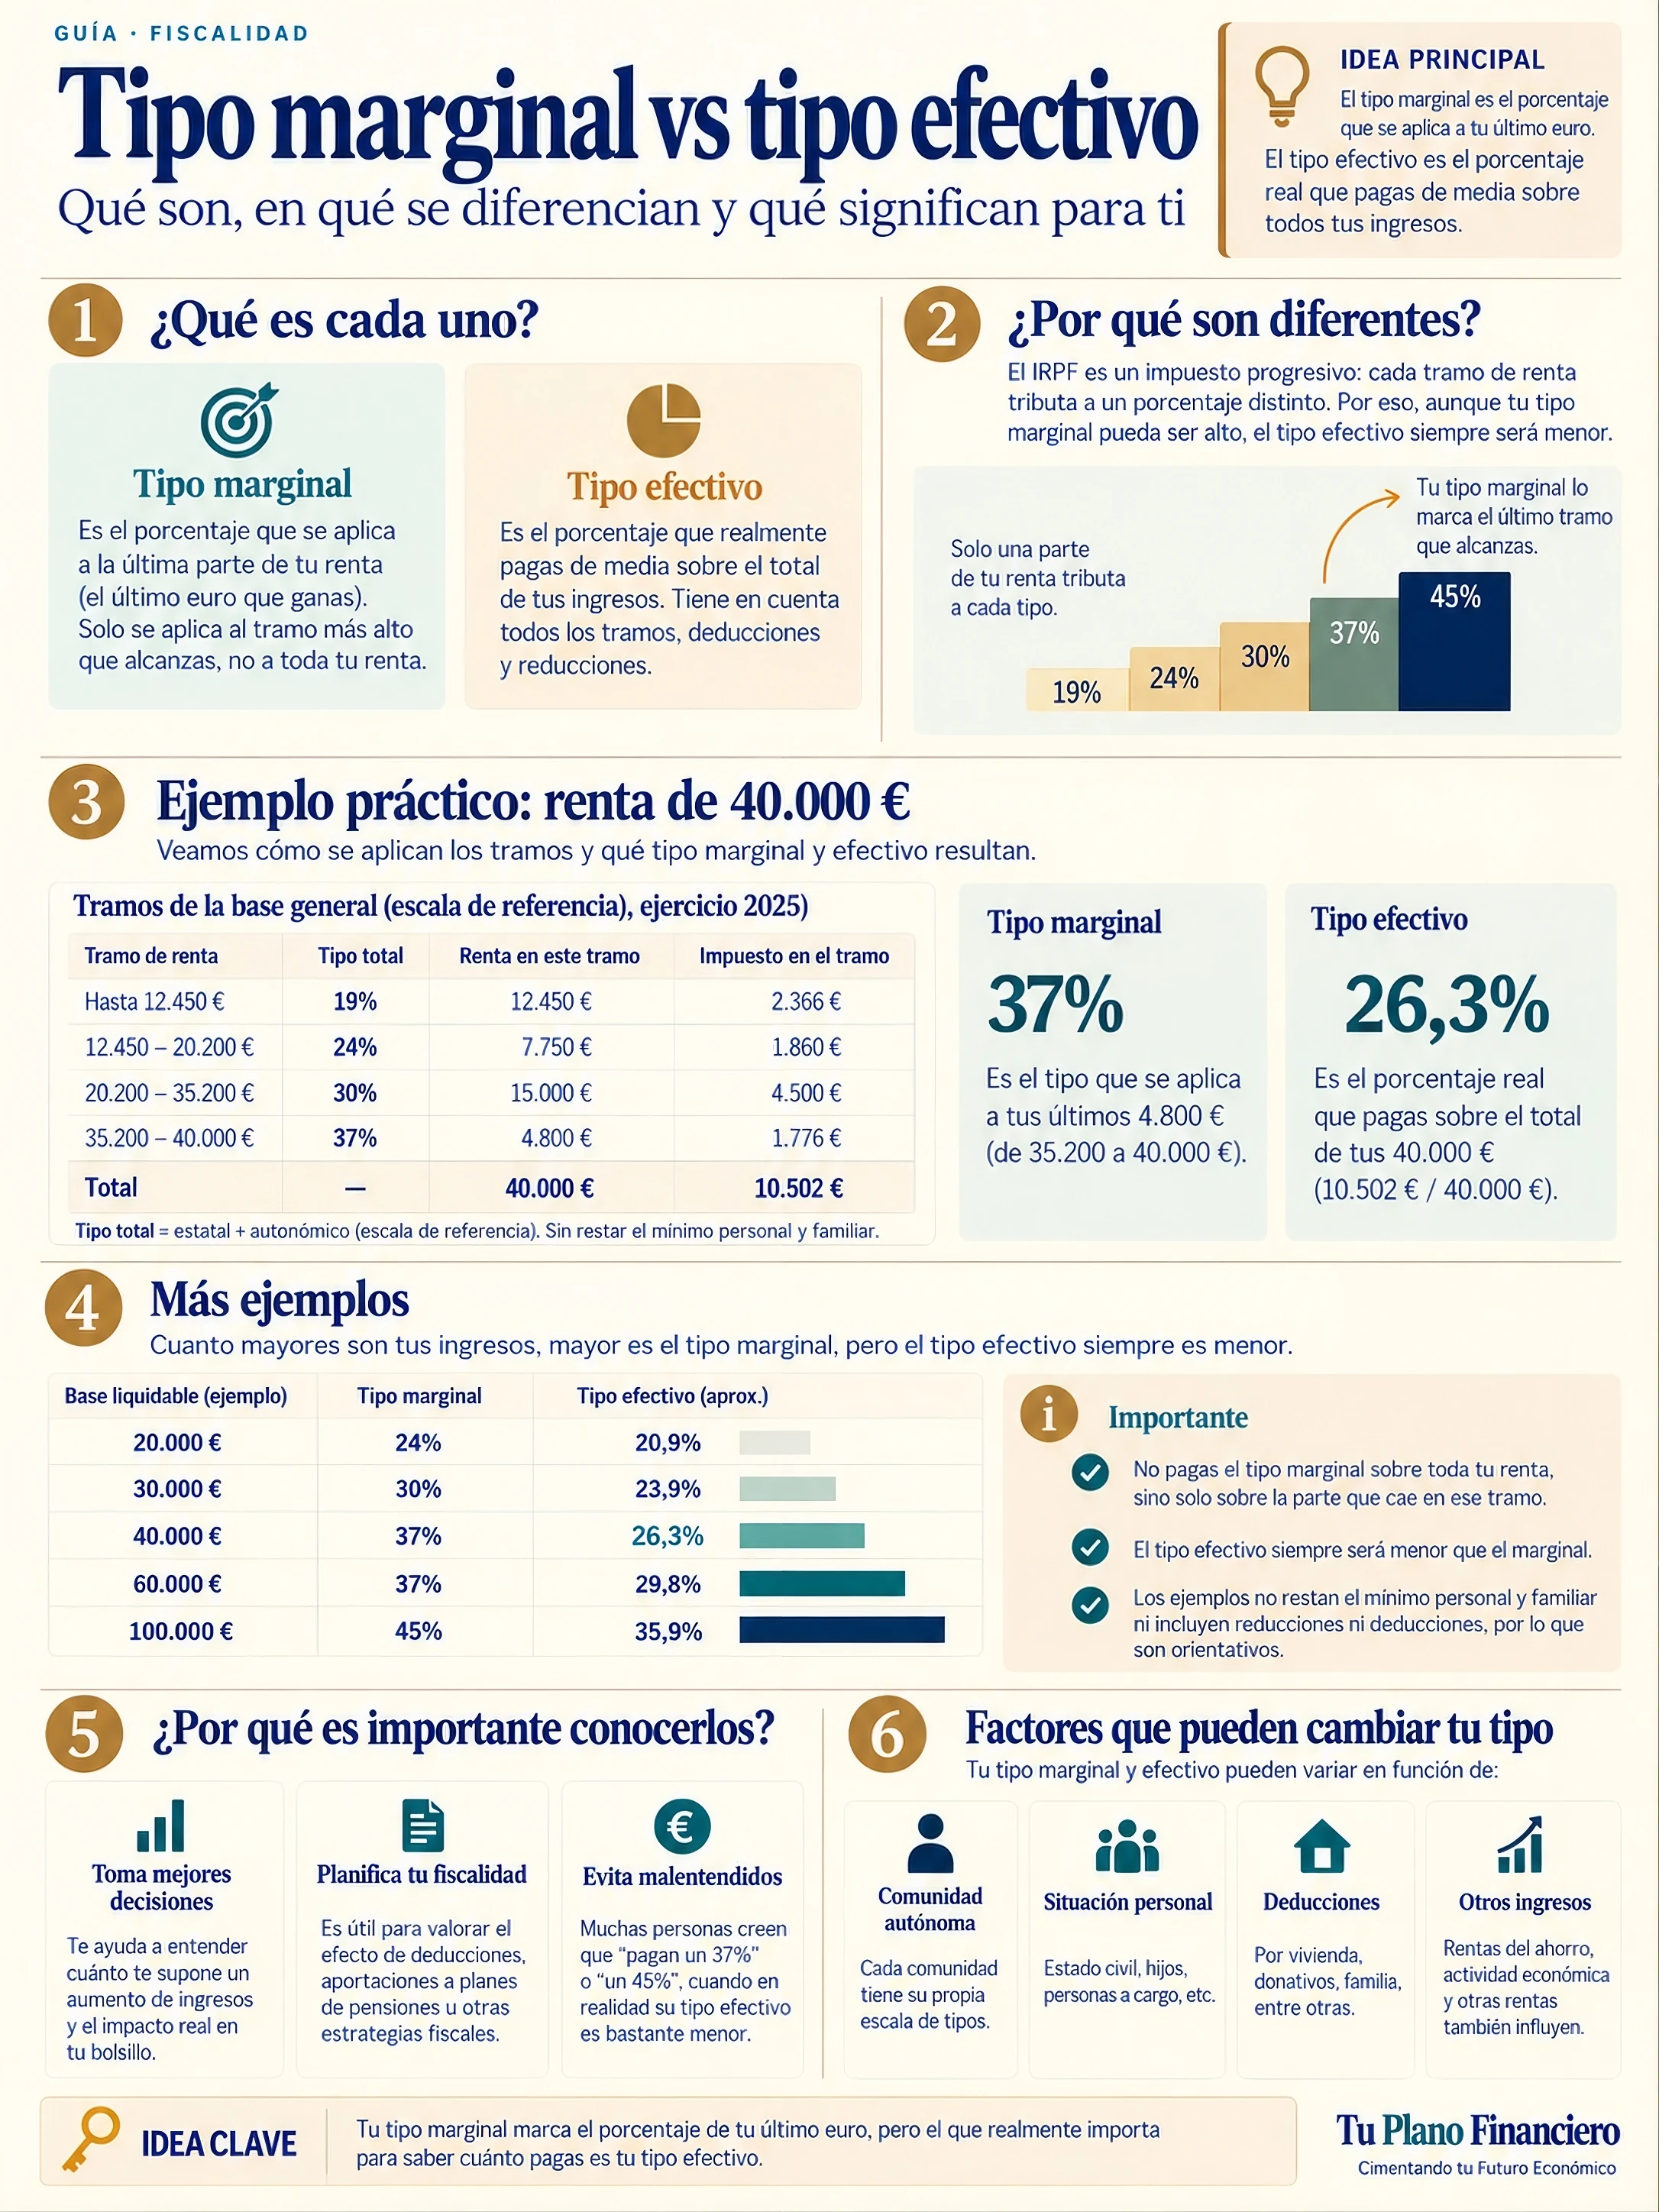
- El tipo marginal es el tipo del tramo en el que cae tu último euro. Sirve para decidir: te dice cuánto de cada euro adicional (o ahorrado) se va en impuestos.
- El tipo efectivo es lo que pagas en total dividido entre lo que ganas. Siempre es menor que el marginal y es la cifra que describe tu carga fiscal real.
- Subir de tramo nunca te deja con menos dinero neto. Con una subida de sueldo, te quedas con parte del aumento, aunque una parte sea gravada a un tipo mayor.
Los tramos se aplican por partes
El IRPF es un impuesto progresivo: cuanto mayor es tu base, mayor es el tipo que se aplica a la parte más alta. La idea que confunde a mucha gente es pensar que, al superar un umbral, ese tipo más alto se aplica a todo. No es así. La escala funciona como una serie de cubos: el primero se llena a un tipo, lo que sobra pasa al siguiente cubo con otro tipo, y así sucesivamente.
Eso tiene una consecuencia práctica: el tipo del tramo en el que estás (el marginal) y lo que pagas de media sobre todos tus ingresos (el efectivo) son números muy distintos, y casi nunca se parecen.
El marginal te dice qué pasa con el próximo euro. El efectivo te dice cuánto has pagado de media.
La escala: qué tramos hay y de qué año hablamos
El IRPF de una persona residente se reparte entre dos administraciones: el Estado y su comunidad autónoma. Cada una tiene su propia escala, y lo que ves en la declaración es la suma de las dos. Esta guía usa la escala del ejercicio 2025 (la de la declaración que se presenta en 2026), que, salvo cambios normativos, es también la que se aplica en 2026.
| Base liquidable general | Tipo estatal | Tipo total de referencia (estatal + autonómico) |
|---|---|---|
| Hasta 12.450 € | 9,5 % | 19 % |
| De 12.450 a 20.200 € | 12 % | 24 % |
| De 20.200 a 35.200 € | 15 % | 30 % |
| De 35.200 a 60.000 € | 18,5 % | 37 % |
| De 60.000 a 300.000 € | 22,5 % | 45 % |
| Más de 300.000 € | 24,5 % | 47 % |
Ojo con la columna de la derecha. Es una escala de referencia: la que resulta cuando la parte autonómica coincide con la estatal. Cada comunidad aprueba la suya, así que los cortes y los tipos reales cambian de un sitio a otro. Por ejemplo, en Cataluña el tipo total de un mismo tramo es algo distinto, y el tipo marginal máximo de las comunidades de régimen común va, aproximadamente, del 47 % a casi el 54 %. Esta guía usa la escala de referencia para explicar el mecanismo; para tu cifra exacta, mira la escala de tu comunidad. Las rentas del ahorro (intereses, dividendos, ganancias de fondos) se rigen por otra escala, del 19 % al 30 %.
Profundiza: Base imponible general vs. base del ahorro · Qué es la base del ahorro y sus tramos
Un cálculo completo, paso a paso
Supón una base liquidable general de 40.000 € y que no tienes deducciones. La base liquidable es la renta ya depurada de gastos y reducciones, no tu sueldo bruto. Primero se reparte esa base por tramos:
| Tramo | Parte de tu base en el tramo | Tipo | Cuota del tramo |
|---|---|---|---|
| 1.º | 12.450 € | 19 % | 2.365,50 € |
| 2.º | 7.750 € | 24 % | 1.860,00 € |
| 3.º | 15.000 € | 30 % | 4.500,00 € |
| 4.º | 4.800 € | 37 % | 1.776,00 € |
| Total | 40.000 € | 10.501,50 € |
Aún falta un paso. La ley protege una parte de la renta, el mínimo personal y familiar (5.550 € en el caso general, más si tienes más edad o personas a tu cargo), y lo hace así: se aplica la misma escala a ese mínimo y el resultado se resta de la cuota. En este caso, 5.550 € aplicando la escala de referencia dan 1.054,50 €, y la cuota queda en 9.447 €.
- Tipo marginal: 37 %, el del tramo en el que cae tu último euro.
- Tipo efectivo: 9.447 / 40.000 = 23,6 % de tu base liquidable.
Cómo se ha calculado. Escala de referencia del cuadro anterior, sin deducciones ni otras rentas. En Cataluña, con su escala autonómica de 2025, la misma base daría 9.661 € (un 24,2 %), con un tipo marginal del 37,5 %. La mecánica es idéntica; cambian los números de cada tramo.
Un atajo: la cuota en una sola multiplicación
Si ya sabes en qué tramo estás, no hace falta ir tramo a tramo. Hay una fórmula equivalente: multiplicas toda tu base por el tipo marginal y restas una cantidad fija que depende del tramo. Esa cantidad compensa que los tramos anteriores se gravaron a tipos menores.
| Si tu base está entre… | Tipo marginal | Cantidad fija a restar |
|---|---|---|
| 0 y 12.450 € | 19 % | 0 € |
| 12.450 y 20.200 € | 24 % | 622,50 € |
| 20.200 y 35.200 € | 30 % | 1.834,50 € |
| 35.200 y 60.000 € | 37 % | 4.298,50 € |
| 60.000 y 300.000 € | 45 % | 9.098,50 € |
Con los 40.000 € de antes: 40.000 × 0,37 − 4.298,50 = 10.501,50 €, el mismo resultado. Después restas los 1.054,50 € del mínimo personal.
Cómo se separan marginal y efectivo según ganes más
El tipo marginal sube escalón a escalón, pero el efectivo avanza despacio y siempre queda por debajo. Mismos supuestos que antes (escala de referencia, mínimo personal de 5.550 €, sin deducciones):
| Base liquidable | Tipo marginal | Cuota | Tipo efectivo |
|---|---|---|---|
| 20.000 € | 24 % | 3.123 € | 15,6 % |
| 30.000 € | 30 % | 6.111 € | 20,4 % |
| 40.000 € | 37 % | 9.447 € | 23,6 % |
| 60.000 € | 37 % | 16.847 € | 28,1 % |
| 100.000 € | 45 % | 34.847 € | 34,8 % |
Fíjate en la fila de 60.000 €: el tipo marginal sigue siendo del 37 % porque el siguiente tramo empieza justo después de ese importe. Y fíjate en que, con 100.000 €, el marginal es del 45 % y aun así tu tipo medio es del 34,8 %.
¿Subir de tramo puede dejarme con menos dinero?
No. Es una de las creencias más extendidas, y es falsa porque el tipo nuevo solo grava la parte que supera el umbral. Un ejemplo con el umbral de 35.200 €: si tu base pasa de 35.000 a 36.000 €, solo 800 € caen en el tramo del 37 % y los otros 200 € se gravan al 30 %.
- Impuesto adicional: 200 × 30 % + 800 × 37 % = 356 €.
- Te quedan 644 € de los 1.000 € de más.
Con un tipo marginal máximo inferior al 100 %, cada euro extra deja algo en tu bolsillo.
Para qué te sirve cada tipo
El marginal, para decidir
Es la cifra a la que mirar cuando una decisión mueve tu base arriba o abajo. Si aportas 1.000 € a un plan de pensiones y tu base está en el tramo del 37 %, la reducción te ahorra en torno a 370 € de cuota; en el tramo del 24 %, unos 240 €. Se supone que cumples los límites y condiciones de la deducción, y que más adelante tributará el rescate. Por la misma razón, de un extra de 1.000 € en tu base te quedarías con unos 630 € en el tramo del 37 %.
Profundiza: Cómo funciona la deducción de un plan de pensiones · Deducción fiscal vs. desgravación o bonificación
El efectivo, para entender cuánto pagas
Es el que responde a «¿qué parte de lo que gano se va en IRPF?». Sirve para comparar tu situación de un año a otro o para estimar cuánto te queda. Pero conviene fijar sobre qué base lo calculas: si lo divides entre la base liquidable obtienes un porcentaje; si lo divides entre tu sueldo bruto, saldrá más bajo, porque la base suele ser menor que el bruto.
Confusiones frecuentes
- Confundir marginal con efectivo. «Estoy en el 37 %» no significa que pagues un 37 % de tu renta, sino que el último euro de tu base se grava a ese tipo.
- Confundir el tipo estatal con el total. El tipo del Estado (de 9,5 % a 24,5 %) es solo una parte. Hay que sumarle el autonómico para ver el tipo que realmente se aplica.
- Confundir retención con cuota. El porcentaje que ves en la nómina es un anticipo estimado. Lo que pagas de verdad se fija al hacer la declaración, y por eso puede salir a pagar o a devolver.
- Mezclar escalas. Tu sueldo se grava con la escala general; los intereses, dividendos y ganancias de inversiones, con la del ahorro.
Profundiza: Retención de IRPF: por qué no coincide con lo que pagas · Salario bruto y neto: cuál es la diferencia
Lo que esta guía no cubre
- La escala de tu comunidad autónoma y sus deducciones propias, que cambian el resultado (y los territorios forales, con sistema propio).
- Las deducciones en cuota, las reducciones de la base y las circunstancias personales y familiares, que mueven tanto la base como la cuota.
- El cálculo sobre rentas del ahorro, que usa otra escala y se suma aparte.
Qué puedes comprobar esta semana
- Localiza tu base liquidable general en tu última declaración, que es la cifra a la que se aplican los tramos.
- Averigua en qué tramo cae tu último euro, con la escala de tu comunidad. Ese es tu tipo marginal.
- Divide la cuota que pagaste entre esa base para obtener tu tipo efectivo, y compáralo con el marginal.
- Antes de una decisión que mueva tu base (una subida de sueldo, una aportación a un plan de pensiones), calcula el efecto con el marginal.
Preguntas frecuentes
¿Qué es el tipo marginal del IRPF?
Es el tipo del tramo en el que cae el último euro de tu base liquidable. Te indica cuánto se llevaría el impuesto de cada euro adicional, o cuánto te ahorrarías por cada euro que reduzcas.
¿Qué es el tipo efectivo del IRPF?
Es el porcentaje que representa lo que pagas de IRPF sobre tu renta: cuota dividida entre base. Siempre es menor que el marginal.
Si subo de tramo, ¿pago ese tipo por todo mi sueldo?
No. El tipo más alto solo se aplica a la parte de tu base que supera el umbral del tramo. Lo demás se sigue gravando a los tipos anteriores.
¿Las comunidades autónomas tienen tramos distintos?
Sí. La parte estatal es común, pero cada comunidad aprueba su propia escala autonómica, con cortes y tipos diferentes. Por eso dos personas con la misma base pueden pagar cuotas distintas según donde residan.
Sigue por aquí
- Base imponible general vs. base del ahorroQué rentas van a cada escala.
- Deducción fiscal vs. desgravación o bonificaciónQué reduce la base y qué reduce la cuota.
- Qué es la base del ahorro y sus tramosLa escala de intereses, dividendos y ganancias.
- Retención de IRPF: por qué no coincide con lo que pagasPor qué sale a pagar o a devolver.
Lo que esta guía no puede resolver por ti
Saber cuánto te cuesta un euro más o un euro menos depende de tu comunidad, de tu base y de tus circunstancias. En Tu Plano Financiero revisamos tu situación fiscal y financiera completa antes de plantear decisiones concretas. No gestionamos tu dinero ni vendemos productos financieros.
Empezar diagnóstico gratuito →El diagnóstico es gratuito y la sesión de análisis de 25 minutos también, sin compromiso.
Esta guía es informativa y general. No constituye asesoramiento fiscal ni financiero regulado. Los ejemplos son ilustrativos: usan una escala de referencia, sin deducciones ni circunstancias personales, y no sustituyen el cálculo de tu declaración. Datos de la escala del ejercicio 2025, salvo cambios normativos posteriores. Fuentes: Ley 35/2006 del Impuesto sobre la Renta de las Personas Físicas; manuales de la Agencia Tributaria sobre la declaración de la renta.