La respuesta rápida
- Compensa cuando ahorras impuestos a un tipo marginal alto, no vas a necesitar el dinero hasta que la ley deje rescatarlo y esperas rescatarlo pagando un tipo igual o menor.
- No compensa tanto si tu tipo marginal es bajo, necesitas liquidez, esperas tributar igual o más al rescatar, o prefieres flexibilidad.
- La pregunta no es cuánto desgravas hoy, sino a qué tipo aportas y a cuál rescatarás. Y el tipo de rescate lo marca lo que sumes a tus otras rentas ese año.
- No es dinero gratis: es un diferimiento. Los datos de esta guía son del ejercicio 2025 (declaración de 2026), salvo cambios normativos.
La pregunta correcta: ¿a qué tipo aportas y a cuál rescatas?
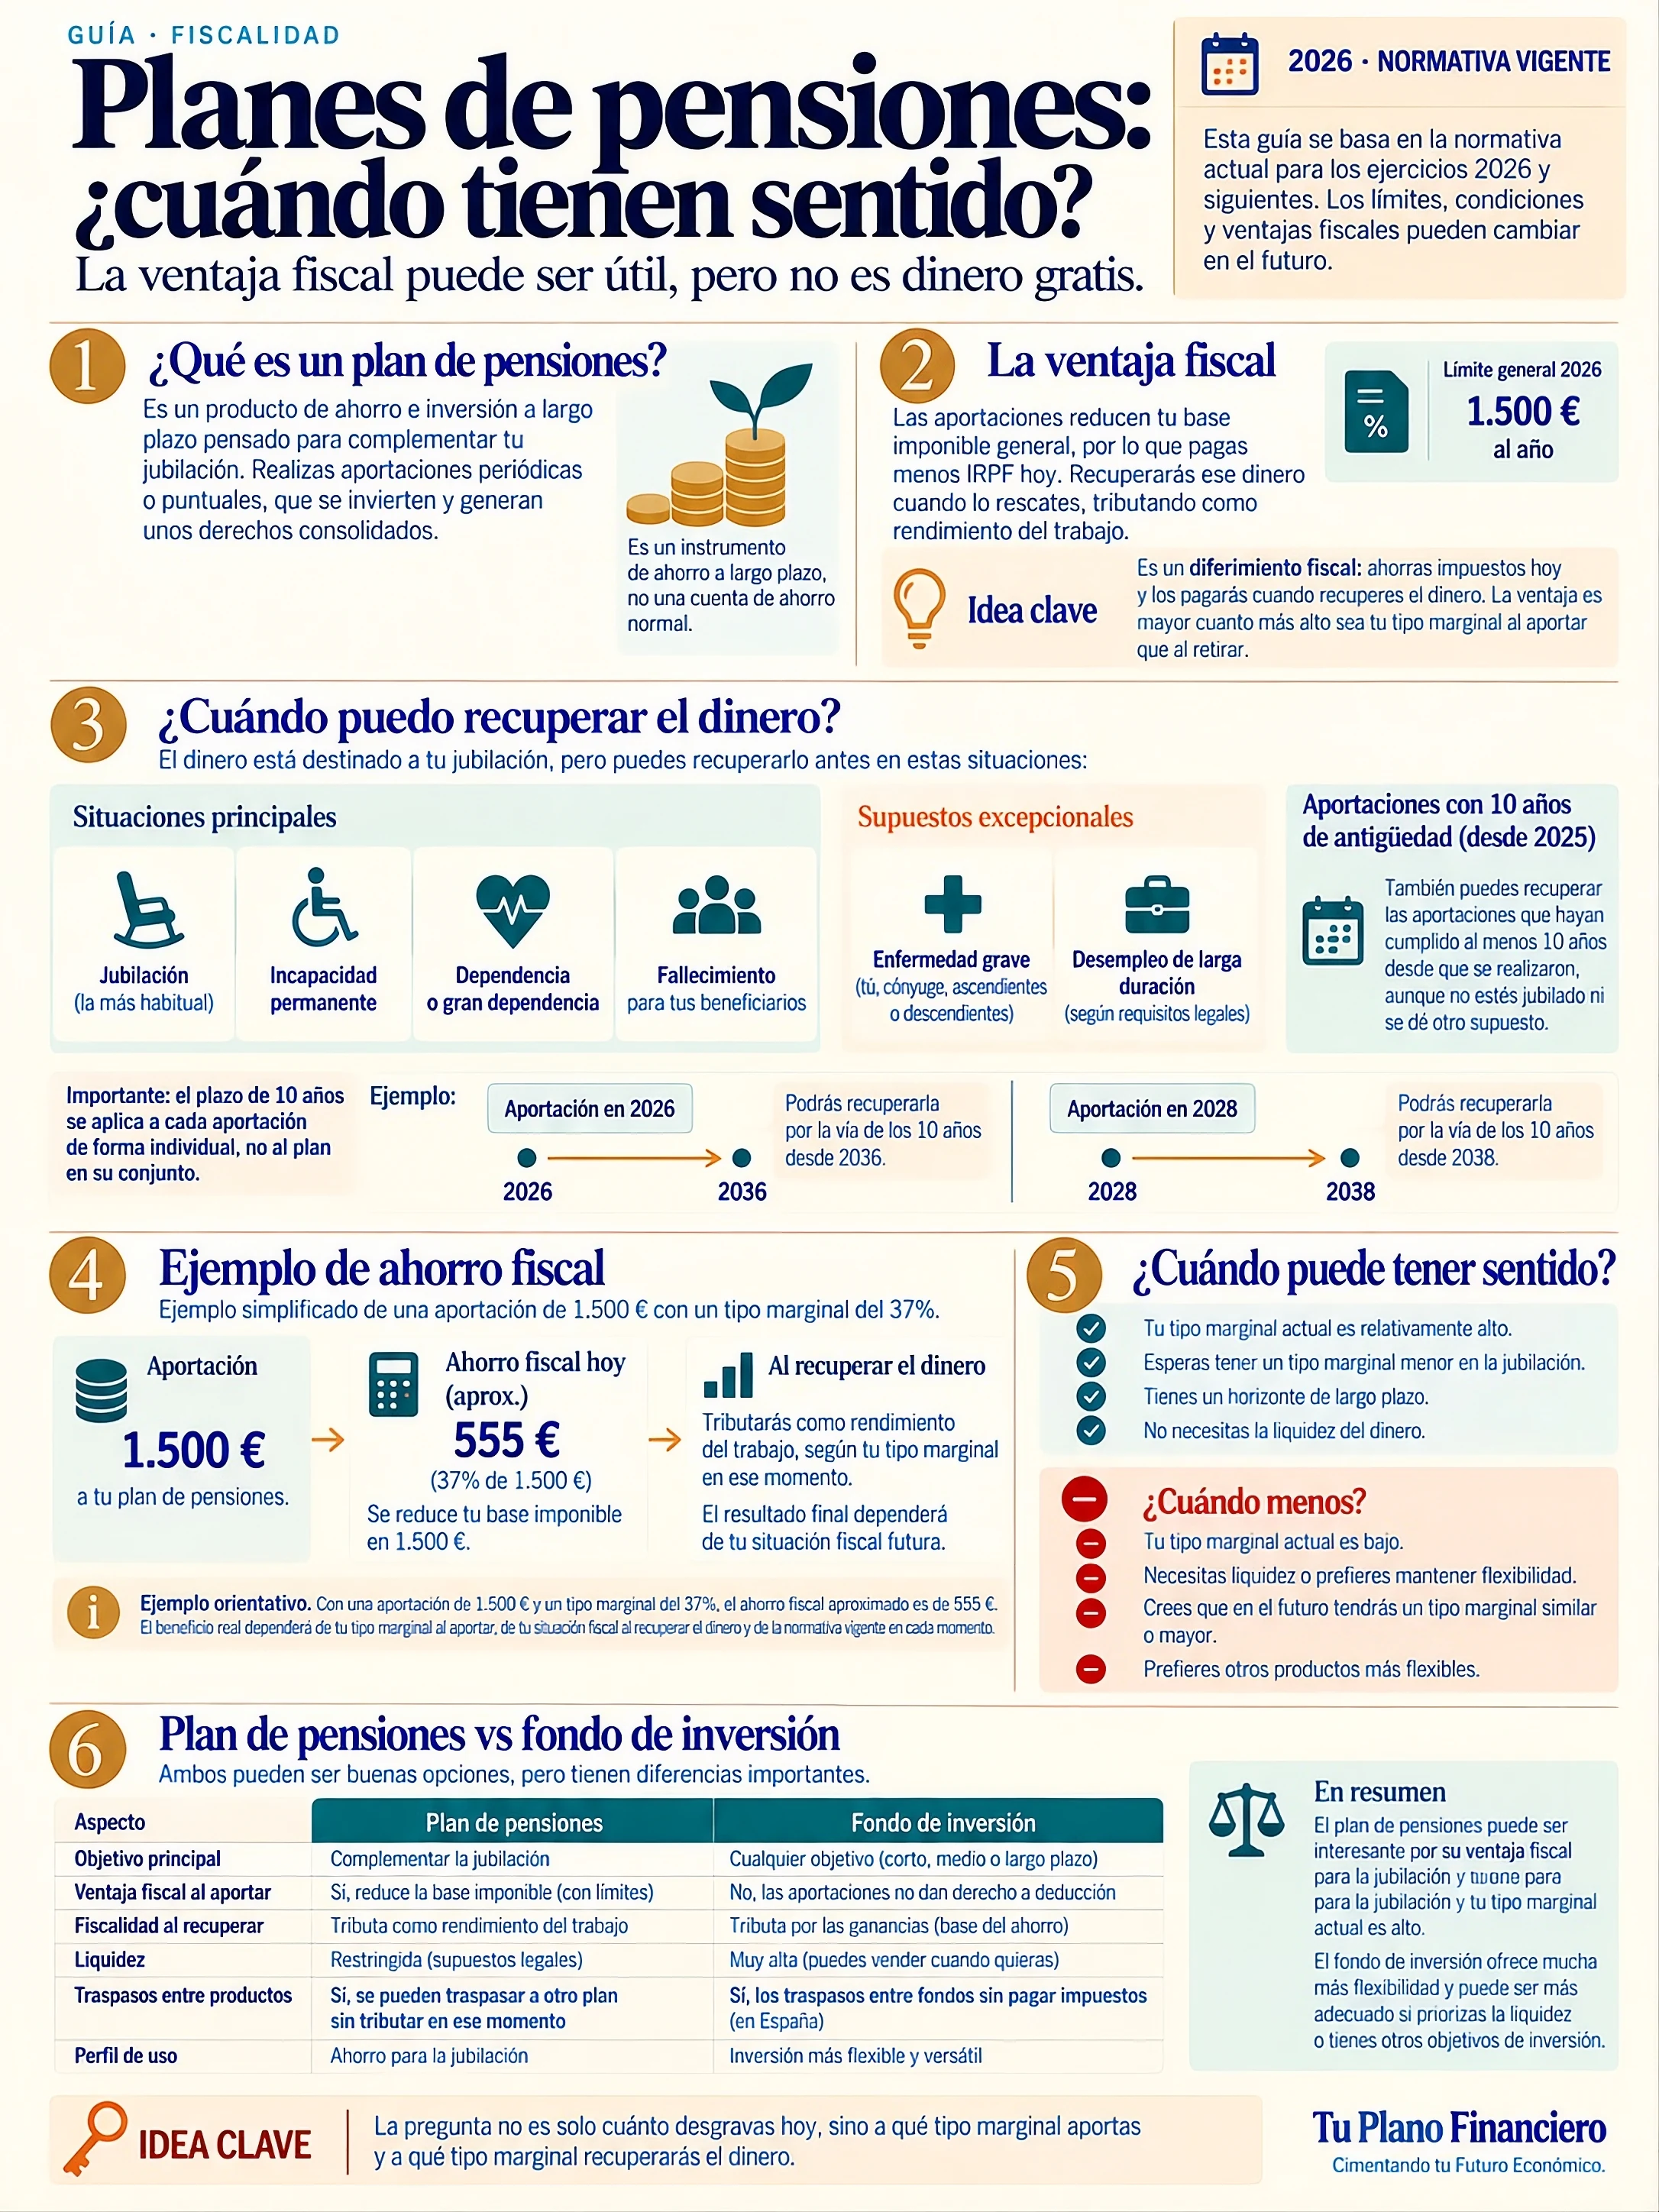
Un plan de pensiones te permite restar lo que aportas de la base del IRPF y pagar menos hoy. A cambio, lo que rescates, tu aportación más lo que haya crecido, tributa como rendimiento del trabajo. Es decir, aplazas el impuesto; no lo eliminas.
Por eso decidir si compensa no consiste en mirar solo el ahorro de este año. Hay que comparar dos tipos: el que te ahorras ahora y el que pagarás después. Y hay que mirar también cuánto tiempo no podrás tocar el dinero.
Compensa menos por lo que desgravas hoy que por lo que tributarás mañana y por lo que necesitarás en medio.
Profundiza: Cómo funciona la deducción de un plan de pensiones · Planes de pensiones: diferir impuestos no significa eliminarlos
Cuándo puede compensar
- Tu tipo marginal actual es alto. Cuanto más alto es, más ahorras por cada euro aportado: con un 37 %, aportar 1.500 € ahorra unos 555 €.
- Esperas tributar igual o menos al rescatar. Es lo que ocurre a quien aporta con ingresos altos y rescata con ingresos menores.
- Tienes horizonte largo. Cuanto más tiempo está el dinero dentro, más pesa que los rendimientos no tributen hasta el rescate.
- No lo vas a necesitar. Tienes ya un colchón de emergencia y el dinero del plan no es el que usarías ante un imprevisto.
Qué dicen los números con un ejemplo
Aportas 1.500 € a un plan con un tipo marginal del 37 %: ahorras 555 € y el esfuerzo real es de 945 €. Para comparar, supón que esos 945 € los inviertes en un fondo de inversión, con el mismo rendimiento bruto: un 4 % anual durante 20 años, un supuesto ilustrativo y no una previsión. El plan crece sobre 1.500 € y el fondo, sobre 945 €. Lo que queda después de impuestos depende del tipo al que rescates el plan:
| Tipo al que rescatas el plan | Plan, neto de impuestos | Fondo, neto de impuestos |
|---|---|---|
| 19 % | 2.662 € | 1.857 € |
| 24 % | 2.498 € | 1.857 € |
| 30 % | 2.301 € | 1.857 € |
| 37 % | 2.071 € | 1.857 € |
| 45 % | 1.808 € | 1.857 € |
Con estos supuestos, el plan sale por delante incluso si rescatas al mismo 37 % al que aportaste, y solo pierde frente al fondo si rescatas a un tipo cercano al 43 %. La razón es que el plan difiere el impuesto también sobre los rendimientos, mientras que el fondo tributa sus ganancias al rescatar.
Cómo se ha calculado. El fondo tributa sus ganancias en la base del ahorro (19 % en este caso). La comparación ignora las comisiones, que pueden ser distintas en cada producto, y da por hecho el mismo rendimiento bruto. Tampoco pesa lo más importante: el dinero del fondo se puede recuperar en cualquier momento y el del plan, no.
El tipo al rescatar no es el que imaginas
Se suele dar por hecho que al jubilarse se tributa menos. A veces es así y a veces no, porque lo que rescatas se suma a tus demás rentas del mismo año, y puede subirte de tramo. Supón que tienes 20.000 € de base de otras rentas (por ejemplo, una pensión) y rescatas 30.000 €:
- Todo de una vez: pagas unos 10.024 € de IRPF por el rescate, un 33,4 % de media.
- En 10 años, 3.000 € cada uno: pagas unos 888 € al año, 8.880 € en total, un 29,6 % de media. Son unos 1.144 € menos.
Mismas cifras, distinto resultado. Cómo y cuándo rescatas puede cambiar bastante lo que pagas. (Cálculo con la escala de referencia de la guía de tramos y sin otros cambios entre años.)
Profundiza: Formas de rescate: capital vs. renta · Tramos del IRPF: tipo marginal y tipo efectivo
Cuándo NO compensa
Si tu tipo marginal actual es bajo
El ahorro es pequeño y puede ser incluso menor de lo que parece, porque una reducción no puede dejar la cuota por debajo de cero. Con una base liquidable de 6.000 €, tu cuota es de 85,50 €. Aportar 1.500 € la deja en cero y ahorras 85,50 €, no los 285 € que saldrían de aplicar un 19 %.
Si puedes necesitar el dinero
Solo puedes rescatar en los supuestos que fija la ley: jubilación, incapacidad permanente, dependencia o gran dependencia, fallecimiento, desempleo de larga duración y enfermedad grave. Desde 2025 se suma otra vía: las aportaciones con al menos diez años de antigüedad, que se pueden recuperar aunque no se dé ninguno de esos supuestos. El plazo cuenta aportación por aportación, no para el plan entero.
Si es probable que necesites el dinero antes, un plan es una mala herramienta para ese objetivo, por ventajosa que sea la deducción.
Profundiza: ¿Cuándo puedo recuperar el dinero de un plan de pensiones?
Si esperas tributar igual o más al rescatar
Si tu tipo en el momento del rescate va a ser similar o mayor al de hoy, la ventaja se reduce o desaparece. Ocurre con quien espera tener otras rentas elevadas al rescatar, o decide rescatar una cantidad grande de golpe, como en el ejemplo de antes. En la tabla, a un 45 % el plan ya queda por debajo del fondo.
Si prefieres flexibilidad
Un fondo de inversión te permite vender cuando quieras. Un plan, no. Y en los dos casos, las comisiones y la rentabilidad no están garantizadas. Si tu prioridad es poder reaccionar a un cambio de planes, la ventaja fiscal del plan tiene un coste de oportunidad.
Profundiza: Plan de pensiones vs. fondo de inversión: diferencias · El traspaso entre fondos no tributa
Si hay cosas más urgentes
Una deuda con intereses altos o un fondo de emergencia sin hacer suelen ser mejor destino para ese dinero que la deducción de un plan. Primero la base; después, el beneficio fiscal.
Profundiza: Fondo de emergencia: cuánto necesitas y para qué sirve · ¿Amortizar deuda o invertir?
Año y ámbito de los datos
Esta guía usa la normativa del ejercicio 2025, la de la declaración que se presenta en 2026. El límite general de reducción es el menor entre 1.500 € anuales y el 30 % de los rendimientos netos del trabajo y de actividades económicas, con ampliaciones para aportaciones de empresa y otros casos. La reducción es estatal: se aplica igual en todas las comunidades de régimen común, y los territorios forales tienen su propia normativa. Los límites y condiciones pueden cambiar.
Errores frecuentes
- Decidir solo por el ahorro de este año. Falta mirar el tipo de rescate y el tiempo que el dinero estará bloqueado.
- Dar por hecho que al jubilarte pagarás menos. Depende de tus demás rentas y de cómo rescates.
- Aportar con el dinero que puedes necesitar. Rescatar fuera de los supuestos legales no es una opción.
- Aportar más del límite. El exceso no reduce tu base ese año.
- Olvidar las comisiones. Comprueba cuánto cobra el plan antes de contratarlo.
Qué puedes comprobar esta semana
- Averigua tu tipo marginal actual con la escala de tu comunidad.
- Calcula el ahorro real de aportar: aportación por tipo marginal, con el tope del límite.
- Imagina cuándo rescatarías y a qué tipo, incluyendo tus otras rentas ese año.
- Comprueba que tienes un colchón de emergencia y que no vas a necesitar ese dinero.
- Compara comisiones y condiciones del plan con las de otras alternativas.
Preguntas frecuentes
¿Compensa hacer un plan de pensiones?
Depende de tu tipo marginal hoy, del que esperas tener al rescatar, del tiempo que puedas dejar el dinero y de si necesitas liquidez. No hay una respuesta que valga para todos.
¿Cuándo no compensa un plan de pensiones?
Cuando tu tipo marginal actual es bajo, cuando puedes necesitar el dinero, cuando esperas tributar igual o más al rescatar o cuando prefieres productos más flexibles.
¿Qué ventaja fiscal tiene un plan de pensiones?
Lo que aportas reduce tu base imponible general, hasta el límite anual, y por tanto tu IRPF de ese año. Lo que rescates tributará como rendimiento del trabajo.
¿Puedo recuperar el dinero antes de jubilarme?
Solo en los supuestos que fija la ley, como incapacidad, dependencia, enfermedad grave o desempleo de larga duración. Desde 2025 también las aportaciones con al menos diez años de antigüedad.
¿Es mejor un plan de pensiones o un fondo de inversión?
Son herramientas distintas. El plan ofrece ventaja fiscal al aportar pero poca liquidez; el fondo es más flexible y su fiscalidad llega al vender. La elección depende de tu objetivo.
Sigue por aquí
- Cómo funciona la deducción de un plan de pensionesLímites y ahorro según tu tipo marginal.
- Planes de pensiones: diferir impuestos no significa eliminarlosQué pasa con la fiscalidad al rescatar.
- Formas de rescate: capital vs. rentaCómo se cobra y cómo se tributa.
- Plan de pensiones vs. fondo de inversión: diferenciasLiquidez, fiscalidad y traspasos.
Lo que esta guía no puede resolver por ti
Si un plan de pensiones te compensa depende de tu situación fiscal de hoy, de lo que esperas ingresar al rescatar y de lo que necesites entre medias. En Tu Plano Financiero lo revisamos juntos antes de plantear decisiones concretas. No gestionamos tu dinero ni vendemos productos financieros.
Empezar diagnóstico gratuito →El diagnóstico es gratuito y la sesión de análisis de 25 minutos también, sin compromiso.
Esta guía es informativa y general. No constituye asesoramiento fiscal ni financiero regulado ni recomendación de contratar ningún producto. Los ejemplos son ilustrativos, con una escala de referencia, rentabilidades supuestas que no están garantizadas y sin otras circunstancias personales. Datos del ejercicio 2025 (declaración presentada en 2026), salvo cambios normativos posteriores. Fuentes: Ley 35/2006 del Impuesto sobre la Renta de las Personas Físicas; texto refundido de la Ley de Regulación de los Planes y Fondos de Pensiones; manual de la declaración de la Renta de la Agencia Tributaria.