La respuesta rápida
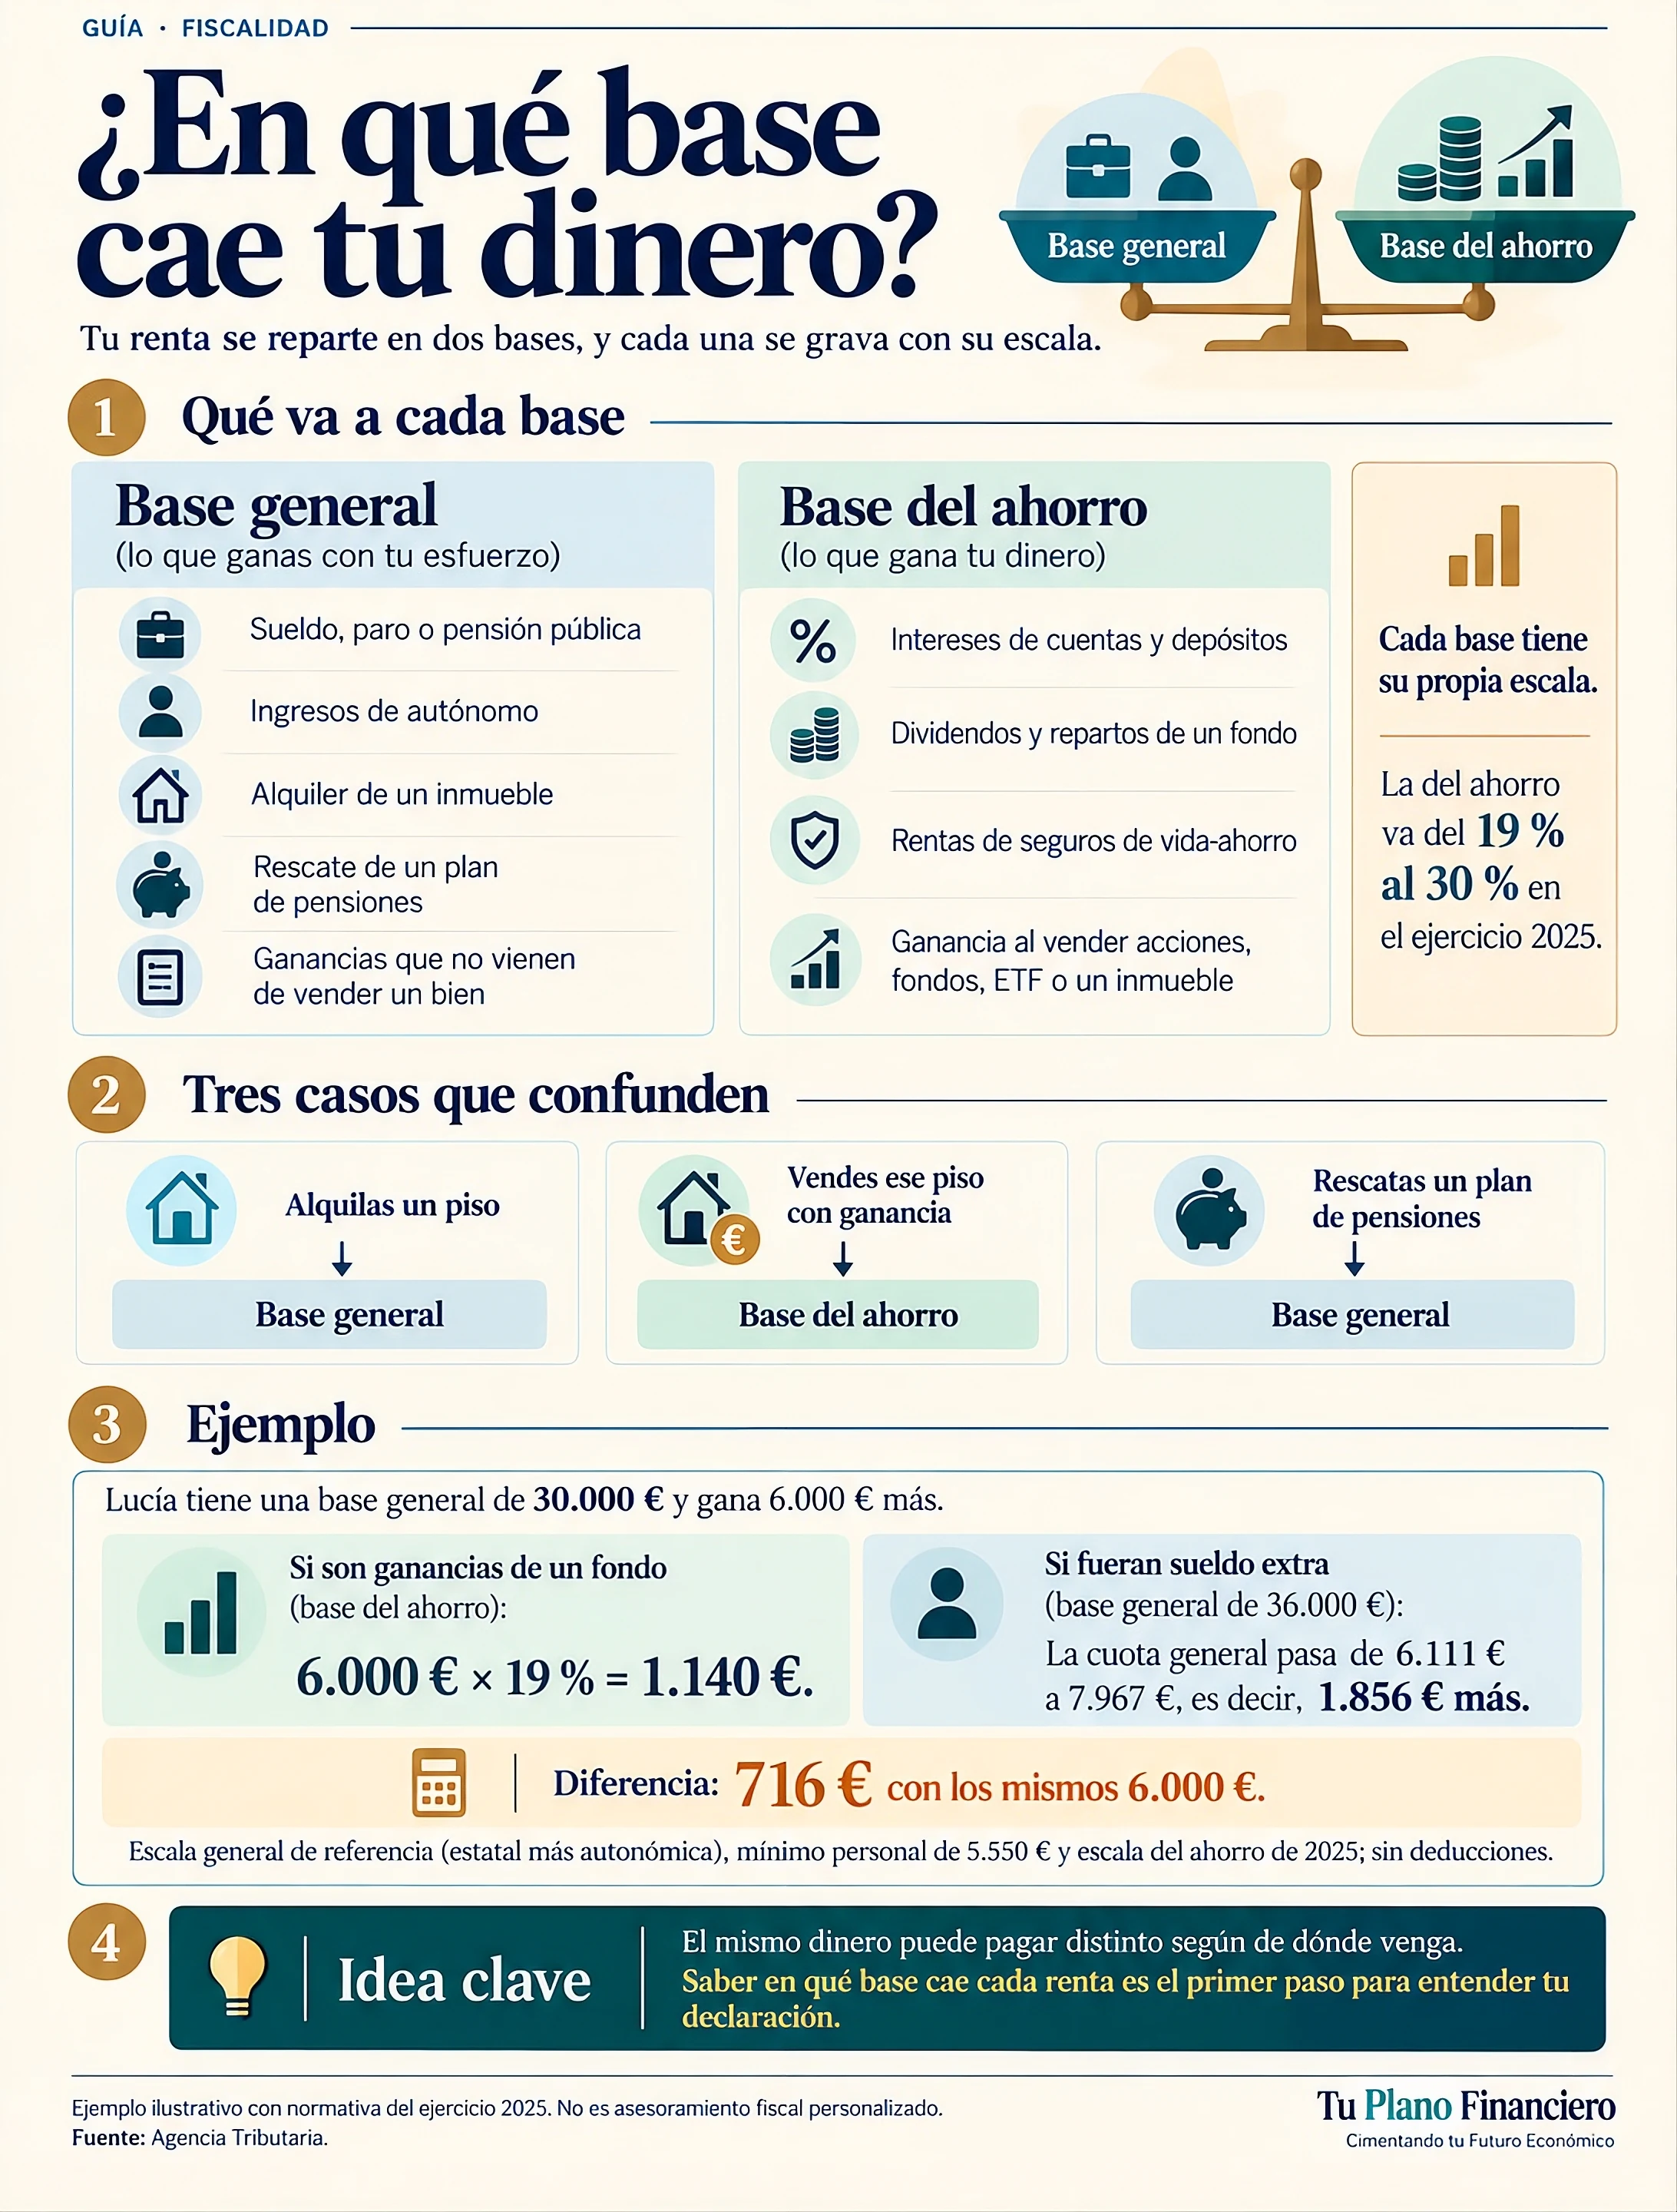
- La base general recoge lo que ganas con tu trabajo, tu actividad y tus alquileres. Se grava con la escala general del IRPF.
- La base del ahorro recoge las rentas de tu dinero: intereses, dividendos y ganancias al vender inversiones. Tiene su propia escala, del 19 % al 30 % en 2025.
- Cada base se calcula por separado. Lo que ganas invirtiendo no sube el tramo de tu sueldo, y tu sueldo no sube el de tus inversiones.
- El mismo dinero puede pagar impuestos distintos según de dónde venga: con la misma renta total, repartirla entre las dos bases puede cambiar la cuota en miles de euros.
Qué va a cada base
La regla es el origen de la renta. Si viene de tu esfuerzo (trabajo, actividad, un inmueble que alquilas), va a la base general. Si viene de tu capital financiero, va a la del ahorro, siempre que sea un rendimiento o una ganancia por vender algo.
| Renta | Base | Cómo se llama en la declaración |
|---|---|---|
| Sueldo, paro o pensión pública | General | Rendimientos del trabajo |
| Rescate de un plan de pensiones | General | Rendimientos del trabajo |
| Ingresos de autónomo | General | Actividades económicas |
| Alquiler de un inmueble | General | Capital inmobiliario |
| Ganancias que no vienen de vender un bien | General | Ganancias patrimoniales no derivadas de transmisión |
| Intereses de cuentas y depósitos | Ahorro | Capital mobiliario |
| Dividendos y repartos de un fondo | Ahorro | Capital mobiliario |
| Rentas de seguros de vida-ahorro | Ahorro | Capital mobiliario |
| Ganancia al vender acciones, fondos, ETF o un inmueble | Ahorro | Ganancias por transmisión |
Hay tres casos que llevan a error. El alquiler de un inmueble parece una inversión, pero va a la base general. Si vendes ese inmueble, la ganancia va a la base del ahorro. Y el dinero de un plan de pensiones, que es ahorro, tributa al rescatarlo como rendimiento del trabajo, en la base general.
Profundiza: Qué es la base del ahorro y sus tramos
Cómo se llega al impuesto
Las dos bases siguen caminos paralelos. Estos son los pasos, en orden:
1. Sumas por bloques
Los rendimientos de cada grupo se suman y se compensan entre sí dentro de su base. Las pérdidas de un bloque pueden restar de otro, pero con límites.
2. Tienes dos bases imponibles
Una general y otra del ahorro. Todavía no es lo que paga impuestos.
3. Aplicas las reducciones
Aportaciones a planes de pensiones y pensiones compensatorias reducen sobre todo la base general. La base del ahorro apenas tiene reducciones.
4. Quedan las bases liquidables
La general y la del ahorro. Es sobre ellas donde se aplica la escala. El mínimo personal se descuenta primero de la general, y lo que sobre reduce la del ahorro.
5. Cada base, su escala
La general, con los tramos del IRPF. La del ahorro, con su escala del 19 % al 30 %. Las dos cuotas se suman y, después, se restan las deducciones.
Profundiza: Tramos del IRPF: tipo marginal y tipo efectivo · Deducción fiscal vs. desgravación
Dos personas con la misma renta
Marta y Pablo ingresan lo mismo en el año, 40.000 € (ya descontados los gastos y reducciones). Para compararlos usamos la escala general de referencia de la guía de tramos (estatal más autonómica), el mínimo personal de 5.550 € y la escala del ahorro de 2025. No hay otras deducciones.
- Marta cobra 40.000 € de sueldo. Todo va a la base general.
- Pablo cobra 25.000 € de sueldo y gana 15.000 € vendiendo un fondo. Hay 25.000 € en la base general y 15.000 € en la del ahorro.
| Concepto | Marta | Pablo |
|---|---|---|
| Base general | 40.000 € | 25.000 € |
| Base del ahorro | 0 € | 15.000 € |
| Cuota de la general | 9.447 € | 4.611 € |
| Cuota del ahorro | 0 € | 3.030 € |
| Cuota total | 9.447 € | 7.641 € |
| Tipo medio | 23,6 % | 19,1 % |
Pablo paga 1.806 € menos con los mismos 40.000 €. No es un truco: la ganancia de su fondo tributa a un 19 % y 21 %, mientras que 15.000 € más de sueldo se gravarían entre el 30 % y el 37 % en la escala de referencia. Pero tampoco es una ventaja que se elija: depende de qué rentas tengas, no de dónde prefieras ponerlas. Para tener una ganancia de 15.000 € primero hay que haber invertido y que el mercado acompañe.
Qué cambia en la práctica
- Las reducciones por plan de pensiones solo funcionan contra la base general. En el ejemplo, una aportación de 1.500 € ahorra a Pablo 450 € y a Marta 555 €, porque se resta de su sueldo. Si casi todas tus rentas fueran del ahorro, esa reducción no tendría base sobre la que actuar.
- El mínimo personal une las dos bases. Se aplica primero a la general y, si ella no lo cubre, el resto reduce la cuota del ahorro.
- Las pérdidas se compensan dentro de cada base, con sus reglas y plazos: una pérdida al vender una inversión no se resta de tu sueldo.
Profundiza: Cómo funciona la deducción de un plan de pensiones · Compensar ganancias y pérdidas
Confusiones frecuentes
- «La base imponible es lo que he ganado». No: es el resultado de sumar y compensar cada grupo de rentas, antes de reducciones y deducciones.
- «Todo lo que viene de invertir va a la base del ahorro». No: el alquiler de un inmueble va a la general, y el rescate de un plan de pensiones también.
- «Mis ganancias suben el tramo de mi sueldo». No: son bases distintas con escalas distintas.
- «Una ganancia por vender una casa se paga como sueldo». No: va a la base del ahorro.
Lo que esta guía no cubre
- Los tramos de la base general, que tienen su propia guía, y la escala del ahorro por dentro.
- Deducciones de la cuota y reducciones concretas de la base.
- Cómo tributa cada producto y cómo declararlo.
- El País Vasco y Navarra, los no residentes y los regímenes especiales.
Qué puedes comprobar esta semana
- Haz una lista de tus ingresos del año y anota a qué base va cada uno.
- Suma lo que has cobrado en intereses, dividendos y ventas: es tu base del ahorro aproximada.
- Comprueba si el alquiler o el rescate de un plan de pensiones, si los tienes, están en la base general.
- Mira en tu último borrador de la renta dónde aparece cada concepto.
- Antes de vender una inversión con ganancia, calcula cuánto sumaría a tu base del ahorro.
Preguntas frecuentes
¿Qué es la base imponible general?
Es la suma de tus rendimientos del trabajo, de actividades económicas e inmuebles alquilados, y de las ganancias que no proceden de vender un bien, una vez compensados entre sí. Se grava con la escala general del IRPF.
¿Qué es la base del ahorro?
Es la suma de los rendimientos del capital mobiliario (intereses, dividendos, rentas de seguros de ahorro) y de las ganancias y pérdidas al vender inversiones. Tiene su propia escala, del 19 % al 30 % en 2025.
¿Se suman las dos bases para calcular el tramo?
No. Cada base tiene su escala y se calcula por separado. Las cuotas se suman después.
¿Las ganancias por vender un inmueble van a la base del ahorro?
Sí, la ganancia por transmitir un inmueble va a la base del ahorro. El alquiler de ese inmueble mientras lo tienes va a la base general.
¿Un plan de pensiones reduce la base del ahorro?
No. Sus aportaciones reducen la base general. Por eso su efecto depende de los ingresos que tengas ahí.
Sigue por aquí
Ruta de la base del ahorro: Base general vs. base del ahorro → Base del ahorro y sus tramos → Tributación de cada inversión → Declararla
Lo que esta guía no puede resolver por ti
Saber en qué base cae cada una de tus rentas y cómo conviene ordenarlas depende de tu situación completa: lo que ingresas, lo que ahorras y lo que piensas hacer. En Tu Plano Financiero la revisamos contigo antes de plantear decisiones concretas. No gestionamos tu dinero ni vendemos productos financieros.
Empezar diagnóstico gratuito →El diagnóstico es gratuito y la sesión de análisis de 25 minutos también, sin compromiso.
Esta guía es informativa y general. No constituye asesoramiento fiscal ni financiero regulado ni una recomendación de inversión. Los ejemplos son ilustrativos: usan la escala del ahorro del ejercicio 2025 y la escala general de referencia estatal más autonómica de la guía de tramos, sin deducciones ni otras circunstancias personales, y no sustituyen el cálculo de tu declaración. Datos vigentes según la normativa de 2025, salvo cambios posteriores. Fuentes: Ley 35/2006 del Impuesto sobre la Renta de las Personas Físicas; manuales de la Agencia Tributaria sobre la declaración de la renta.