La respuesta rápida
- Tu renta se reparte en dos cestas: la base general (sueldo, pensión, alquileres, actividad económica) y la base del ahorro (rentas de tu dinero invertido o depositado).
- La base del ahorro tiene su propia escala. En 2025: 19 % hasta 6.000 €, 21 % hasta 50.000 €, 23 % hasta 200.000 €, 27 % hasta 300.000 € y 30 % por encima.
- Los tramos se aplican por partes: solo el trozo que supera cada límite paga el tipo siguiente. Pasar de 6.000 € no pone todo al 21 %.
- Lo que ganas invirtiendo no sube el tramo de tu sueldo, ni al revés. Lo único que las conecta es el mínimo personal.
Qué entra en la base del ahorro
La declaración de la renta separa tus ingresos por su origen. En la base del ahorro entra el saldo positivo de dos grupos de rentas:
- Rendimientos del capital mobiliario: los intereses de cuentas y depósitos, los dividendos y repartos de beneficios, y las rentas de seguros de vida-ahorro.
- Ganancias de vender: lo que ganas al transmitir acciones, fondos, ETF u otros bienes, incluido un inmueble.
El resto va a la base general. La clave es de dónde viene el dinero: el trabajo, la actividad o un alquiler tributan con la escala general; tu capital invertido, con la del ahorro.
| Renta | Base |
|---|---|
| Sueldo, paro o pensión pública | General |
| Ingresos de autónomo | General |
| Alquiler de un inmueble | General |
| Rescate de un plan de pensiones | General |
| Intereses de cuentas y depósitos | Ahorro |
| Dividendos y repartos de un fondo | Ahorro |
| Ganancia al vender acciones, fondos o ETF | Ahorro |
| Ganancia al vender un inmueble | Ahorro |
Profundiza: Base imponible general vs. base del ahorro · Cómo tributan los intereses de cuentas y depósitos
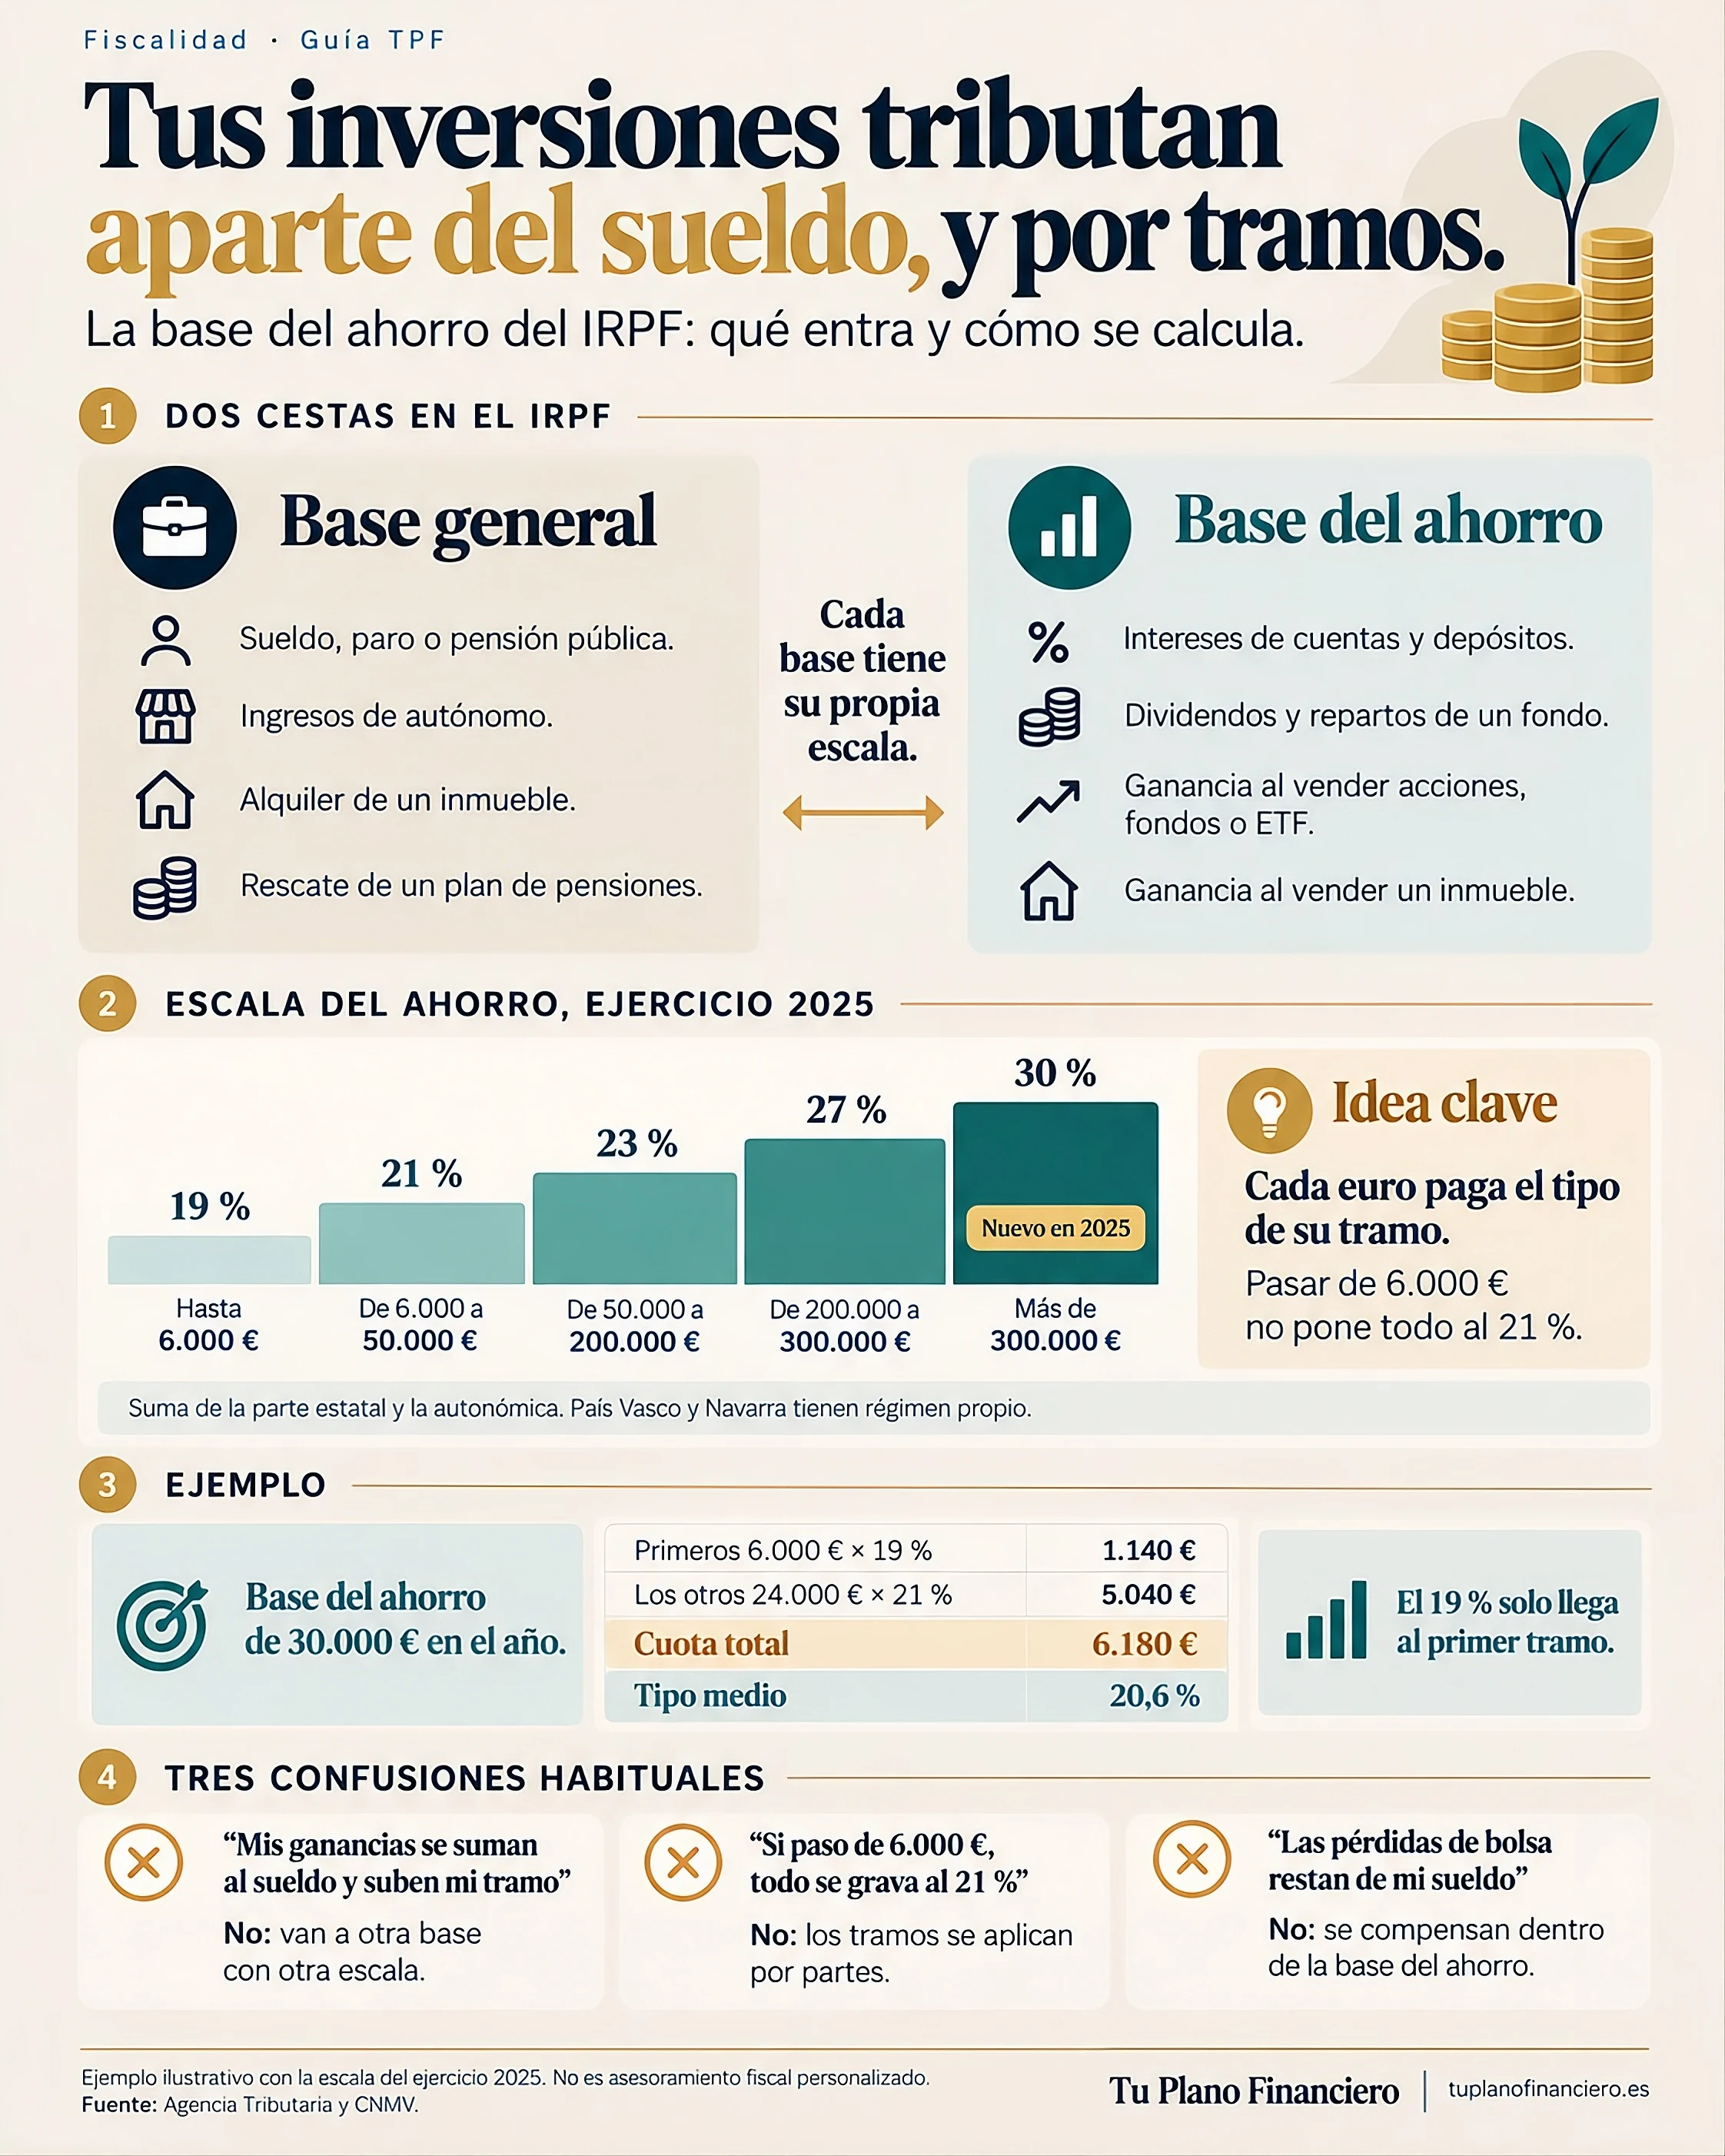
La escala del ahorro en 2025
Estos son los tipos del ejercicio 2025, que suman la parte estatal y la autonómica:
| Parte de la base del ahorro | Tipo |
|---|---|
| Hasta 6.000 € | 19 % |
| De 6.000 a 50.000 € | 21 % |
| De 50.000 a 200.000 € | 23 % |
| De 200.000 a 300.000 € | 27 % |
| Más de 300.000 € | 30 % |
El tramo del 30 % es nuevo en 2025: antes el tipo máximo era el 28 %. Las comunidades de régimen común no fijan una escala propia para el ahorro, solo para la base general, de modo que estos tipos son los mismos en todas ellas. El País Vasco y Navarra tienen la suya.
Funciona igual que los tramos del IRPF general: cada porción de tu base paga el tipo de su tramo. A medida que crece la base, el tipo medio sube despacio:
| Base del ahorro | Cuota | Tipo medio |
|---|---|---|
| 6.000 € | 1.140 € | 19,0 % |
| 20.000 € | 4.080 € | 20,4 % |
| 50.000 € | 10.380 € | 20,8 % |
| 100.000 € | 21.880 € | 21,9 % |
| 350.000 € | 86.880 € | 24,8 % |
Profundiza: Tramos del IRPF: tipo marginal y tipo efectivo
Un ejemplo con el sueldo al lado
Imagina que tu base liquidable general, ya con tus reducciones, es de 20.000 €. En el año has ganado 8.000 € vendiendo un fondo, y has cobrado 500 € de intereses y 700 € de dividendos. Tu base del ahorro es de 9.200 €.
1. Primer tramo
6.000 € al 19 % = 1.140 €.
2. Segundo tramo
Los 3.200 € restantes al 21 % = 672 €.
3. Resultado
Cuota del ahorro: 1.812 €, un tipo medio del 19,7 %. Tu sueldo sigue pagando su propia cuota, sin cambios.
Ahora piensa qué habría pasado si esos 9.200 € fueran más sueldo. Con la escala general de referencia que usamos en la guía de tramos (estatal más autonómica, y sin deducciones), tus 20.000 € pagan 3.123 € de cuota. Con 29.200 € pagarías 5.871 €: 2.748 € más, porque ese dinero cruzaría los tramos del 24 % y del 30 %. En la base del ahorro, la misma cantidad paga 1.812 €. Esa diferencia de 936 € es la razón por la que importa saber en qué base cae cada renta.
Cuando el sueldo es bajo: el mínimo personal
El mínimo personal y familiar es la parte de tu renta que no tributa: 5.550 € para un contribuyente sin circunstancias especiales. Se aplica primero a la base general. Si tu base general es menor que el mínimo, lo que sobra reduce la cuota del ahorro.
Sigue con el ejemplo anterior, pero con una base general de solo 3.000 €. Al mínimo le sobran 2.550 €, que se descuentan de la base del ahorro con su misma escala: 2.550 € al 19 % son 484,50 € menos. La cuota pasa de 1.812 € a 1.327,50 €, un tipo medio del 14,4 %. Es una situación habitual en quien trabaja poco o está jubilado y vive en parte de sus inversiones.
Qué cambia que haya tramos
Un tramo no es un salto brusco: los euros que pasan de 6.000 € pagan el 21 % y los anteriores siguen al 19 %. Pero sí significa que el momento en que cobras una ganancia puede cambiar el tipo medio. Una ganancia de 12.000 € en un solo año paga 2.400 €. Si fueran 6.000 € en un año y 6.000 € en el siguiente, pagarías 1.140 € en cada uno: 2.280 € en total, 120 € menos.
Ese cálculo parte de que no tienes otras rentas del ahorro, y no siempre compensa esperar: depende de cuánto necesitas el dinero, del riesgo de seguir invertido y de lo que ya has ganado ese año. Por eso no es una recomendación, sino un motivo para mirar tu base del ahorro antes de vender.
Profundiza: Retención de IRPF: por qué no coincide con lo que pagas · El traspaso entre fondos no tributa
Las pérdidas dentro de la base del ahorro
Las ganancias y las pérdidas de vender se compensan entre sí cada año, y los rendimientos del capital mobiliario también entre ellos. Si un bloque sale negativo, puede compensar hasta el 25 % del saldo positivo del otro, y lo que quede se arrastra cuatro años. Una pérdida de inversiones no resta de tu sueldo. Esta mecánica tiene sus condiciones y excepciones, y tiene su propia guía.
Profundiza: Compensar ganancias y pérdidas patrimoniales
Confusiones frecuentes
- «Mis ganancias se suman a mi sueldo y suben mi tramo». No: van a otra base con otra escala. Tu sueldo no cambia de tramo por lo que ganes con tus inversiones.
- «Todo mi ahorro tributa al 19 %». Solo hasta 6.000 € de base del ahorro. Después, el 21 % y los siguientes.
- «Si paso de 6.000 €, todo se grava al 21 %». No: los tramos se aplican por partes.
- «El 19 % que me retienen es mi tipo». Es una retención a cuenta. El tipo final sale de la escala y de tu base del ahorro total del año.
Lo que esta guía no cubre
- Cómo tributa cada producto en concreto (fondos, acciones, ETF, depósitos, criptomonedas).
- Cómo declarar una venta o rellenar la renta.
- Las rentas del ahorro del País Vasco y Navarra, los no residentes y los regímenes especiales.
- Los gravámenes especiales de otras rentas y las deducciones de la cuota.
Qué puedes comprobar esta semana
- Haz una lista de lo que has cobrado este año en intereses, dividendos y ventas, y anota cuánto suma.
- Compara esa suma con los 6.000 € del primer tramo y con el siguiente límite, de 50.000 €.
- Mira en tu último borrador de la renta dónde aparece cada concepto, si en la base general o en la del ahorro.
- Si vas a vender una inversión con ganancia, calcula cuánto sumaría a tu base del ahorro antes de hacerlo.
- Comprueba si tus ingresos de la base general superan tu mínimo personal.
Preguntas frecuentes
¿Qué es la base del ahorro?
Es la parte de tu renta que procede de tu capital: intereses, dividendos, rentas de seguros de ahorro y ganancias por vender bienes, como acciones, fondos o inmuebles. Se calcula aparte de la base general y tiene su propia escala.
¿Qué tipo se paga por la base del ahorro en 2025?
Del 19 % al 30 %, por tramos: 19 % hasta 6.000 €, 21 % hasta 50.000 €, 23 % hasta 200.000 €, 27 % hasta 300.000 € y 30 % por encima.
¿Se suma la base del ahorro a mi sueldo?
No. Se calculan por separado y cada una tiene su escala. Solo se conectan en el mínimo personal: si la base general no lo cubre, el resto reduce la cuota del ahorro.
¿Es igual la escala del ahorro en todas las comunidades?
En las de régimen común, sí: las comunidades solo pueden aprobar escala propia para la base general. El País Vasco y Navarra tienen un régimen propio con su escala.
¿Pueden mis pérdidas en bolsa restar de mi sueldo?
No. Las pérdidas de vender inversiones se compensan dentro de la base del ahorro, con límites y plazos, y no reducen la base general.
Sigue por aquí
Ruta de la base del ahorro: Base general vs. base del ahorro → Base del ahorro y sus tramos → Tributación de cada inversión → Declararla
- Siguiente: cómo tributan las ganancias de tus inversionesQué pasa con fondos, acciones, ETF y depósitos.
- Anterior: base imponible general vs. base del ahorroQué renta va a cada base.
- ¿Cómo tributan los fondos de inversión?Cuándo se paga y cómo se calcula la ganancia.
- Cómo declarar una venta de acciones o fondosQué hacer con una venta en la renta.
Lo que esta guía no puede resolver por ti
En qué tramo caes y qué conviene hacer antes de vender depende de tus otras rentas, de lo que ya has ganado en el año y de tu situación completa. En Tu Plano Financiero la revisamos contigo antes de plantear decisiones concretas. No gestionamos tu dinero ni vendemos productos financieros.
Empezar diagnóstico gratuito →El diagnóstico es gratuito y la sesión de análisis de 25 minutos también, sin compromiso.
Esta guía es informativa y general. No constituye asesoramiento fiscal ni financiero regulado ni una recomendación de inversión. Los ejemplos son ilustrativos: usan la escala del ahorro del ejercicio 2025 y, para la comparación con la base general, la escala de referencia estatal más autonómica de la guía de tramos, sin deducciones ni otras circunstancias personales, y no sustituyen el cálculo de tu declaración. Datos vigentes según la escala de 2025, salvo cambios normativos posteriores. Fuentes: Ley 35/2006 del Impuesto sobre la Renta de las Personas Físicas; Ley 7/2024 (tipo del 30 % de la base del ahorro desde 2025); manuales de la Agencia Tributaria sobre la declaración de la renta; guía de la CNMV sobre la fiscalidad de los fondos de inversión en el IRPF (enero de 2026).