La respuesta rápida
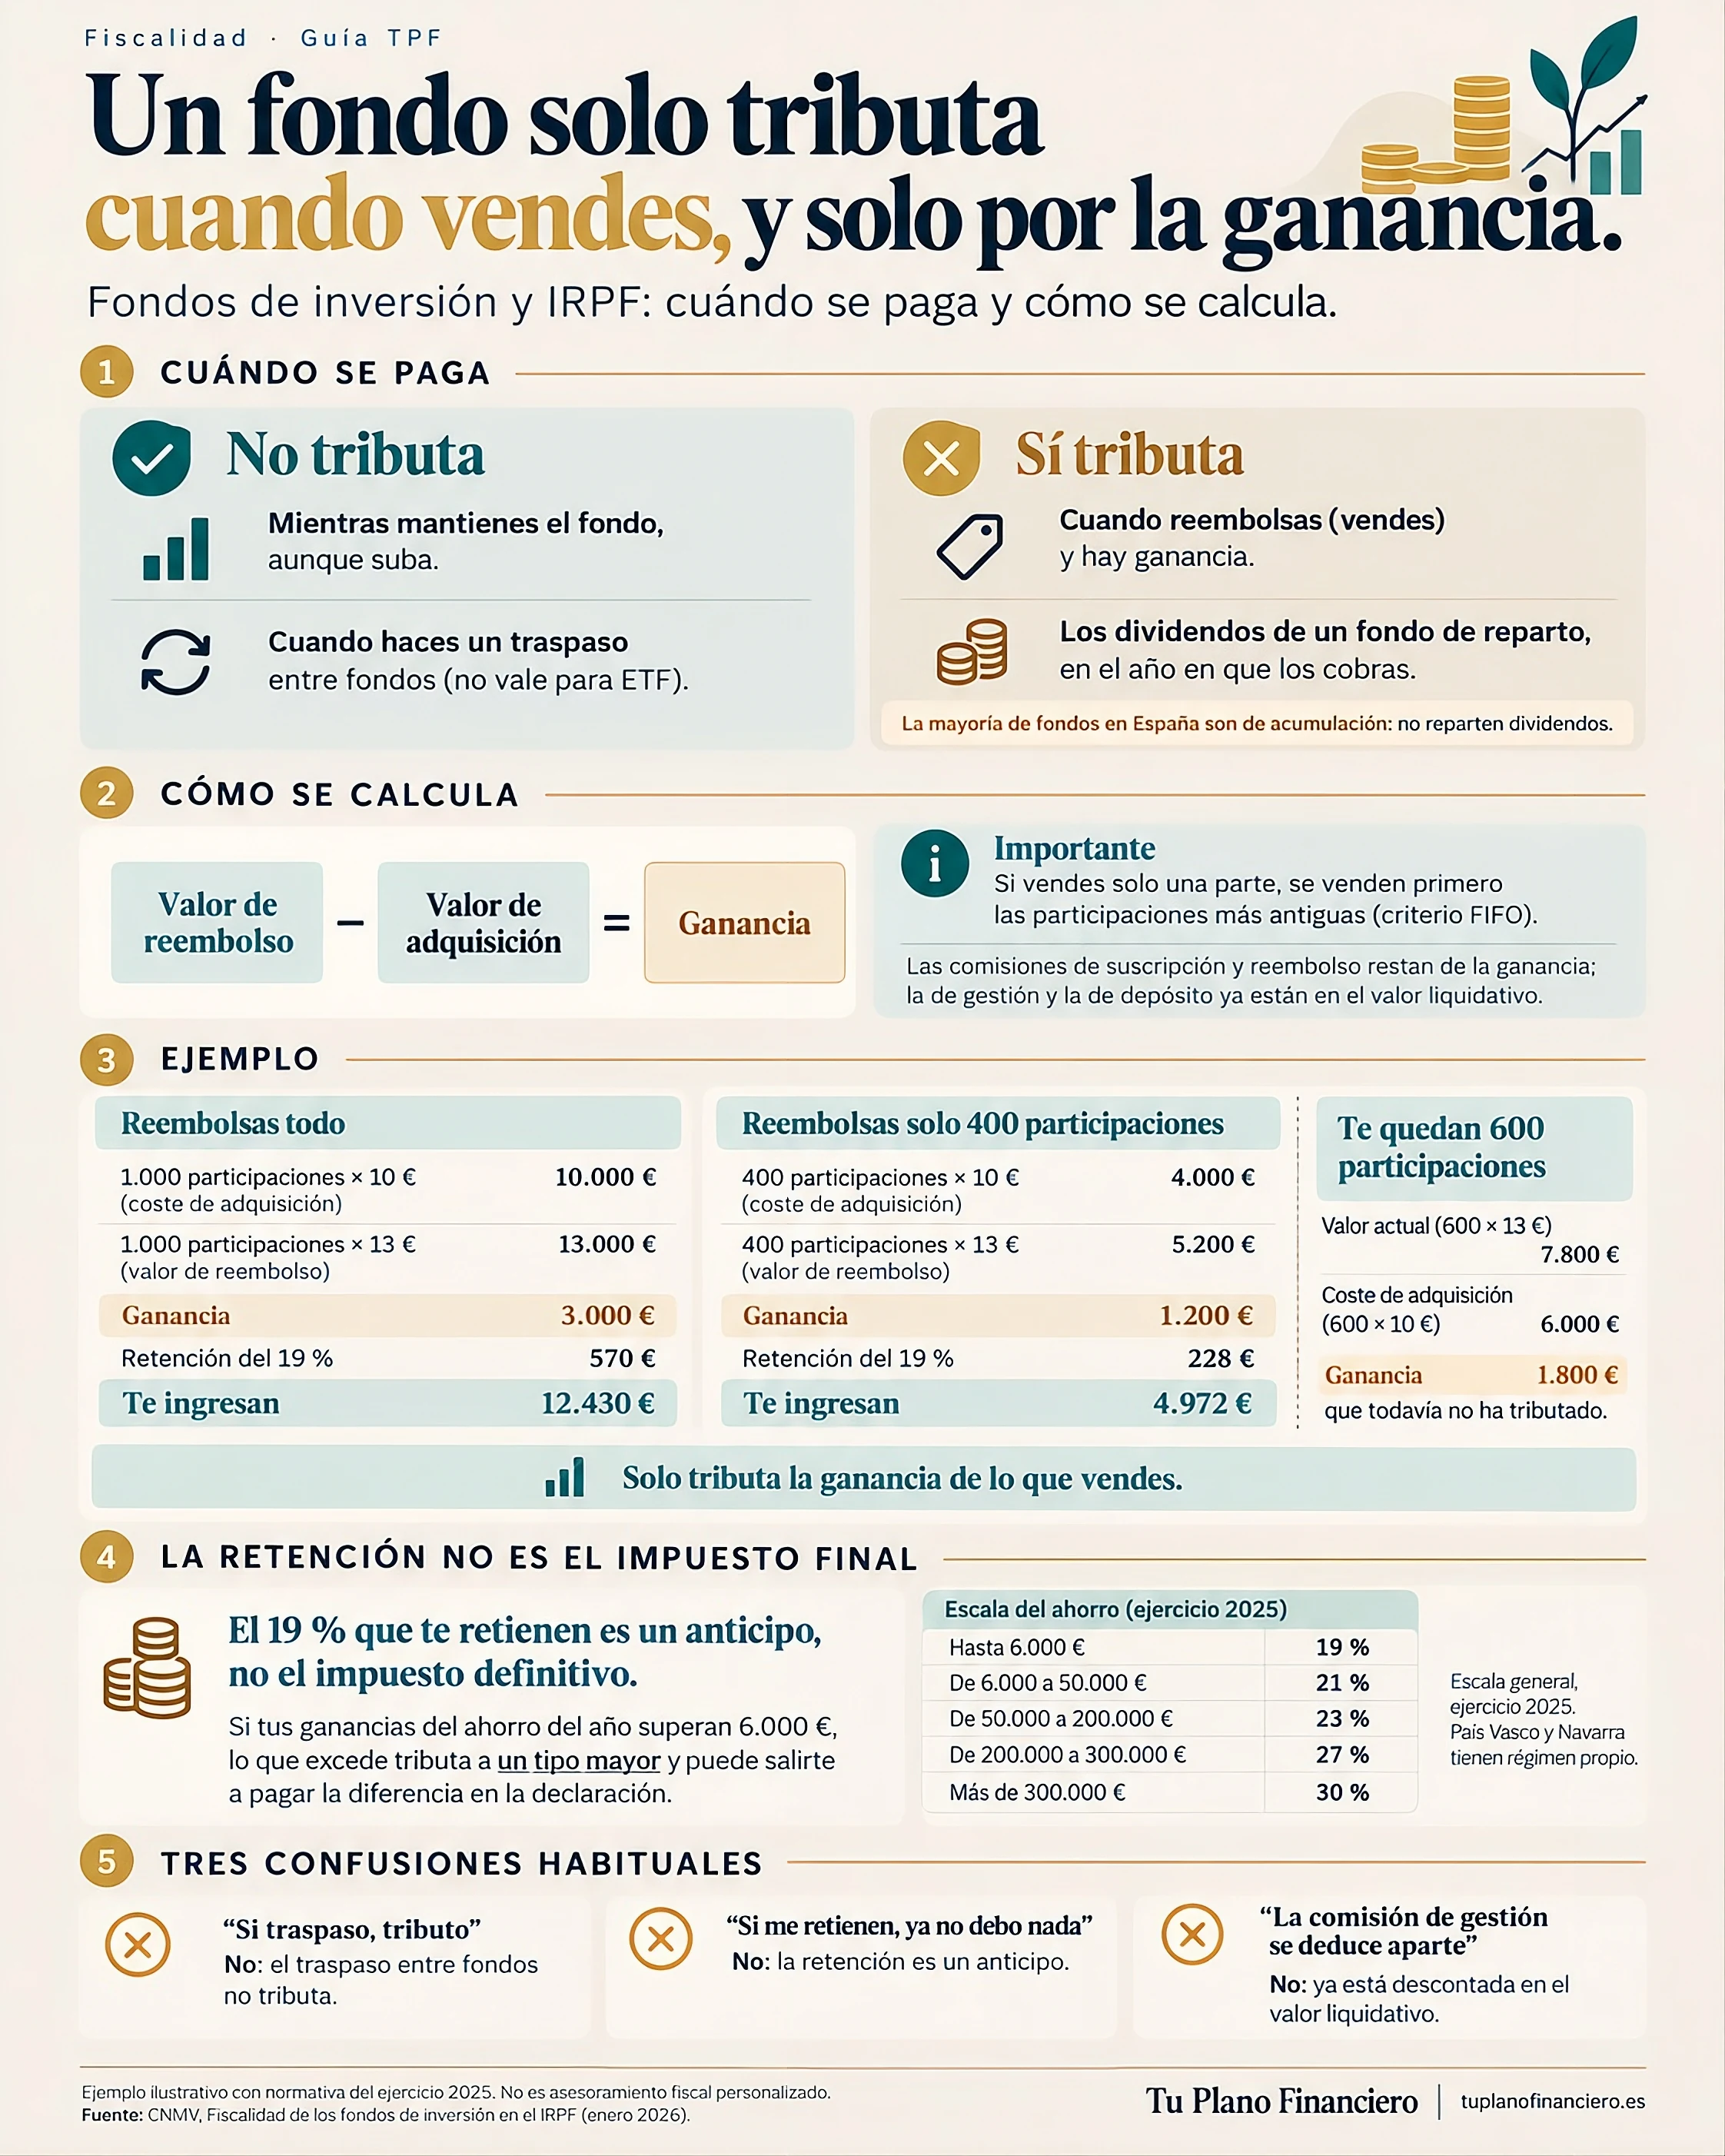
- No tributas por tener el fondo ni porque suba. El impuesto aparece cuando reembolsas (vendes) participaciones.
- Solo tributa la ganancia: lo que recibes menos lo que pagaste, comisiones incluidas. Se integra en la base del ahorro, con tipos del 19 % al 30 % según el tramo.
- La retención del 19 % es un anticipo, no el impuesto final. Si tu ganancia pasa de ciertos importes, al declarar puede salir a pagar más.
- Cambiar de fondo por traspaso no tributa en ese momento. Lo que aplazas es la ganancia: tributará cuando reembolses.
Cuándo se paga y cuándo no
Un fondo de inversión no genera impuestos mientras lo mantienes. El valor de tus participaciones puede subir un 30 % y no deberás nada a Hacienda hasta que lo conviertas en dinero. Esa ganancia sin realizar se llama latente.
- Reembolso. Es el momento en que tributa. Puedes reembolsar todo o solo una parte, y solo se grava la ganancia de lo que vendes.
- Traspaso a otro fondo. No tributa ni lleva retención, y las participaciones nuevas conservan el valor y la fecha de adquisición de las antiguas. Es un aplazamiento, no una exención.
- Reparto de dividendos. Algunos fondos reparten rendimientos. Esos importes tributan el año en que los cobras, como rendimientos del capital mobiliario, con retención del 19 %. La mayoría de los fondos comercializados en España acumulan y no reparten, y por eso solo tributas al reembolsar.
Profundiza: El traspaso entre fondos no tributa · Cómo tributan las ganancias de tus inversiones
Cómo se calcula la ganancia
La fórmula es sencilla: valor de reembolso menos valor de adquisición. Las comisiones cuentan en los dos lados. La comisión de suscripción se suma a lo que pagaste, y la de reembolso se resta de lo que recibes, así que ambas reducen la ganancia. Las comisiones de gestión y de depositaría no se restan aparte: ya están descontadas del valor liquidativo.
Si compraste en distintas fechas, hay que saber cuáles vendes. La regla es FIFO: se consideran vendidas primero las participaciones más antiguas. No puedes elegir el lote que te conviene. Esto importa en quien aporta cada mes: el coste de lo que reembolsas no es la media de todas tus compras, sino el de las primeras.
Un ejemplo paso a paso
Compraste en un mismo fondo, sin comisiones: 1.000 participaciones a 10 € (10.000 €) y, más tarde, 500 a 12 € (6.000 €). Hoy la participación vale 20 € y reembolsas 1.200. La escala del ahorro de 2025 y la retención del 19 % dan este recorrido:
1. Qué recibes
1.200 × 20 € = 24.000 € de valor de reembolso.
2. Qué cuestan esas participaciones (FIFO)
Salen las 1.000 más antiguas (10.000 €) y 200 de las siguientes (2.400 €): 12.400 €.
3. La ganancia
24.000 − 12.400 = 11.600 €. Es la parte que tributa.
4. La retención
La entidad retiene el 19 % de la ganancia: 2.204 €. Te ingresa 21.796 €.
5. El impuesto de verdad
Se aplica la escala: 6.000 € al 19 % (1.140 €) más 5.600 € al 21 % (1.176 €) = 2.316 €. En la declaración tendrás que pagar 112 € más que lo retenido.
Te quedan 300 participaciones, con su valor de adquisición de 12 € y su fecha original. Valen 6.000 € y llevan 2.400 € de ganancia latente que todavía no ha tributado.
La retención no es el impuesto final
El 19 % que te retiene la entidad es un pago a cuenta que se descuenta en la declaración. Coincide con el impuesto cuando toda tu ganancia del año cae en el primer tramo. A partir de 6.000 € de ganancia, los euros que pasan de ahí tributan al 21 % o más, y la retención se queda corta, como en el ejemplo. Si no hay ganancia, no hay retención.
La escala del ahorro de 2025 es del 19 % hasta 6.000 €, 21 % hasta 50.000 €, 23 % hasta 200.000 €, 27 % hasta 300.000 € y 30 % por encima. El País Vasco y Navarra tienen escalas propias. Estos tramos se suman a las demás rentas del ahorro del año (intereses, dividendos y otras ganancias), por lo que los 6.000 € del primer tramo se comparten con ellas.
Profundiza: Qué es la base del ahorro y sus tramos · Retención de IRPF: por qué no coincide con lo que pagas
Dónde influyen las comisiones
Una comisión de reembolso reduce la ganancia y, con ella, el impuesto. Si en el ejemplo anterior el fondo cobrara un 1 % al reembolsar (240 €), la ganancia bajaría de 11.600 € a 11.360 € y el impuesto se reduciría en unos 50 €. Es una reducción fiscal, no un ahorro: pierdes 240 € y recuperas unos 50 € en impuestos. Una comisión de reembolso nunca se compensa con lo que ahorras en la declaración.
Y si hay pérdida
Si reembolsas por menos de lo que costó, no hay retención y la pérdida no se pierde: puede compensar ganancias de otros productos, con límites y plazos, y hay reglas que impiden aprovecharla si recompras enseguida el mismo fondo. Los detalles son materia de otra guía, pero conviene saber que existen antes de vender con pérdidas.
Profundiza: Compensar ganancias y pérdidas patrimoniales
Confusiones frecuentes
- «Tributo por todo lo que recibo». Solo tributa la ganancia. Del reembolso, los 21.796 € que te ingresan incluyen tu dinero de vuelta.
- «Si me retienen el 19 %, ya está pagado». Solo si tu ganancia total del año no pasa del primer tramo. En otro caso, queda un resto por pagar.
- «Vendo las participaciones más caras para ganar menos». No se elige: rige FIFO, se venden primero las más antiguas.
- «El traspaso borra la ganancia». La aplaza. Tributará cuando reembolses, con el valor y la fecha de compra originales.
- «Si el fondo acumula, no tributa nunca». Tributa al reembolsar, y la ganancia incluye los rendimientos acumulados.
Lo que esta guía no cubre
- Cómo rellenar la declaración con un reembolso, ni los documentos de tu entidad.
- La compensación de pérdidas, sus límites y la regla de recompra.
- La fiscalidad de los ETF, que se rige como las acciones, y la de planes de pensiones.
- Fondos garantizados, fondos extranjeros fuera del régimen de traspaso, no residentes y los territorios forales.
Qué puedes comprobar esta semana
- Mira cuánto has aportado a cada fondo y cuánto valen hoy: la diferencia es tu ganancia latente.
- Si aportas periódicamente, apunta las fechas y los precios de compra; FIFO decidirá cuáles vendes primero.
- Antes de reembolsar, calcula la ganancia y compara tu retención con la escala.
- Revisa si el fondo cobra comisión de reembolso y cuánto reduce lo que recibes.
- Si quieres cambiar de fondo, comprueba si puedes hacerlo por traspaso y no por reembolso.
Preguntas frecuentes
¿Cuándo pago impuestos por un fondo de inversión?
Cuando reembolsas participaciones y hay ganancia. Mientras las mantienes no tributas, y un traspaso a otro fondo tampoco tributa en ese momento.
¿Cuánto me retienen al reembolsar un fondo?
Un 19 % de la ganancia, no del importe total. Si no hay ganancia, no se retiene nada. Es un anticipo del impuesto y se regulariza en la declaración.
¿Qué participaciones se venden primero?
Las más antiguas, según el criterio FIFO. No puedes elegir un lote concreto.
¿Tributan los dividendos de un fondo?
Si el fondo reparte, sí: tributan el año que los cobras, como rendimientos del capital mobiliario con retención del 19 %. Si acumula, no hay reparto y solo tributas al reembolsar.
¿Cuenta la comisión de reembolso para el impuesto?
Sí. La comisión de suscripción y la de reembolso se tienen en cuenta al calcular la ganancia, de modo que la reducen. Las de gestión y depositaría ya van descontadas del valor liquidativo.
Sigue por aquí
- Qué es la base del ahorro y sus tramosLa escala que se aplica a tus ganancias.
- Cómo declarar una venta de acciones o fondosQué hacer con un reembolso en la renta.
- El traspaso entre fondos no tributaCambiar de fondo sin pagar al momento.
- Compensar ganancias y pérdidas patrimonialesQué hacer con las pérdidas.
Lo que esta guía no puede resolver por ti
Cuánto tributa tu reembolso y cuándo conviene hacerlo depende de lo que compraste, de tus otras rentas del año y de tu situación completa. En Tu Plano Financiero la revisamos antes de plantear decisiones concretas. No gestionamos tu dinero ni vendemos productos financieros.
Empezar diagnóstico gratuito →El diagnóstico es gratuito y la sesión de análisis de 25 minutos también, sin compromiso.
Esta guía es informativa y general. No constituye asesoramiento fiscal ni financiero regulado ni una recomendación de inversión. Los ejemplos son ilustrativos: usan la escala del ahorro del ejercicio 2025, sin otras rentas ni circunstancias personales, y no sustituyen el cálculo de tu declaración. Datos vigentes según la escala de 2025, salvo cambios normativos posteriores. Fuentes: guía de la CNMV sobre la fiscalidad de los fondos de inversión en el IRPF (enero de 2026); Ley 35/2006 del Impuesto sobre la Renta de las Personas Físicas; manuales de la Agencia Tributaria sobre la declaración de la renta.