La respuesta rápida
- Se declara la ganancia o la pérdida, no el dinero que recibes. Es lo que cobras al vender menos lo que pagaste al comprar, con las comisiones de ambas operaciones.
- Si compraste en fechas distintas, se venden primero las más antiguas. Es el criterio FIFO, y no puedes elegir otro lote.
- Se anota en el apartado de ganancias y pérdidas patrimoniales, dentro de la base del ahorro. Los fondos con retención y las acciones van en lugares distintos del programa.
- Hay que declarar la venta aunque la retención ya cubra el impuesto. Los fondos llevan el 19 % retenido; las acciones y los ETF, nada.
Qué hay que declarar y qué no
Hacienda no mira cuánto ha subido una inversión, sino lo que pasa cuando la vendes. Cada venta de acciones, de participaciones de un fondo o de un ETF genera una ganancia o una pérdida en el año en que la haces, y las dos se anotan en la renta.
- Sí se declara: cada venta del año, con ganancia o con pérdida, y el reembolso de un fondo, aunque el banco ya te haya retenido.
- No hay ganancia que calcular mientras mantienes la inversión ni cuando traspasas de un fondo a otro: el traspaso no tributa y no lleva retención.
La renta que presentas en primavera recoge lo que ocurrió el año anterior. Una venta de 2025 se declara en la campaña de 2026.
Profundiza: ¿Cómo tributan las ganancias de tus inversiones? · El traspaso entre fondos no tributa
Paso 1: calcula la ganancia o la pérdida
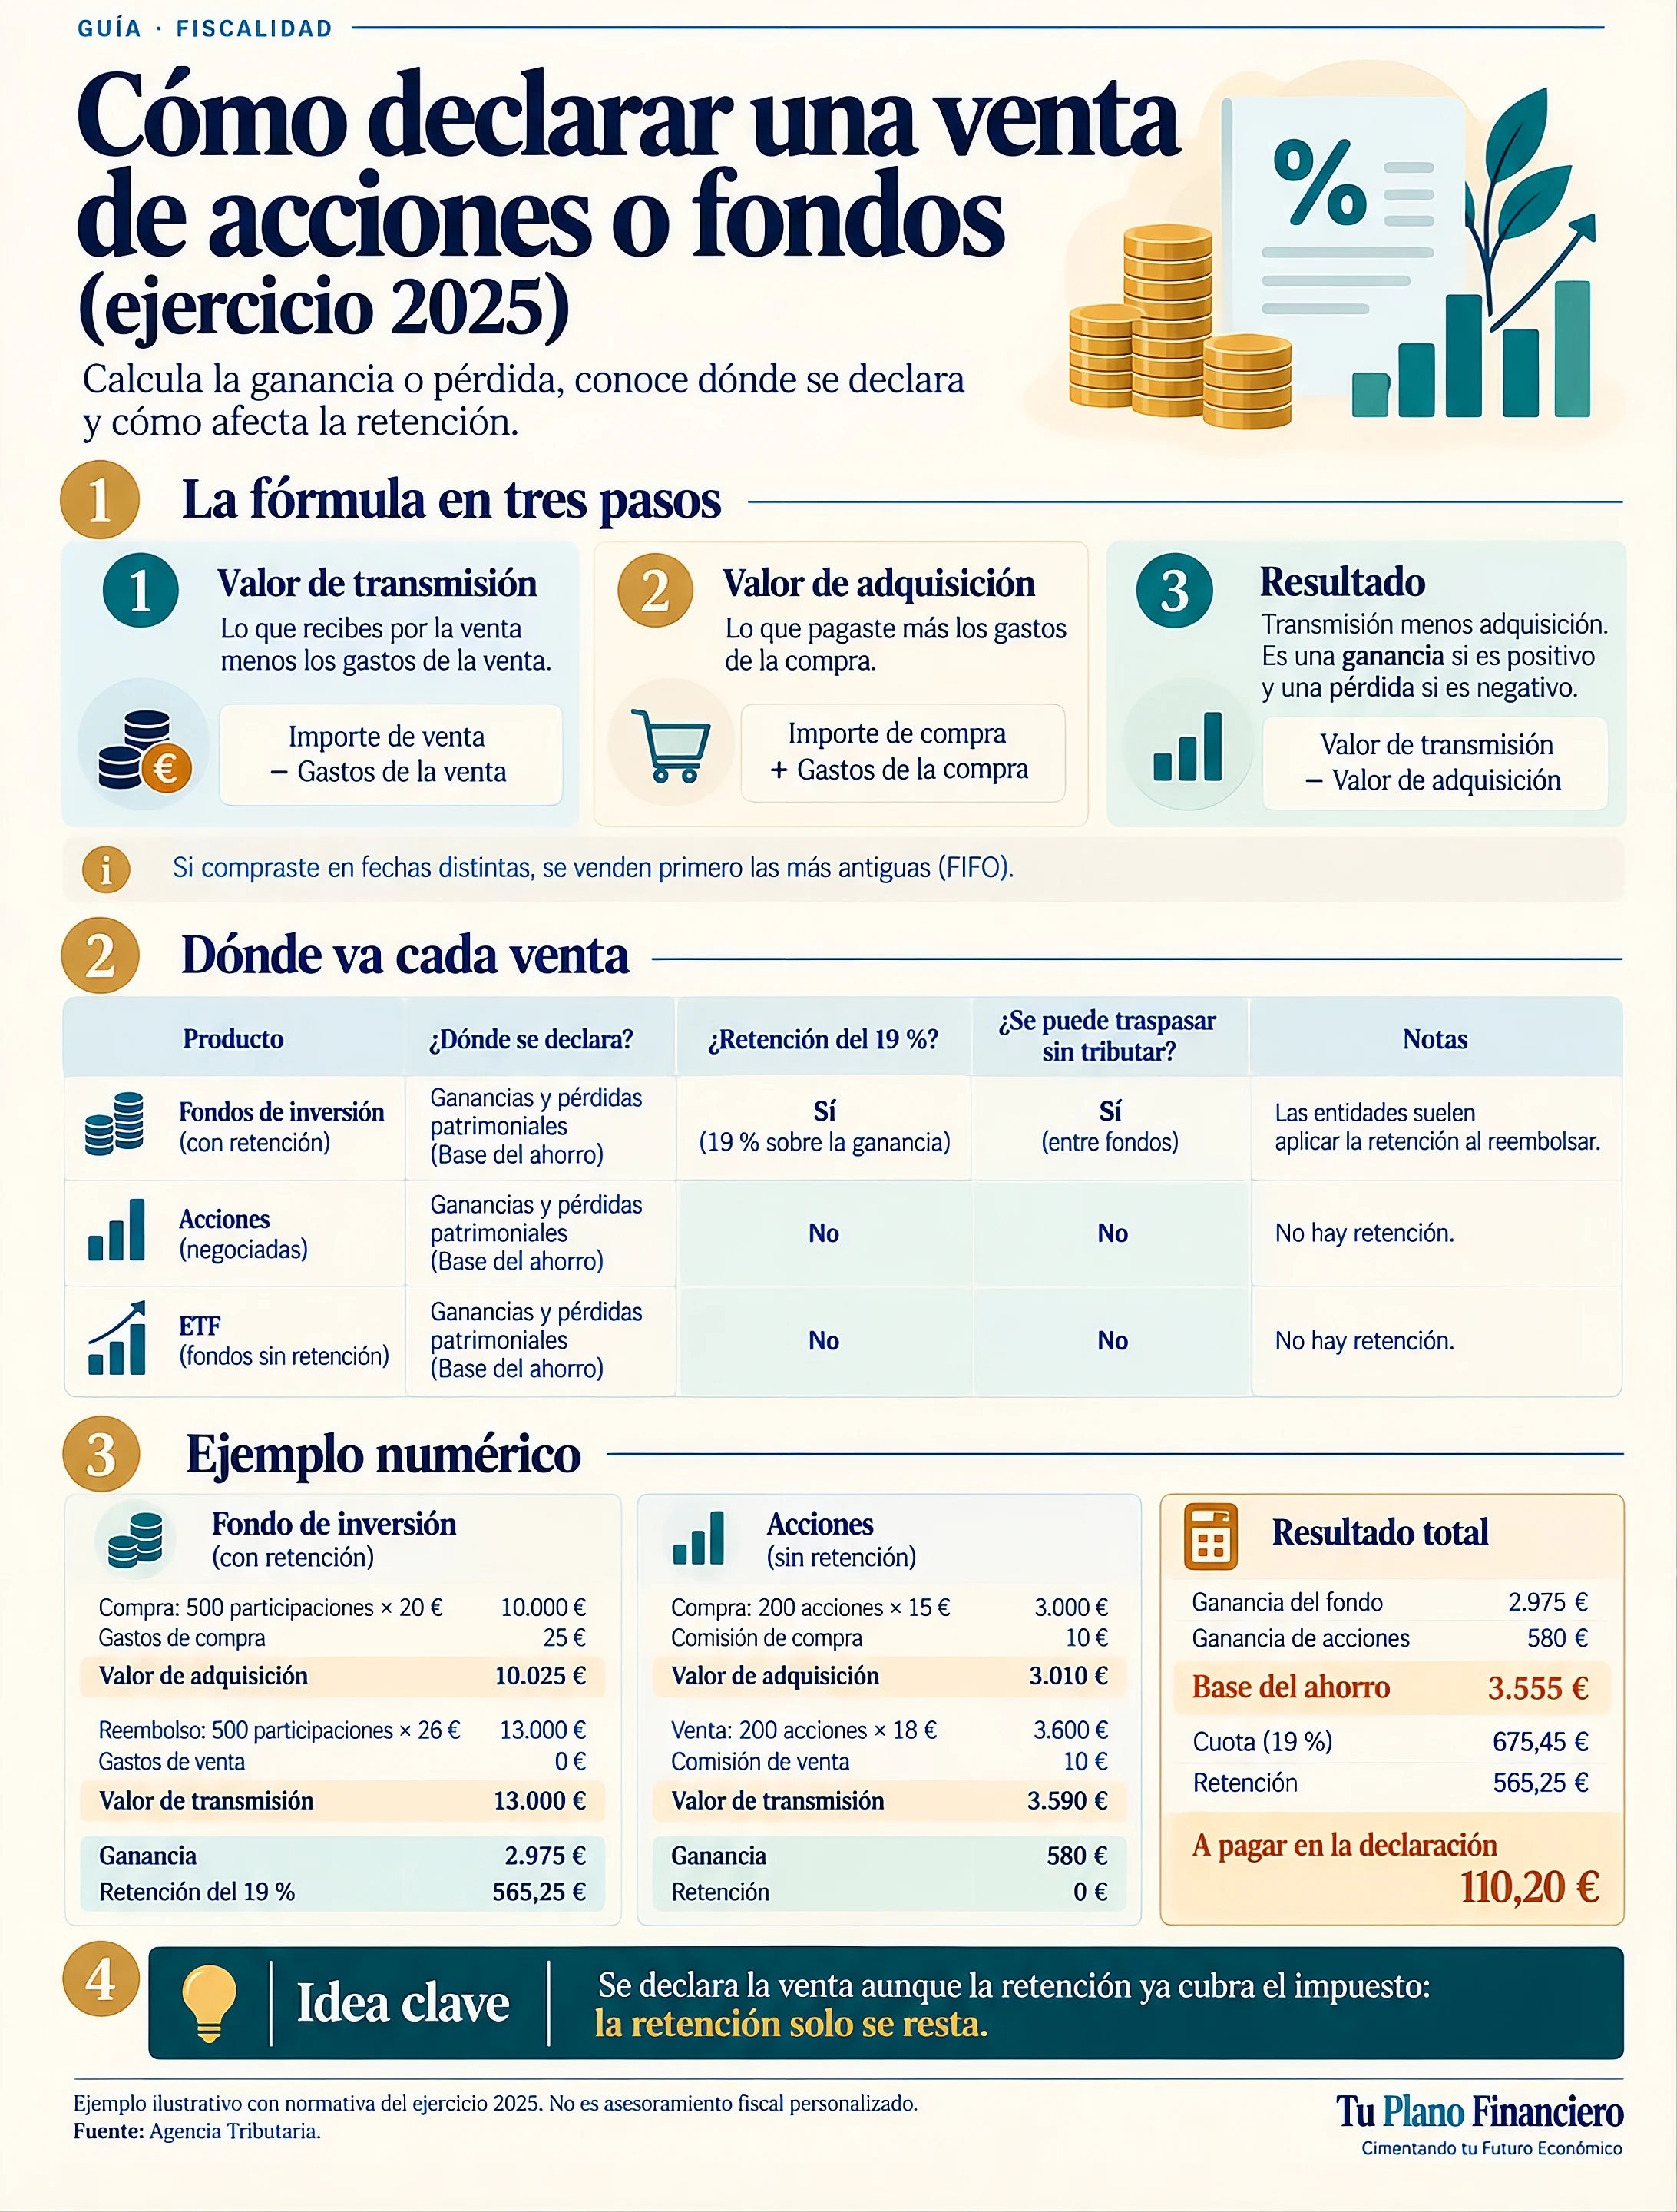
La fórmula es la misma para fondos y acciones:
- Valor de transmisión: lo que recibes por la venta, menos las comisiones y gastos de esa venta.
- Valor de adquisición: lo que pagaste por comprar, más las comisiones y gastos de la compra.
- Resultado: transmisión menos adquisición. Si sale positivo, es ganancia; si sale negativo, pérdida.
Dos detalles que cambian el resultado:
- Las comisiones cuentan. Las de compra suben el valor de adquisición y las de venta bajan el de transmisión, así que reducen la ganancia. Si compraste una parte de lo que vendes, los gastos de la compra se reparten en proporción.
- Orden de venta (FIFO). Si compraste el mismo fondo o la misma acción en fechas distintas, se considera que vendes primero lo más antiguo. Se aplica también a ventas parciales y no se puede cambiar.
Con una sola compra y una sola venta el cálculo es inmediato. El trabajo está en las carteras con aportaciones periódicas, donde cada compra tiene su propio precio. Si compraste hace años, pide a tu banco o bróker el histórico de operaciones.
Profundiza: ¿Cómo tributan los fondos de inversión?
Paso 2: anótalo donde corresponde
En el programa de la renta, las ventas se anotan en el apartado de ganancias y pérdidas patrimoniales (el apartado F2 en la campaña de 2025). Su resultado pasa a la base del ahorro. Dentro de ese apartado, el programa separa los productos:
| Qué has vendido | Dónde se anota | ¿Retención? |
|---|---|---|
| Fondos de inversión | En el subapartado de transmisiones o reembolsos de participaciones de fondos, el de las ganancias sometidas a retención | Sí, el 19 % de la ganancia |
| Acciones cotizadas | En el subapartado de transmisiones de acciones negociadas | No |
| ETF | En el apartado de fondos, pero en el supuesto de operaciones sin retención | No |
Por cada fondo o valor, el programa pide identificarlo (su NIF o su nombre) y los importes totales de transmisión y de adquisición. Si compraste en fechas distintas, o solo vendiste una parte, puede que tengas que dar de alta varias líneas para ese mismo producto.
El borrador de la renta puede traer ya parte de estos datos. Revisa que aparezca cada venta del año y que los importes coincidan con tus extractos: lo que falta o no cuadra lo corriges tú.
Profundiza: ¿Cómo tributan los ETF? · Qué es la base del ahorro y sus tramos
Paso 3: qué hacer con la retención
La retención del 19 % de un fondo es un pago a cuenta, no el impuesto final. Se anota junto a la operación y después se resta de la cuota que sale al sumar todas tus rentas del ahorro. Si lo retenido supera la cuota, la diferencia te la devuelven; si no llega, pagas el resto.
- Fondos: el banco te retiene sobre la ganancia, y nada si hay pérdida. Esa retención se anota y se resta.
- Acciones y ETF: no hay retención. El impuesto de esa ganancia se paga entero al presentar la renta.
Profundiza: Retención de IRPF: por qué no coincide con lo que pagas
Un ejemplo completo: un fondo y unas acciones
Imagina que en 2025 haces dos operaciones, sin otras rentas del ahorro. Primero, un fondo con dos compras:
| Operación | Participaciones | Importe |
|---|---|---|
| Compra 1 | 800 a 10 € | 8.000 € + 40 € de gastos |
| Compra 2 | 400 a 12 € | 4.800 € |
| Reembolso | 1.000 a 14 € | 14.000 € |
1. Aplica el orden FIFO
Vendes 1.000 participaciones: las 800 primeras y 200 de las 400 de la segunda compra.
2. Calcula el valor de adquisición
800 × 10 € + 40 € de gastos = 8.040 €, más 200 × 12 € = 2.400 €. Total: 10.440 €.
3. Calcula la ganancia y la retención
14.000 € de reembolso menos 10.440 € = 3.560 € de ganancia. Retención del 19 %: 676,40 €.
Después, vendes 300 acciones que compraste a 20 € con 15 € de comisión y que vendes a 24 € con otros 15 € de comisión. El valor de adquisición es 300 × 20 € + 15 € = 6.015 € y el de transmisión, 300 × 24 € − 15 € = 7.185 €. Ganancia: 1.170 €, sin retención.
| Concepto | Importe |
|---|---|
| Ganancia del fondo | 3.560 € |
| Ganancia de las acciones | 1.170 € |
| Base del ahorro | 4.730 € |
| Cuota (4.730 € al 19 %) | 898,70 € |
| Retención del fondo | 676,40 € |
| A pagar | 222,30 € |
Esos 222,30 € son justo el 19 % de las acciones, que no llevaron retención. Todo está por debajo de los 6.000 € del primer tramo; con más ganancias, parte pasaría al 21 % y la diferencia a pagar sería mayor.
Errores frecuentes al declarar una venta
- «Si me han retenido todo, no tengo que declararlo». La venta se declara igual. La retención solo se resta del impuesto, y puede no coincidir con lo que te toca pagar.
- Declarar el importe recibido. Se tributa por la ganancia, no por el total. Los 14.000 € del ejemplo se anotan como valor de transmisión, y el programa los resta del valor de adquisición.
- Usar el precio medio de compra. Con las compras del ejemplo, el precio medio daría una ganancia de 3.300 €, no de 3.560 €. Hacienda aplica FIFO, y esa diferencia de 260 € sería un error.
- Olvidar las comisiones. Las de compra y las de venta reducen la ganancia. Si no las incluyes, pagas de más.
- No declarar una venta con pérdida. También se anota. Puede compensarse con ganancias, aunque con reglas propias que no se resuelven aquí.
Profundiza: Compensar ganancias y pérdidas patrimoniales
Lo que esta guía no cubre
- Cómo compensar pérdidas con ganancias y la regla de los dos meses tras una recompra.
- Los dividendos, la venta de derechos de suscripción y los dividendos flexibles.
- Brókeres y bancos extranjeros, y sus obligaciones informativas.
- Acciones recibidas por herencia o donación, criptomonedas, bonos e inmuebles.
- El País Vasco y Navarra, los no residentes y los regímenes especiales.
Profundiza: ¿Cómo tributan los dividendos? · Bróker extranjero: cómo declarar tus inversiones
Qué puedes comprobar esta semana
- Haz una lista de las ventas y reembolsos del año, con su fecha y su importe.
- Reúne las compras de cada fondo o valor que has vendido, con sus fechas y comisiones.
- Calcula la ganancia con el orden FIFO y compárala con la que aparece en tu borrador.
- Mira en tus extractos qué ventas llevaron retención y cuáles no.
- Si vendiste con pérdida o recompraste lo mismo poco después, anótalo antes de declarar.
Preguntas frecuentes
¿Tengo que declarar una venta si me han retenido el 19 %?
Sí. La retención es un anticipo del impuesto, no sustituye a la declaración. La venta se anota igual y la retención se resta de la cuota.
¿Qué pasa si vendo con pérdida?
También se declara. La pérdida reduce el saldo de tus ganancias patrimoniales y, con límites, puede compensarse con otras rentas del ahorro. Los fondos no retienen nada cuando hay pérdida.
¿Cuándo declaro una venta que hice este año?
En la renta del año siguiente, que se presenta en primavera. La venta cuenta en el ejercicio en que se realizó, no cuando presentas la declaración.
¿Hay que declarar un traspaso entre fondos?
No genera ganancia ni retención, porque no tributa. Las nuevas participaciones mantienen el valor y la fecha de compra de las anteriores, y es ese valor el que cuenta cuando reembolses.
¿Cómo calculo la ganancia si compré en varias fechas?
Con el criterio FIFO: se vende primero lo más antiguo, y se calcula el coste de cada lote con su propio precio y sus gastos. Si no tienes los datos, pide a tu entidad el histórico de operaciones.
Sigue por aquí
Ruta de la base del ahorro: Base general vs. base del ahorro → Base del ahorro y sus tramos → Tributación de cada inversión → Declararla
- Anterior: cómo tributan las ganancias de tus inversionesQué tributa cada producto y cuándo.
- Compensar ganancias y pérdidas patrimonialesQué hacer con las pérdidas.
- Bróker extranjero: cómo declarar tus inversionesCuando nadie te retiene en España.
- ¿Cómo tributan los fondos de inversión?Cuándo se paga y cómo se calcula la ganancia.
Lo que esta guía no puede resolver por ti
Cómo declarar tus ventas depende de qué has comprado, cuándo, de lo que ya te han retenido y del resto de tus rentas del año. En Tu Plano Financiero revisamos tu situación completa antes de plantear decisiones concretas. No gestionamos tu dinero ni vendemos productos financieros.
Empezar diagnóstico gratuito →El diagnóstico es gratuito y la sesión de análisis de 25 minutos también, sin compromiso.
Esta guía es informativa y general. No constituye asesoramiento fiscal ni financiero regulado ni una recomendación de inversión. Los ejemplos son ilustrativos: usan la escala del ahorro del ejercicio 2025, sin otras rentas ni circunstancias personales, y no sustituyen el cálculo de tu declaración. Datos vigentes según el ejercicio 2025, salvo cambios normativos posteriores. Fuentes: Ley 35/2006 del Impuesto sobre la Renta de las Personas Físicas; manuales de la Agencia Tributaria; guías de la CNMV sobre la fiscalidad de las acciones cotizadas y de los fondos de inversión en el IRPF (enero de 2026).