La respuesta rápida
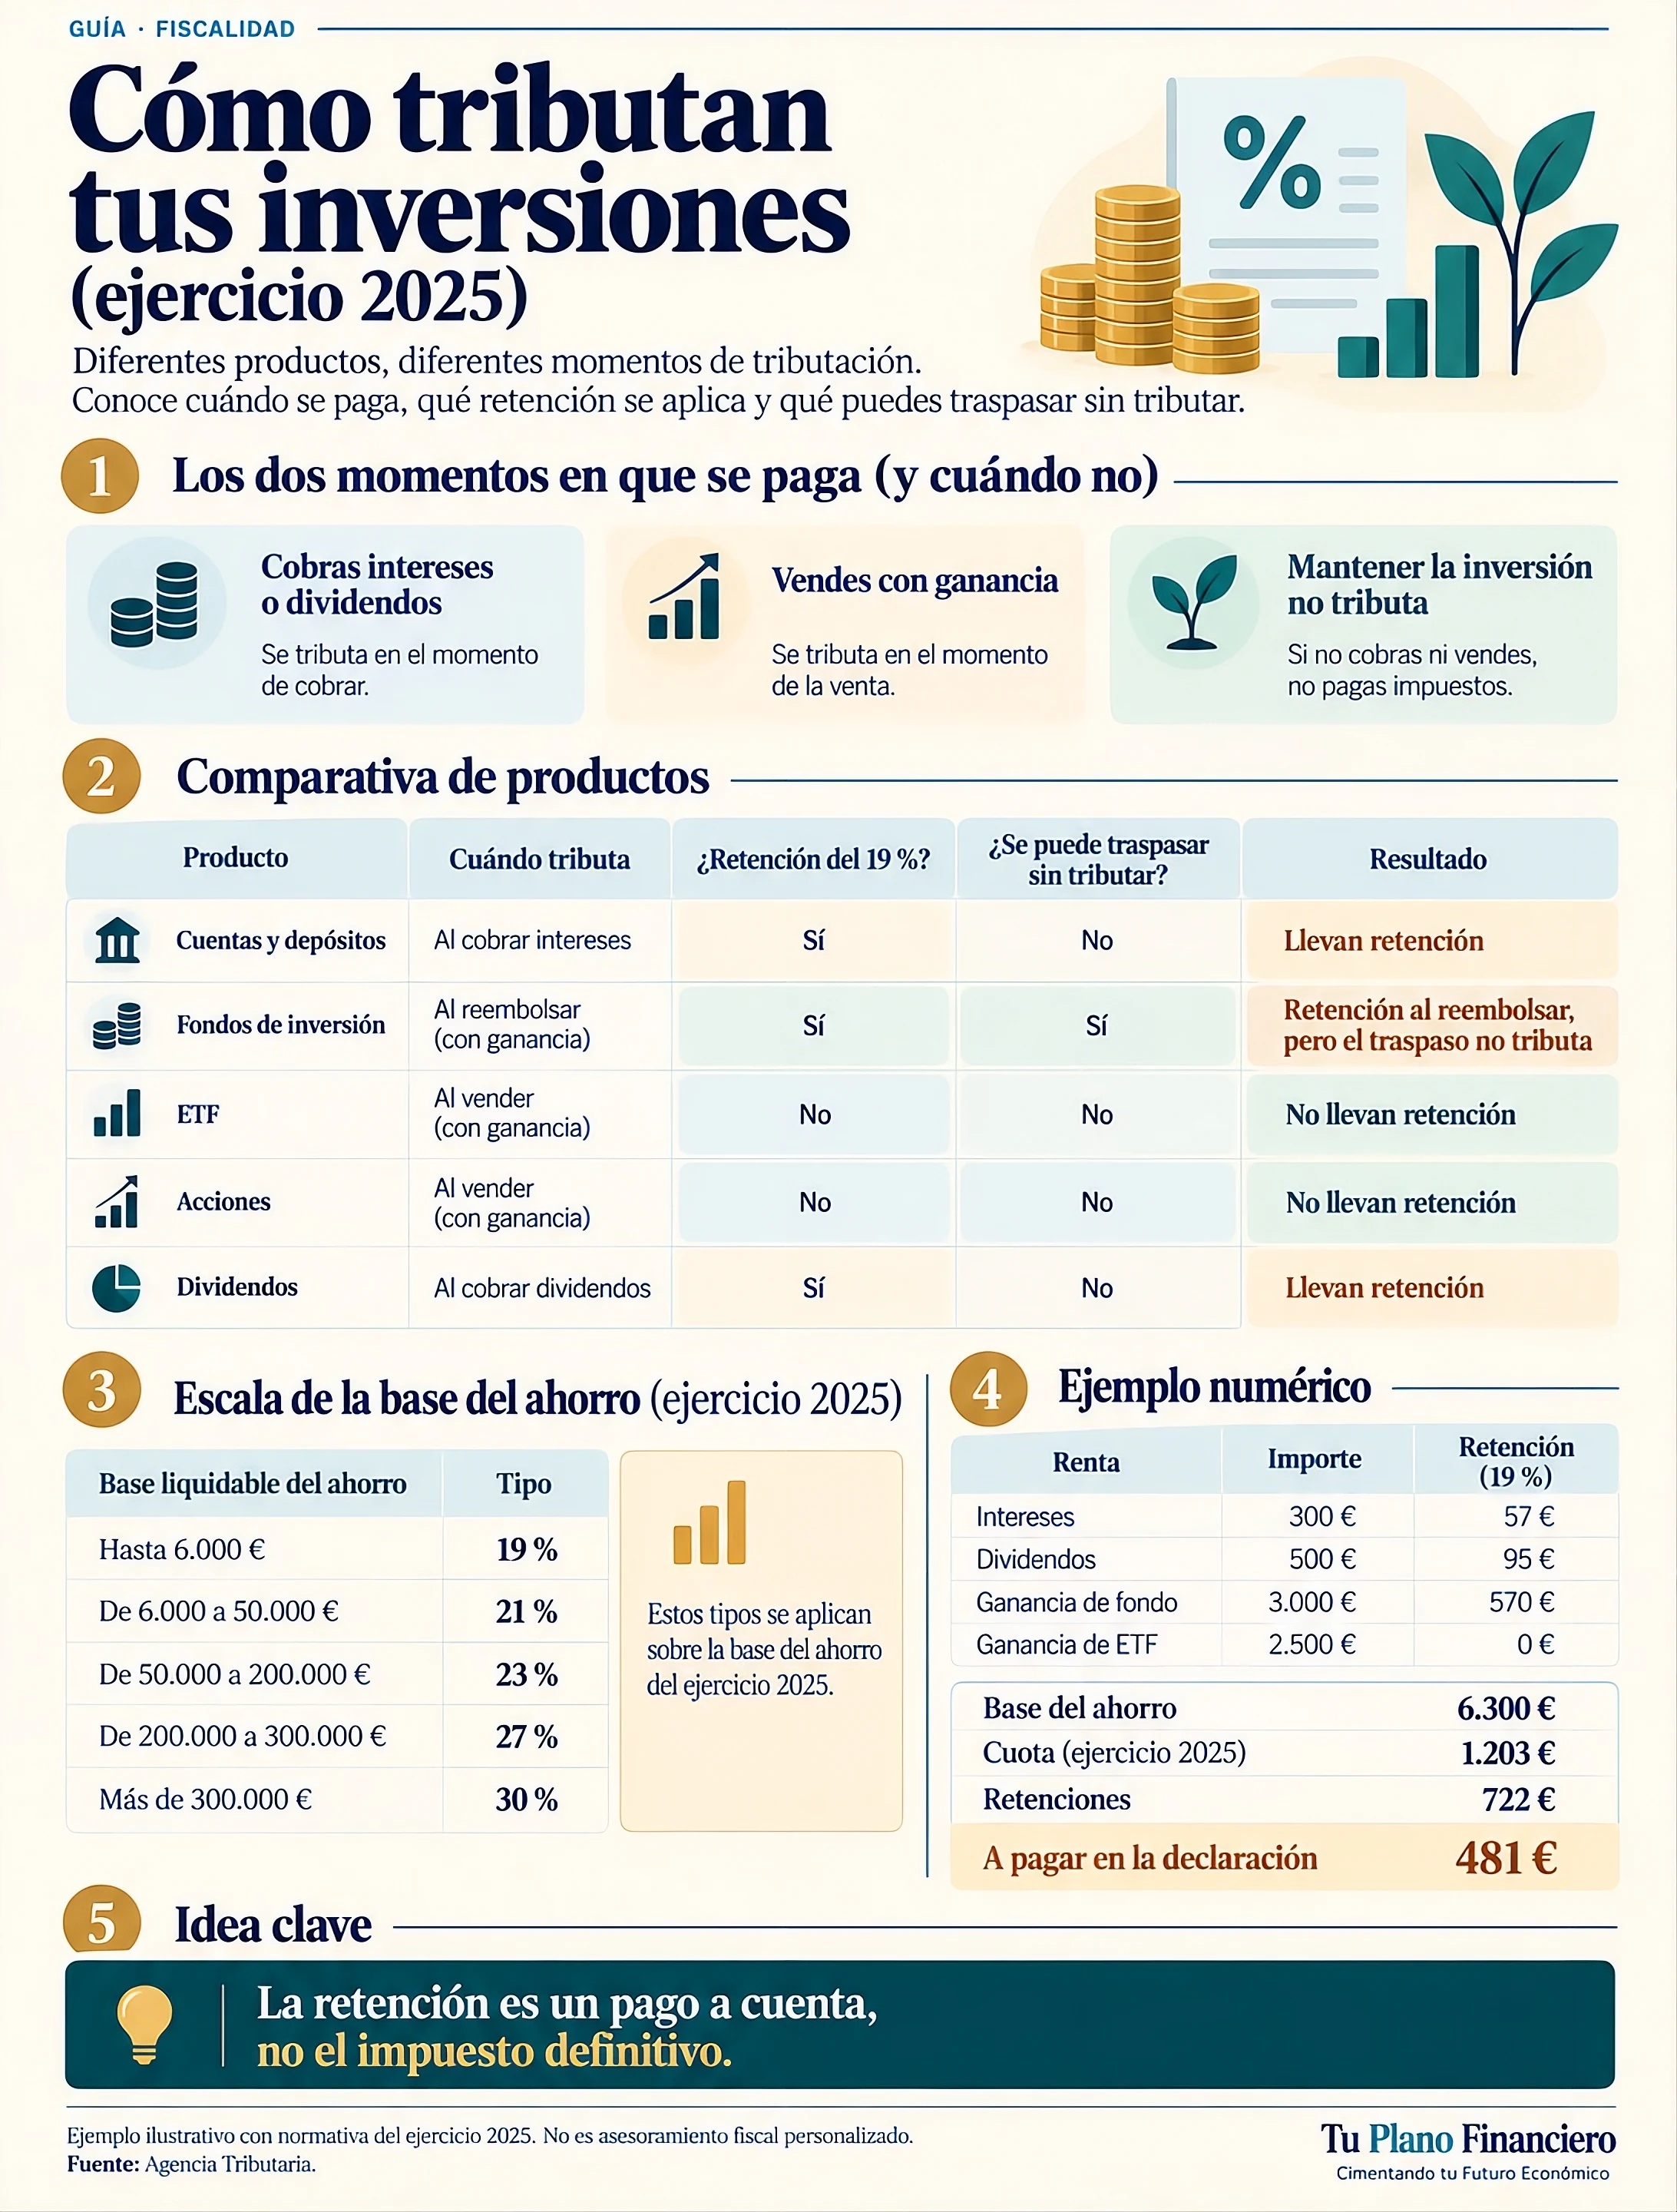
- Casi todo va a la base del ahorro: intereses, dividendos y lo que ganas al vender fondos, ETF o acciones se suman y tributan con una escala propia, del 19 % al 30 % en 2025.
- Tributas en dos momentos: cuando cobras algo (intereses, dividendos) y cuando vendes con ganancia. Mientras mantienes una inversión sin cobrar nada, no pagas.
- Lo que cambia de un producto a otro es cuándo pagas, si te retienen y si puedes cambiar de inversión sin tributar. Solo los fondos permiten ese cambio, el traspaso.
- La retención del 19 % no es el impuesto final. Es un anticipo: en la declaración se compara con lo que te toca pagar de verdad.
Cuándo tributa una inversión
Que una inversión suba de valor no te cuesta impuestos. Hacienda mira dos hechos:
- Cobras algo. Los intereses de una cuenta o un depósito y los dividendos son rendimientos del capital mobiliario, y tributan el año en que los cobras.
- Vendes con ganancia. Lo que recibes menos lo que pagaste es una ganancia patrimonial, y tributa el año de la venta.
Esta es la tabla comparativa. Más abajo tienes cada producto con algo más de detalle.
| Inversión | Qué tributa y cuándo | ¿Te retienen? |
|---|---|---|
| Cuentas y depósitos | Los intereses, el año en que te los abona el banco | Sí, el 19 % |
| Fondos de inversión | La ganancia, cuando reembolsas. No tributas mientras sigues dentro ni al traspasar a otro fondo | Sí, el 19 % de la ganancia |
| ETF | La ganancia, cuando vendes. Cambiar de ETF cuenta como una venta | No en la venta |
| Acciones | La ganancia, cuando vendes | No en la venta |
| Dividendos de acciones | El dividendo en efectivo, cuando lo cobras | Sí, el 19 % |
Profundiza: Base imponible general vs. base del ahorro
Producto a producto
Cuentas y depósitos
Lo que ganas son intereses, y tributan cada año cuando el banco te los abona, aunque no hayas vendido nada. El banco retiene el 19 % y lo ingresa por ti. Es el caso más sencillo: no hay ganancia que calcular ni valor de compra que recordar.
Profundiza: Cómo tributan los intereses de cuentas y depósitos
Fondos de inversión
Mientras sigues dentro no tributas, aunque el fondo suba. Pagas al reembolsar, y solo por la ganancia: lo que recibes menos lo que pagaste, contando primero las participaciones más antiguas. El banco retiene el 19 % de esa ganancia, y nada si hay pérdida. Su rasgo propio: puedes pasar el dinero de un fondo a otro sin tributar. Si el fondo reparte dividendos, esos sí tributan cuando los cobras.
Profundiza: ¿Cómo tributan los fondos de inversión? · El traspaso entre fondos no tributa
ETF
Tributan como las acciones, no como los fondos. Tributas al vender, por la ganancia, y no te retienen: recibes el importe íntegro y el impuesto se paga al declarar. Tampoco hay traspaso sin tributar: pasar de un ETF a otro, o de un ETF a un fondo, cuenta como una venta. Los dividendos de un ETF que reparte tributan como rendimiento del capital mobiliario.
Profundiza: ¿Cómo tributan los ETF? · ETF vs. fondo de inversión tradicional
Acciones y dividendos
Vender con ganancia hace tributar esa ganancia el año de la venta, sin retención. Los dividendos en efectivo tributan cuando los cobras y llevan retención del 19 %. Mientras conservas las acciones, ni sus subidas ni sus bajadas cuentan. Existe también el dividendo flexible, con un tratamiento distinto según lo que hagas con él.
Profundiza: ¿Cómo tributan los dividendos?
Todo junto: un año con cuatro rentas
Al acabar el año se suma todo en la base del ahorro, se aplica la escala por tramos y se restan las retenciones. Supón que tu sueldo ya cubre tu mínimo personal, que no tienes otras rentas del ahorro y que este año has tenido estas:
| Renta | Importe | Retención |
|---|---|---|
| Intereses de un depósito | 400 € | 76 € |
| Dividendos de acciones | 600 € | 114 € |
| Ganancia al reembolsar un fondo | 5.000 € | 950 € |
| Ganancia al vender un ETF | 4.000 € | 0 € |
| Total | 10.000 € | 1.140 € |
1. Se suma
Tu base del ahorro es de 10.000 €.
2. Se aplica la escala
6.000 € al 19 % = 1.140 € y 4.000 € al 21 % = 840 €. Cuota: 1.980 €, un tipo medio del 19,8 %.
3. Se restan las retenciones
1.980 € de cuota menos 1.140 € ya retenidos: 840 € a pagar al presentar la renta.
Fíjate de dónde sale esa diferencia. Las rentas con retención suman 6.000 €, que pagan justo el 19 % que ya te quitaron. Los 4.000 € del ETF no llevaron retención y caen en el tramo del 21 %, así que pagan su impuesto entero en la declaración. Con rentas retenidas y por debajo de 6.000 €, la retención coincide con el impuesto final; por encima o con rentas sin retención, queda diferencia.
Profundiza: Qué es la base del ahorro y sus tramos · Retención de IRPF: por qué no coincide con lo que pagas
Confusiones frecuentes
- «Si no me han retenido, no tengo que declararlo». Sí tienes que hacerlo. Las ventas de ETF y de acciones tributan igual aunque salgan sin retención, y el impuesto se paga en la declaración.
- «El 19 % que me retienen es mi tipo». Es un anticipo. El tipo final sale de la escala y de la suma de todas tus rentas del ahorro del año.
- «Fondos y ETF tributan igual». Se parecen en la inversión, no en el impuesto: el fondo lleva retención y permite traspasar sin tributar; el ETF no.
- «Mientras no venda, no tributo». Es cierto para la subida de valor, pero no para lo que cobras por el camino: los intereses y los dividendos tributan el año en que los recibes.
- «Si reinvierto lo que vendo, no pago». Vender y volver a comprar sí tributa. La excepción es el traspaso entre fondos, que no es una venta.
Lo que esta guía no cubre
- El detalle de los dividendos, incluidos el flexible y los de empresas extranjeras.
- Cómo compensar pérdidas con ganancias y la regla de recompra.
- Cómo declarar una venta o rellenar la renta.
- Brókeres y bancos extranjeros, bonos, letras, criptomonedas e inmuebles.
- El País Vasco y Navarra, los no residentes y los regímenes especiales.
Qué puedes comprobar esta semana
- Apunta qué inversiones tienes y de cuáles cobras algo cada año, como intereses o dividendos.
- Revisa en tus extractos si cada producto te retiene o no cuando vendes.
- Si tienes ETF o acciones con ganancia, recuerda que no llevan retención y calcula cuánto sumarían a tu base del ahorro.
- Antes de cambiar de fondo o de ETF, mira si es un traspaso o una venta: el impuesto es distinto.
- Suma tus rentas del ahorro del año y compáralas con los 6.000 € del primer tramo.
Preguntas frecuentes
¿Qué inversiones tributan en la base del ahorro?
Los intereses de cuentas y depósitos, los dividendos y lo que ganas al vender fondos, ETF o acciones. Todos se suman en la misma base y tributan con la misma escala.
¿Cuándo tengo que pagar impuestos por una inversión?
Cuando cobras algo, como intereses o dividendos, y cuando vendes con ganancia. Mientras mantienes la inversión sin cobrar nada, no tributas.
¿Qué inversiones llevan retención?
Los intereses, los dividendos y el reembolso de fondos, con un 19 %. La venta de ETF y de acciones no lleva retención.
¿Puedo cambiar de inversión sin pagar impuestos?
Solo entre fondos de inversión, con un traspaso. Cambiar de ETF, de acciones o de un ETF a un fondo cuenta como una venta.
¿Pago más si tengo varias inversiones?
Se suman todas las rentas del ahorro del año y la escala se aplica a la suma. Más rentas pueden llevar parte de ellas a un tramo superior, pero no cambian el tramo de tu sueldo.
Sigue por aquí
Ruta de la base del ahorro: Base general vs. base del ahorro → Base del ahorro y sus tramos → Tributación de cada inversión → Declararla
- Siguiente: cómo declarar una venta de acciones o fondosQué hacer con una venta en la renta.
- Anterior: qué es la base del ahorro y sus tramosLa escala del 19 % al 30 % por dentro.
- ¿Cómo tributan los fondos de inversión?Cuándo se paga y cómo se calcula la ganancia.
- Compensar ganancias y pérdidas patrimonialesQué hacer con las pérdidas.
Lo que esta guía no puede resolver por ti
Qué conviene vender, cuándo y en qué producto depende de tus otras rentas, de lo que ya has ganado en el año y de tu situación completa. En Tu Plano Financiero la revisamos contigo antes de plantear decisiones concretas. No gestionamos tu dinero ni vendemos productos financieros.
Empezar diagnóstico gratuito →El diagnóstico es gratuito y la sesión de análisis de 25 minutos también, sin compromiso.
Esta guía es informativa y general. No constituye asesoramiento fiscal ni financiero regulado ni una recomendación de inversión. Los ejemplos son ilustrativos: usan la escala del ahorro del ejercicio 2025, sin otras rentas ni circunstancias personales, y no sustituyen el cálculo de tu declaración. Datos vigentes según la escala de 2025, salvo cambios normativos posteriores. Fuentes: Ley 35/2006 del Impuesto sobre la Renta de las Personas Físicas; Ley 7/2024 (tipo del 30 % de la base del ahorro desde 2025); manuales de la Agencia Tributaria; guías de la CNMV sobre la fiscalidad de las acciones cotizadas y de los fondos de inversión en el IRPF (enero de 2026) y ficha de la CNMV sobre fondos cotizados (ETF).